1994выпуск C081-13
Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
Рассматривайте импульс акций золотодобывающих компаний как состояние восприятия инфляции, затем преобразуйте это состояние в одно переключение дюрации: долгосрочные облигационные фонды, когда состояние благоприятно для облигаций, и краткосрочные фонды или фонды денежного рынка, когда это не так.
- Отдельные облигации несут риск дефолта эмитента и процентный риск, а выпуски с более длинным сроком сильнее двигаются при изменении ставок, тогда как у облигационного фонда нет даты погашения, которая восстанавливает номинал после снижения, вызванного ставками.
- Цены акций золотодобывающих компаний рассматриваются как состояние восприятия инфляции: рост акций добывающих компаний совпадает с инфляционной обеспокоенностью, враждебной для облигаций, а падение акций добывающих компаний совпадает с более благоприятным для облигаций состоянием.
- Переключение дюрации покупает долгосрочные облигационные фонды, когда 12-месячный темп изменения акций добывающих компаний достигает -35% или остаётся отрицательным 13 недель подряд, и переходит в краткосрочные фонды или фонды денежного рынка при +35% или после 13 положительных недель подряд.
- Фонды отбираются как инструменты без нагрузки с годовыми расходами не выше 1%, включая комиссии 12b-1, сравниваются только внутри одного типа бумаг и корзины сроков погашения и ранжируются по доходности после расходов перед двухсегментной ротацией.
Облигации, фонды и процентный риск
Отдельные облигации подвергают держателей и риску дефолта эмитента, и процентному риску. Выпуски с более длинным сроком сильнее двигаются в цене, чем выпуски с более коротким сроком, когда ставки меняются. Именно из-за этого процентного риска сегмент длинной дюрации и сегмент короткой дюрации не являются взаимозаменяемыми позициями.
Отдельная облигация, удерживаемая до погашения, всё ещё может вернуть номинал, если эмитент не объявит дефолт. У облигационного фонда нет даты погашения, поэтому он не гарантирует восстановление после снижения, вызванного ставками. Именно это различие между облигационным фондом и облигацией объясняет, почему портфель переключается между фондами, а не паркуется в одном выпуске, который просто доживёт до погашения.
Предполагаемая позиция по дюрации — долгосрочные облигационные фонды, когда ставки ожидаются к снижению, и краткосрочные фонды или фонды денежного рынка, когда ставки ожидаются к росту.
Акции добывающих компаний как состояние восприятия инфляции
Цены акций золотодобывающих компаний рассматриваются как индикатор восприятия инфляции. Состояние восприятия инфляции выводится из изменения цен акций добывающих компаний, а не из опубликованного инфляционного отчёта. Рост акций добывающих компаний совпадает с инфляционной обеспокоенностью, враждебной для облигаций. Падение акций добывающих компаний совпадает с более благоприятным для облигаций инфляционным состоянием.
Табличное исследование 12-месячного темпа изменения индекса акций добывающих компаний против ценового ряда 30-летней казначейской облигации используется, чтобы связать отрицательное изменение акций добывающих компаний с более высокой последующей 12-месячной частотой более высоких цен облигаций.
Правило переключения дюрации
Процедура переключения покупает долгосрочные облигационные фонды, когда 12-месячный темп изменения акций добывающих компаний достигает -35% или остаётся отрицательным 13 недель подряд. Она выходит в краткосрочные фонды или фонды денежного рынка, когда этот темп изменения достигает +35% или остаётся положительным 13 недель подряд.
Большие пороги темпа изменения — это триггеры входа и выхода. Серия из 13 недель — это тест устойчивости, который рассматривает сохранение отрицательного или положительного темпа изменения акций добывающих компаний в течение фиксированной серии недель как условие графика, подтверждающее переключение дюрации. Долгосрочные фонды допускаются только в состоянии покупки. После сигнала состояния продажи капитал должен находиться в краткосрочных фондах или фондах денежного рынка.
Индекс T-bond через 12 месяцев после каждого интервала 12-месячного темпа изменения GMI
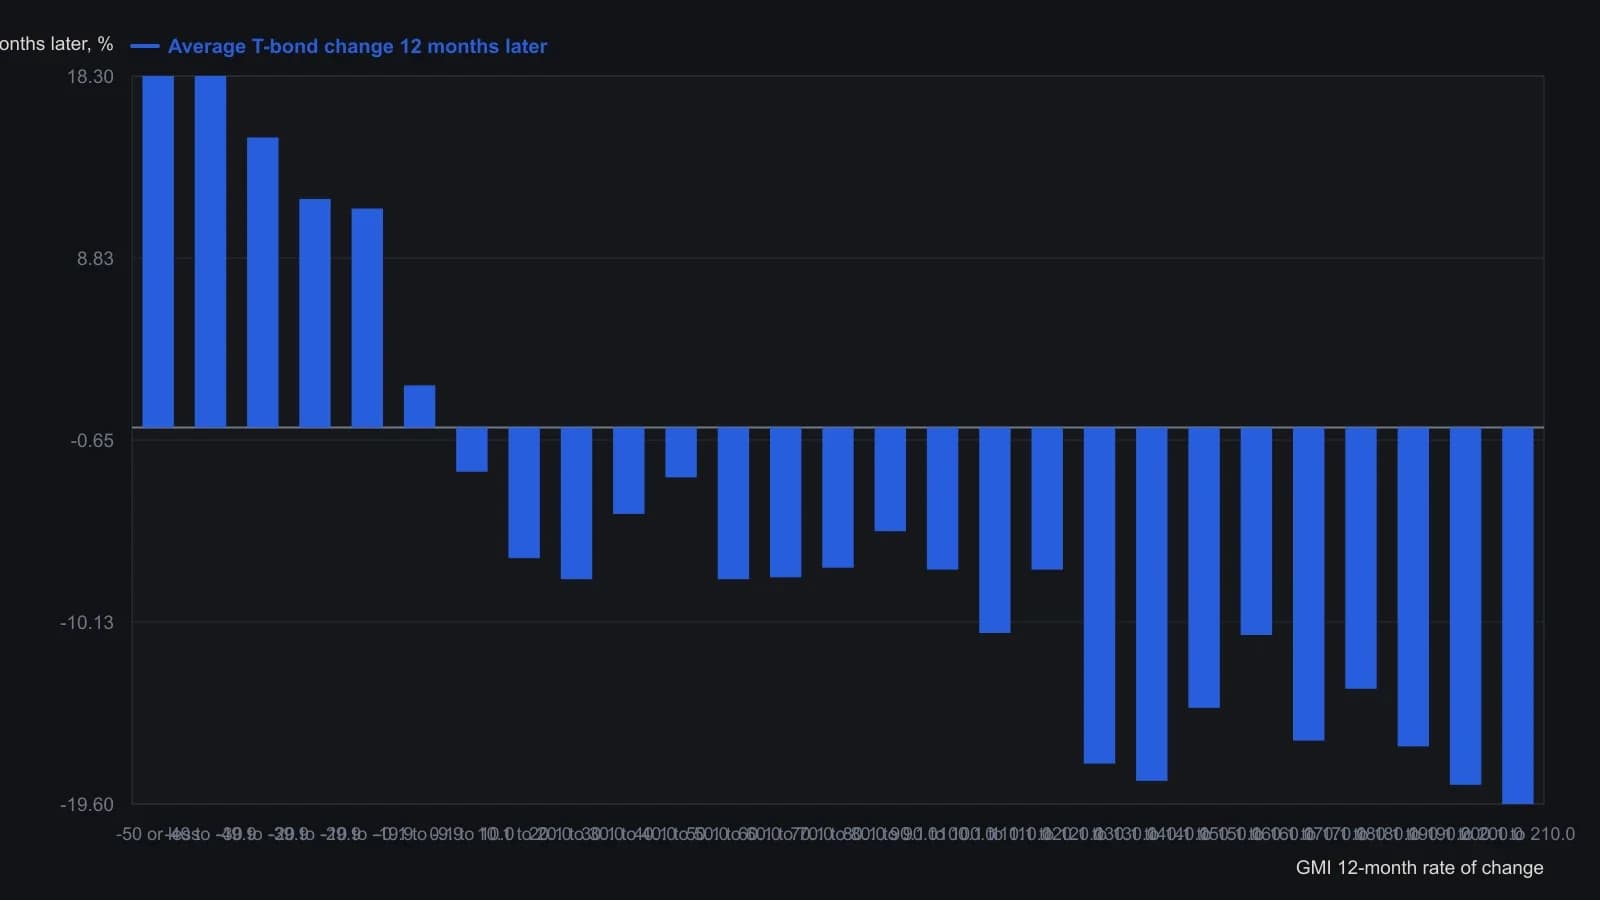
Выборка — недельные значения 12-месячного темпа изменения GMI с 1978 года и индекс T-bond через 12 месяцев. Интервалы с малым числом недельных наблюдений (особенно крайний положительный хвост) дают широкую ошибку выборки; правило переключения в статье использует −35% / +35% либо 13 недель подряд по одну сторону от нуля, а не каждый интервал.
Отбор фондов и двухсегментная ротация
Отбор фондов выделяет фонды без нагрузки, отсекает годовые расходы выше 1%, включая комиссии 12b-1, сравнивает фонды только внутри одного типа бумаг и корзины сроков погашения и ранжирует их по доходности после расходов. Доходность после расходов — это текущая доходность, уменьшенная на заявленные расходы фонда, чтобы сопоставимые фонды можно было ранжировать по тому, что остаётся после издержек.
Реализация портфеля — это двухсегментная ротация. Держите заранее отобранные долгосрочные фонды после сигнала состояния покупки и ротируйте в заранее отобранные краткосрочные фонды или фонды денежного рынка после сигнала состояния продажи. Опциональный промежуточный сегмент или сегмент смешанного кредитного качества можно сохранить для диверсификации.
Что проверяет эта комбинация
Редакторское примечание: процедура не является прогнозом следующего инфляционного отчёта. Это правило рыночного состояния о том, должен ли портфель облигационных фондов находиться в длинной дюрации или отступать в короткую дюрацию, когда повторяющиеся состояния инфляционных ожиданий меняются.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover