2007выпуск C031-6
Предвосхищение пересечения скользящих средних до подтверждения
Пара простых скользящих средних с периодами 20 и 30 дней может быть переписана как пороговое закрытие следующего бара, поэтому moving-average-crossover виден за один день до пересечения самих средних. Затем процедура архива оставляет только вероятные дни пересечения и трактует прогноз пересечения как rule-based-entry только когда условия trend-following уже выполнены.
- Пара простых скользящих средних с периодами 20 и 30 дней может быть превращена в пороговое закрытие, которое выявляет нисходящее или восходящее пересечение за один день до того, как сами средние пересекутся.
- Требование, чтобы доходность следующего бара оставалась внутри удвоенной экстремальной однодневной доходности из длинного lookback, отсекает недостижимые пороговые закрытия и оставляет лишь небольшую долю баров как вероятные дни пересечения.
- На той же вселенной из 100 акций NASDAQ 100 серия прогнозов опережала серию подтверждённых пересечений на один день по отдельным именам и по композитному тикеру breadth, и большинство прогнозов впоследствии подтвердилось.
- Знание прогноза на закрытии дня ноль задаёт окно исполнения через следующую сессию, но архив представляет этот rule-based-entry как краткосрочный тест trend-following, а не как сделку в консолидации.
Переписать пересечение как пороговое закрытие
moving-average-crossover — это правило, которое срабатывает, когда более короткая простая скользящая средняя пересекает более длинную. В этой процедуре это пересечение является событием, которое нужно предвосхитить, а не самим входом.
Пара простых скользящих средних с периодами 20 и 30 дней может быть превращена в пороговое закрытие следующего бара: закрытие следующей сессии, при котором более короткая и более длинная простые скользящие средние сойдутся на следующем баре. Прогноз пересечения — это сигнал того же дня о том, что текущее закрытие уже пересекло это пороговое закрытие, что означает ожидаемое подтверждённое пересечение средних на следующем баре.
Оставлять только вероятные дни пересечения
Отрицательное или иным образом недостижимое пороговое закрытие можно отсечь, потребовав, чтобы доходность следующего бара оставалась внутри удвоенной экстремальной однодневной доходности, наблюдаемой на длинном lookback. Этот фильтр оставляет лишь небольшую долю баров как вероятные дни пересечения: подразумеваемое пороговое закрытие по-прежнему лежит внутри реалистичной полосы доходности следующего бара, так что пересечение возможно, а не арифметически исключено.
На примере одной бумаги с lookback в 800 баров эта полоса реалистичной доходности подразумевала диапазон дневной доходности следующего бара от +48% до -26%, и большинство свечей было классифицировано как не имеющие практической вероятности пересечения средних 20/30 дней.
Опережение на один день по именам и breadth
Когда прогнозные и подтверждённые пересечения подсчитываются по той же вселенной из 100 акций NASDAQ 100, серия прогнозов опережает серию подтверждённых пересечений на один день как на уровне market-breadth, так и по отдельным именам. Композитный тикер breadth — это дневной счётчик по заданной вселенной акций: сколько имён показывают прогнозное или подтверждённое восходящее или нисходящее пересечение.
По выборке NASDAQ 100 четыре пары простых средних дали от сотен до тысяч нисходящих и восходящих прогнозов; большинство впоследствии подтвердилось, и лишь небольшой процент не подтвердился в каждом направлении. Пара 20/30 дней сгенерировала 1772 нисходящих и 1766 восходящих прогнозов, из которых 85.79% и 88.09% соответственно попали в корзину опережающего подтверждения, указанную для этой пары. Удлинение более медленной средней сократило число прогнозов, например до 562 нисходящих и 621 восходящих на паре 20/100 дней, тогда как пара 50/100 дней показала наибольшие доли опережающего подтверждения: 92.50% нисходящих и 91.76% восходящих.
Тот же тест на индикаторе
Тот же прогноз порогового закрытия можно применить, заменив сырое закрытие рядом индикатора, так что медленную и быструю скользящие средние этого индикатора можно предвосхитить так же, как пересечение ценовых средних.
Порог StochD следующего бара CSCO относительно диапазона 0–100
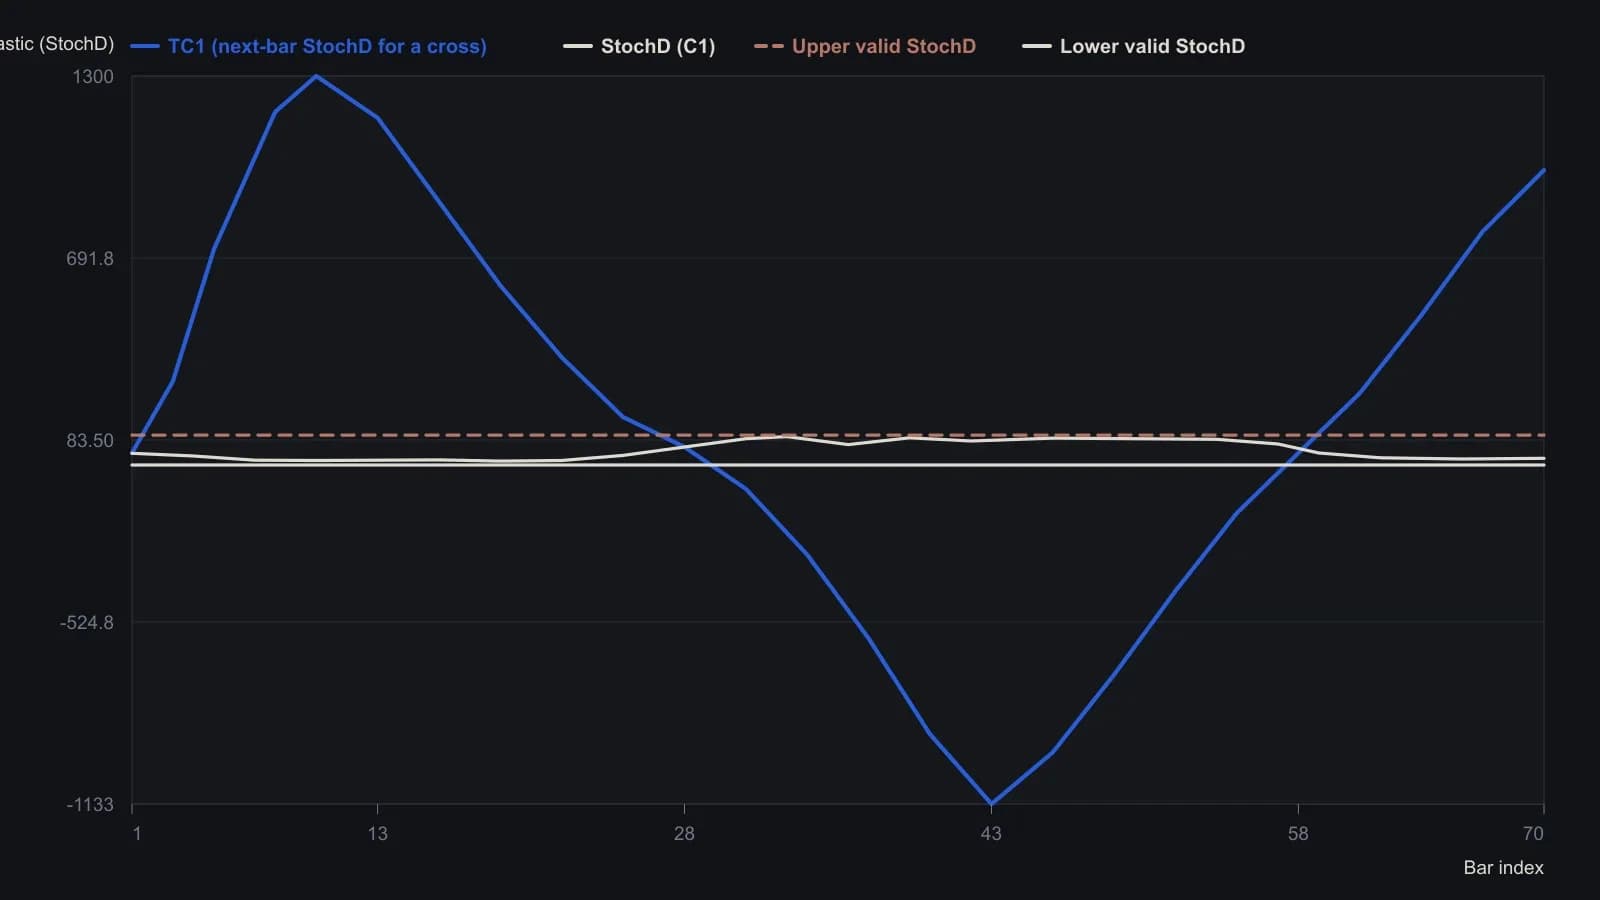
Источник подставляет StochD (C1) вместо цены в ту же формулу порогового закрытия 20/30 SMA. Поскольку StochD не может принимать значения вне 0–100, любое TC1 за пределами этого интервала — невозможное пересечение.
Ставить вход только в устойчивом тренде
Знание прогноза на закрытии дня ноль создаёт определённое окно исполнения через диапазон следующей сессии и следующее открытие, поэтому rule-based-entry можно выставить до того, как иначе сработало бы запаздывающее подтверждённое пересечение. Этот rule-based-entry — решение о входе, задержке или воздержании, определяемое закрытием следующего дня в замкнутой форме, фильтром реалистичной доходности и тем, подтвердится ли прогнозное пересечение позднее.
Процедура представлена как краткосрочный тест trend-following. Trend-following здесь считает прогнозные и подтверждённые пересечения пригодными к действию только когда цена уже движется в устойчивом направлении, а консолидацию рассматривает как причину остаться в стороне. Прогнозные пересечения можно торговать во время устойчивых трендов, в том числе частичными ордерами, но они не описываются как эффективные во время консолидации.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover