2010выпуск C0394-97
Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
200-дневное пересечение скользящей средней на S&P 500 сохранили как одно графическое правило и затем оценили как три механические процедуры: книгу лонг-или-шорт, книгу только лонг и правило воздержания в кэше. Архив рассматривал это правило как ограниченный элемент долгосрочной трендовой модели, а не как полное решение следования за трендом.
- То же 200-дневное пересечение скользящей средней фиксировали как механическую процедуру лонг-или-шорт, а затем переписали как правило воздержания, которое после нисходящего пересечения держало трехмесячные казначейские векселя.
- В каждой записи о пересечении указывали дату, уровень индекса, уровень скользящей средней и бинарный флаг лонг или шорт.
- Конструкция воздержания связывалась с более низкой бетой и меньшими просадками, а также с тем, что около одной трети выборки проходила без экспозиции к фондовому индексу, а не с тем, чтобы обойти buy-and-hold с учетом дивидендов по совокупной доходности.
- В итоговом заключении 200-дневному пересечению отводили ограниченное применение внутри долгосрочной трендовой модели и указывали, что его следует сочетать с другими инструментами прогнозирования.
Одно графическое правило, три процедуры
200-дневное пересечение скользящей средней задали как механическую процедуру лонг-или-шорт на S&P 500. То же правило сводили календарный год за календарным годом с 1970 по 2009 рядом с индексом за эти годы.
Пересечение скользящей средней — это повторяемый переход между лонгом и шортом, когда индекс проходит через среднюю фиксированной длины своих прошлых уровней. Следование за трендом остается согласованным с последним принятым направлением, а не прогнозирует разворот. Механическая торговая система — это полный, воспроизводимый набор правил входа, выхода и воздержания, проверяемый как одна процедура.
Что фиксировал журнал пересечений
Каждое зафиксированное пересечение записывало дату, уровень индекса, уровень скользящей средней и бинарный флаг позиции — лонг или шорт. Именно этот журнал делал графическое условие воспроизводимым как одну механическую торговую систему, а не как расплывчатую рыночную историю.
От сигнала шорта к правилу воздержания
Сигнал шорта — это нисходящее пересечение, которое в базовом тесте разворачивало книгу из лонга в шорт. Сигналы шорта от того же 200-дневного правила сочли контрпродуктивными.
Правило воздержания — это замена, которая паркует книгу в инструменте, близком к кэшу, вместо того чтобы занимать сторону шорта. Второй механический вариант оставался в лонге по индексу после восходящего пересечения и переходил в трехмесячный казначейский вексель того дня после нисходящего пересечения.
Как оценивали книгу воздержания
Вариант воздержания описывали как проводящий около одной трети выборки без экспозиции к фондовому индексу. Оценка связывала эту конструкцию с более низкой бетой и меньшими просадками, а не с тем, чтобы обойти buy-and-hold с учетом дивидендов по совокупной доходности.
Сравнение с поправкой на риск судит систему по времени на рынке, траектории убытков и экспозиции, а не только по сложной совокупной доходности.
Худшим упомянутым календарным годом варианта на казначейских векселях был 1990. Этот год использовали как ориентир против нескольких более слабых лет buy-and-hold в том же годовом сравнении.
Годовые доходности пересечения 200-дневной скользящей средней S&P 500: «стоять в стороне» против длинной или короткой позиции против «купи и держи»
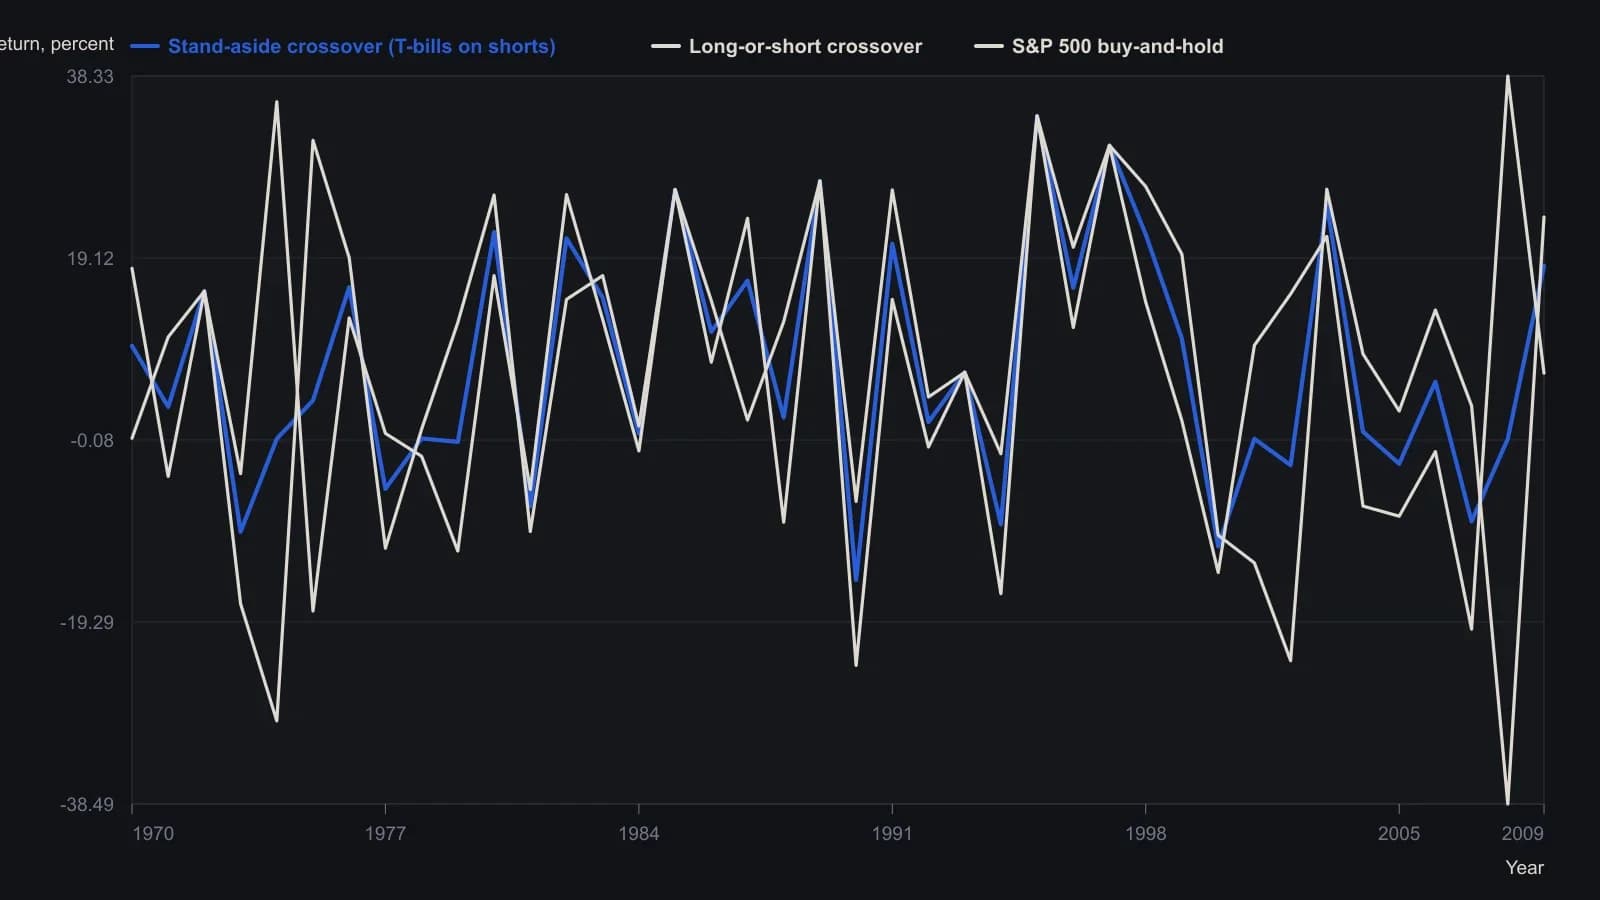
При коротком пересечении портфель «стоять в стороне» держал трёхмесячный казначейский вексель того дня вместо короткой продажи индекса. Источник сообщил о средней годовой доходности 9.2 процента для этого варианта, ниже «купи и держи» с дивидендами.
Ограниченное применение внутри трендовой модели
Итоговое заключение рассматривало 200-дневное пересечение как имеющее ограниченное применение внутри долгосрочной трендовой модели, а не как полное решение следования за трендом. В нем говорилось, что правило следует сочетать с другими инструментами прогнозирования.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover