2008выпуск C041-2
Кластеры лучших дней против трендовых фильтров
Список из двадцати крупнейших однодневных приростов S&P 500 с 1955 по 2005 год помещает каждый лучший день внутрь кластера отскока, чьи соседние снижения были больше этого прироста. Редакционное прочтение: трендовое пересечение скользящих средних следует оценивать как один путь механической торговой системы, а не против полностью инвестированного пути, который лишь удаляет дни роста.
- Сравнение использовало двадцать крупнейших однодневных приростов S&P 500 с 1955 по 2005 год, а не только десять крупнейших дней в десяти- или двадцатилетнем окне.
- По всему этому списку из двадцати каждый лучший день сопровождался соседними снижениями, большими, чем прирост того дня.
- Удаление десяти, пятнадцати или двадцати лучших дней из полностью инвестированного пути с 1955 года до конца выборки снижало итоговый результат, но это сравнение не проверяет, может ли правило тайминга также избегать соседних потерь.
- Простое пересечение скользящих средних описывалось как пропускающее почти все эти лучшие дни вместе с более крупными соседними снижениями, с которыми эти дни были связаны.
Слоган, рассматриваемый как упражнение по проектированию правил
Аргумент о пропущенных лучших днях — это утверждение, что полностью инвестированный длинный путь обречён, если пропущены несколько крупнейших однодневных приростов.
Редакционное прочтение: рассматривайте этот слоган как упражнение по проектированию правил для механической торговой системы. Трендовое пересечение скользящих средних оценивается не по тому, захватывает ли оно изолированные сессии отскока. Оно оценивается по тому, находятся ли эти сессии внутри кластеров отскока, чьи соседние снижения превышают отскок.
Двадцать лучших дней и их соседние снижения
Сравнение использовало двадцать крупнейших однодневных приростов S&P 500 с 1955 по 2005 год, а не только десять крупнейших дней в десяти- или двадцатилетнем окне.
Крупнейший однодневный прирост в этой пятидесятилетней выборке составил 9.1 процента 21 октября 1987 года, после прироста 5.3 процента 20 октября 1987 года и однодневного падения более чем на 20 процентов 19 октября 1987 года.
Несколько следующих по величине приростов 2002 года, включая 5.7 процента 24 июля и 5.4 процента 29 июля, произошли, когда индекс восстанавливался после снижения примерно на 45 процентов от пика августа 2000 года.
Ранжированные приросты 5.1 процента 28 октября 1997 года и 8 сентября 1998 года каждый следовал за близкими снижениями 6.9 процента и 6.8 процента.
Прирост 5 процентов 27 мая 1970 года находился внутри отрезка с 8 мая по 1 июня, который включал 13.9 процента приростов и 16.1 процента потерь.
По полному списку из двадцати каждый лучший день сопровождался соседними снижениями, большими, чем прирост того дня.
Двадцать крупнейших однодневных приростов S&P 500, 1955–2005
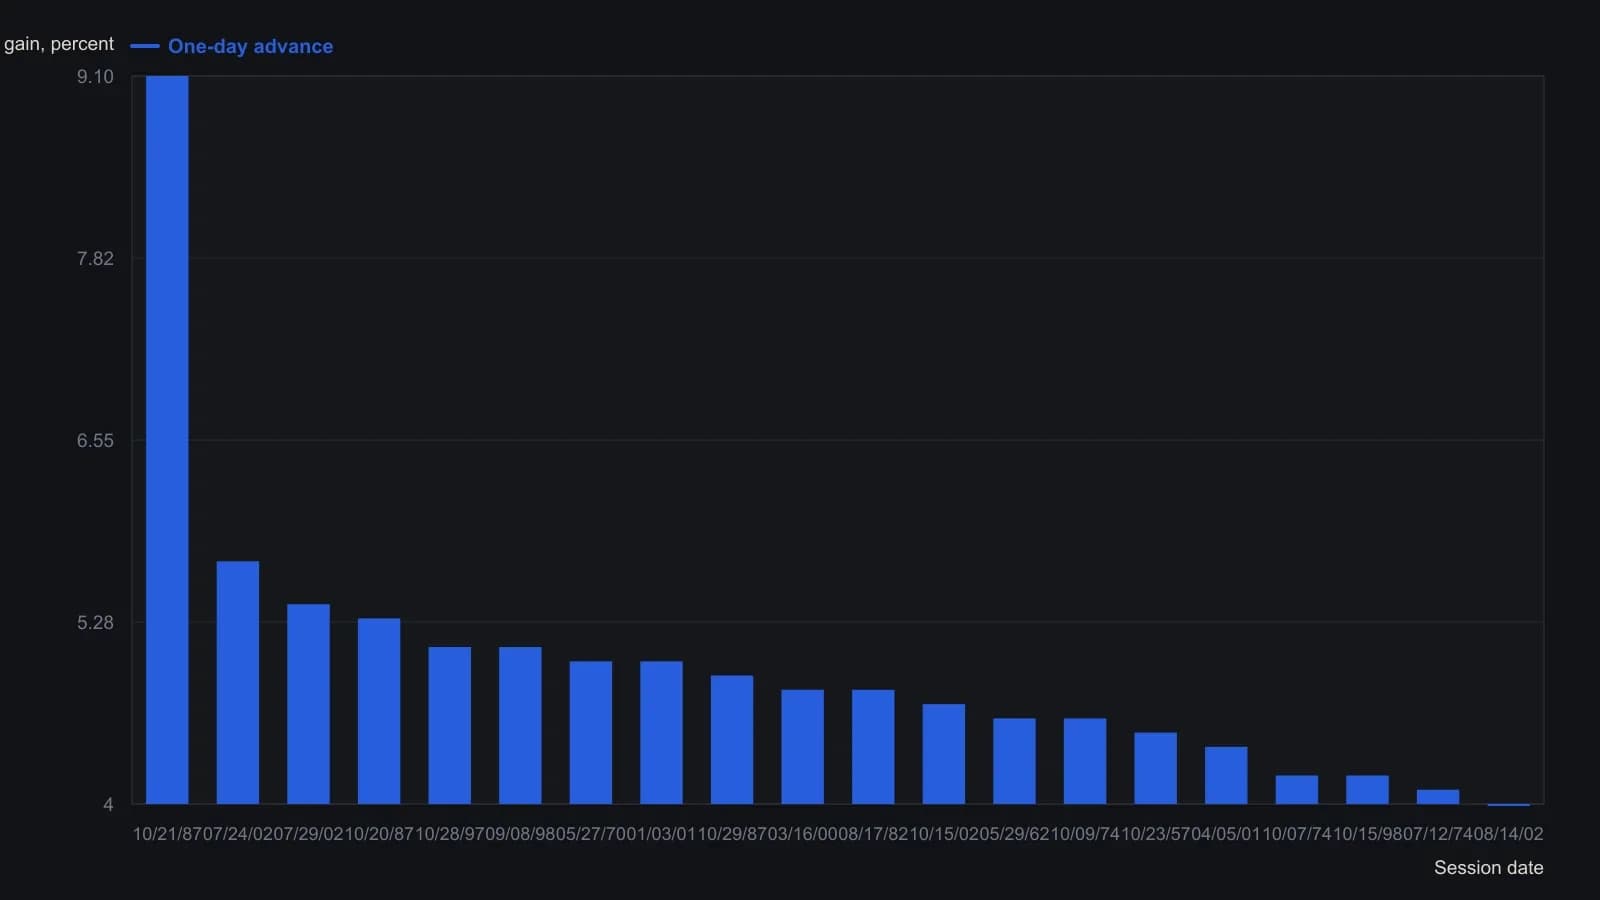
Ahrens ранжировал двадцать крупнейших однодневных приростов S&P 500 за пятьдесят лет вместо слогана про десять лучших дней за двадцать лет. Соседние снижения разбираются в тексте о неравных окнах, поэтому они не нанесены рядом с этими однодневными процентами.
Удаление из полностью инвестированного пути не является проверкой тайминга
Удаление десяти, пятнадцати или двадцати лучших дней из полностью инвестированного пути с 1955 года до конца выборки снижало итоговый результат, но это сравнение не проверяет, может ли правило тайминга также избегать соседних потерь.
Редакционное прочтение: механическая торговая система — это полностью специфицированная процедура тайминга, чьи сигналы можно проверить как один путь через выборку, а не как список изолированных дней роста. Удаление только отскока оставляет соседнее снижение на пути сравнения, поэтому слоган никогда не задаёт вопрос, для ответа на который построено правило.
Оценка пересечения скользящих средних как одного пути
Пересечение скользящих средних — это механический сигнал экспозиции, который меняет участие, когда более короткая средняя цены пересекает более длинную среднюю, превращая повторяемое условие графика в проверяемую гипотезу оставаться в рынке или оставаться вне рынка.
Следование за трендом рассматривает вход, выход и воздержание как один набор правил, привязанный к состоянию рынка, поэтому пропущенный отскок оценивается вместе со снижением, которое ему предшествовало или за ним следовало.
Простое пересечение скользящих средних описывалось как пропускающее почти все эти лучшие дни вместе с более крупными соседними снижениями, с которыми эти дни были связаны.
Редакционное прочтение: описанный путь является релевантной оценкой для упражнения. Вопрос не в том, были ли захвачены изолированные сессии отскока. Вопрос в том, был ли кластер отскока, включая более крупное соседнее снижение, обработан как одна процедура.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover