1990выпуск C071-6
Календарные окна как проверяемые процедуры на индексных фьючерсах
Праздничные и концемесячные сезонные тенденции были записаны как процедуры только длинных позиций на индексных фьючерсах с названными закрытиями входа, закрытиями выхода и временем пребывания вне рынка. Эти короткие удержания сопоставляются со спредом крупной капитализации против более широкого среднего, чтобы окно оценивалось как портфельный контекст.
- Сезонные тенденции были сгруппированы в шесть календарных классов, но только праздничное окно и окно конца месяца были записаны как конкретные процедуры на индексных фьючерсах.
- Каждая процедура называла закрытие входа, закрытие выхода и интервал пребывания вне рынка, поэтому вход, выход и воздержание можно проверять как одну единицу.
- Исторический рабочий процесс использовал прокси индексных фьючерсов, заявленные издержки, кредит на свободные денежные средства и долю временной экспозиции 24 процента, отмечая при этом дрейф плеча по мере роста уровня индекса.
- Спред крупной капитализации против более широкого среднего благоприятствовал крупной капитализации до 1989 года включительно и обычно разворачивался в сторону более широкого среднего в конце декабря и в январе — январский интервал относительной силы.
Шесть классов, две процедуры
Источник сгруппировал сезонные тенденции в шесть классов: день недели, календарный месяц, конец месяца, праздник, президентский цикл и налоговые продажи конца года, связанные с январской моделью относительной силы.
Праздничное окно и окно конца месяца были двумя календарными семействами, рассмотренными как конкретные процедуры на индексных фьючерсах.
Праздничное окно
Праздничное окно задавало длинный вход на закрытии за две сессии до праздника и выход на закрытии непосредственно перед праздником, за исключением Дня благодарения и Рождества, где выход приходился на закрытие сессии после праздника.
Обзор праздничного окна охватил 38 лет предпраздничных сессий, датировал президентский праздник середины февраля только с 1969 года и рассматривал начало 1982 года фьючерсов на фондовый индекс как отдельную проверку продолжения.
Окно конца месяца
Окно конца месяца задавало длинный вход на закрытии сессии перед последним торговым днём месяца, удержание в течение пяти сессий и выход на закрытии четвёртого торгового дня нового месяца.
Окно конца месяца описывалось как удержание счёта в позиции 60 дней каждый год из 255 торговых дней, что формулировалось как 24 процента временной экспозиции.
Прокси, издержки и дрейф плеча
Исторический тест использовал биржевой контракт фьючерса на фондовый индекс как прокси индексных фьючерсов, ссылаясь на ликвидность, а не невзвешенное наличное среднее.
Симуляция конца месяца предполагала начальный баланс 25000 каждый год, 100 на сделку в качестве издержек и кредит 7.5 процента на свободные денежные средства на 20000 свободных средств, что равно 1500 в год.
На смоделированном счёте 25000 дрейф плеча описывался как рост примерно с 1.3, когда композитный индекс стоял на 65, почти до 4-to-1, когда он стоял на 195.50 в конце 1989 года.
Январская относительная сила как рыночный контекст
Спред крупной капитализации против более широкого среднего описывался как благоприятствующий крупной капитализации до 1989 года включительно и обычно разворачивающийся в сторону более широкого среднего в конце декабря и в январе, с двухнедельным разворотом в начале января 1990 года, после которого крупная капитализация вновь утвердилась.
Пункты фьючерсов NY Composite на конец месяца по годам
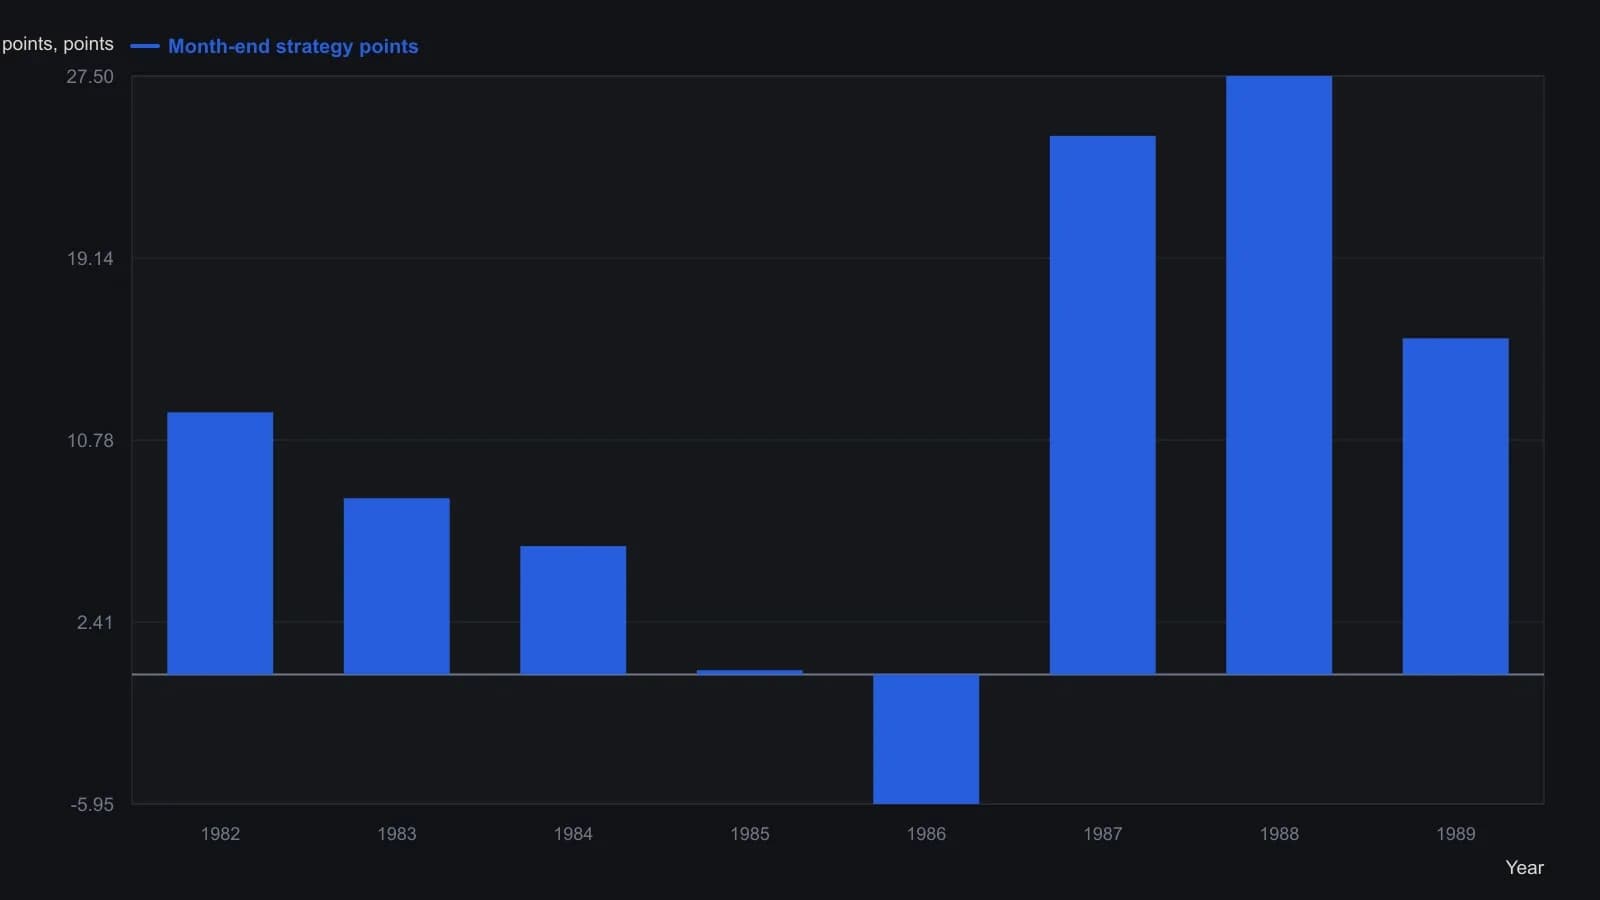
Симуляция использовала фьючерсы NY Composite, $100 на сделку на проскальзывание и комиссии, стартовый баланс $25,000 каждый год и 7.5% на $20,000. Строка 1982 начинается в May.
Все разборы дорожки · 16 разборов
- 1989Ценовые траектории по дням недели зависят от режима
- 1990Январский барометр как задача оценки остатка года
- 1990Календарные окна как проверяемые процедуры на индексных фьючерсах
- 1991Проверка летнего ралли июля-августа как подсчёта частоты
- 1996Вложенные календарные часы во фьючерсах на долгосрочные облигации
- 2006Наложение односессионных календарных фильтров на режимы индекса
- 2008Январский эффект как короткое окно против месяца
- 2012Сезонное окно по-прежнему нуждается в подтверждении режима и графика
- 2013Календарная сезонность как фильтр режима, а не самостоятельный сигнал
- 2016Месячная сезонная тепловая карта как режимный фильтр из трёх ворот
- 2016Окна payroll и режимы расчётов
- 2017Сезонные окна Memorial Day по акциям, ставкам и евро
- 2018Окно смены месяца, поза и меню открытия
- 2019Месячные FX-режимы как установки с тремя состояниями
- 2019Сезонные окна внутри режимов издержек возобновляемой энергетики
- 2020Когда пробой срывается на одну клетку, рассматривайте это как фильтр режима