2012выпуск C1254-57
Ступенчатые стопы как одна механическая процедура входа и выхода
Алгоритм только по цене может выставить prebuy или presell вместе с защитным стопом и более чем одним уровнем фиксации прибыли. Редакторская позиция: рассматривать этот пакет как одну механическую процедуру, а пустой скан — как воздержание, а не как повод импровизировать.
- Один алгоритм только по цене может выдавать сигналы на покупку и продажу по акциям, биржевым фондам, фьючерсам и валютным парам.
- Каждый ступенчатый сигнал упакован вместе с защитным стопом и более чем одним уровнем фиксации прибыли, поэтому выход задан вместе со входом.
- Дневной presell можно считать более сильным кандидатом на короткую позицию, когда он совпадает с медвежьими показаниями на более коротких барах и на недельном таймфрейме.
- Редакторский вывод: записывать ступенчатый вход, защитный стоп и цели как одну процедуру и рассматривать пустой скан как воздержание, а не как повод импровизировать.
Что выдаёт рабочий процесс
Один алгоритм только по цене может выдавать сигналы на покупку и продажу по акциям, биржевым фондам, фьючерсам и валютным парам. Краткосрочные сетапы берутся из внутридневных или дневных данных, а долгосрочные — из недельных. Внутридневные сигналы задаются на пяти фиксированных барах: 15, 30, 60, 120 и 240 минут.
Выход системы — сигнал: инструкция войти, выйти или остаться в стороне. В терминах этой статьи это делает рабочий процесс mechanical-trading-system, полным и повторяемым набором правил входа, выхода и воздержания, которые применяются одинаково каждый раз, когда появляются входные данные. rule-based-entry — заранее заданное условие, которое выдаёт инструкцию купить, продать или остаться в стороне на основе состояния рынка и ограничений исполнения, а не дискреционного суждения.
Что выбирают до запуска скана
До запуска скана пользователь выбирает рынок, таймфрейм, бычий или медвежий уклон и то, должен ли искомый сигнал быть prebuy или presell. Торговую вселенную можно сузить по подкатегории, ценовым ограничениям и фильтру минимального объёма.
Ступенчатые стопы приходят уже с прописанными выходами
prebuy — это выставленная заранее цена длинного входа, которая ещё не торговалась и размещается как buy-stop. presell — это выставленная заранее цена короткого входа, которая ещё не торговалась и размещается как sell-stop. В этом рабочем процессе prebuy или presell — это цена ступенчатого стопа, которая на момент последнего обновления скана ещё не была достигнута.
Каждый ступенчатый сигнал упакован вместе с защитным стопом и более чем одним уровнем фиксации прибыли, поэтому выход задан вместе со входом. holding-period — время, в течение которого позиция остаётся открытой после срабатывания правила входа системы. Редакторское прочтение: пакет написан под этот holding-period, поэтому трейдера не просят изобретать выход после появления сигнала.
Согласование таймфреймов при поиске шортов
Нисходящий поиск шортов ранжирует слабые сектора, затем отрасли внутри этих секторов, затем самые слабые бумаги для сигналов presell. Бумагу можно считать более сильным кандидатом на короткую позицию, когда дневной presell совпадает с медвежьими показаниями на более коротких барах и на недельном таймфрейме. time-frame-alignment — это эта проверка: согласуются ли более короткие и более длинные бары, прежде чем сигнал считают подтверждённым.
Редакторская рамка: процедура следует преобладающему тренду на протяжении holding-period, а не прогнозирует разворот; в этом смысле здесь используется momentum-strategy.
Календарь прошлых меток
Прошлые метки покупок и продаж можно просматривать в календаре дневной и недельной истории по рынку или по одному инструменту. Редакторское прочтение: календарь нужен, чтобы разобрать, как mechanical-trading-system уже разметил ленту. Он не заменяет пустой скан и не является поводом писать новое правило на месте.
Bed Bath & Beyond: короткая позиция 1 June 2012
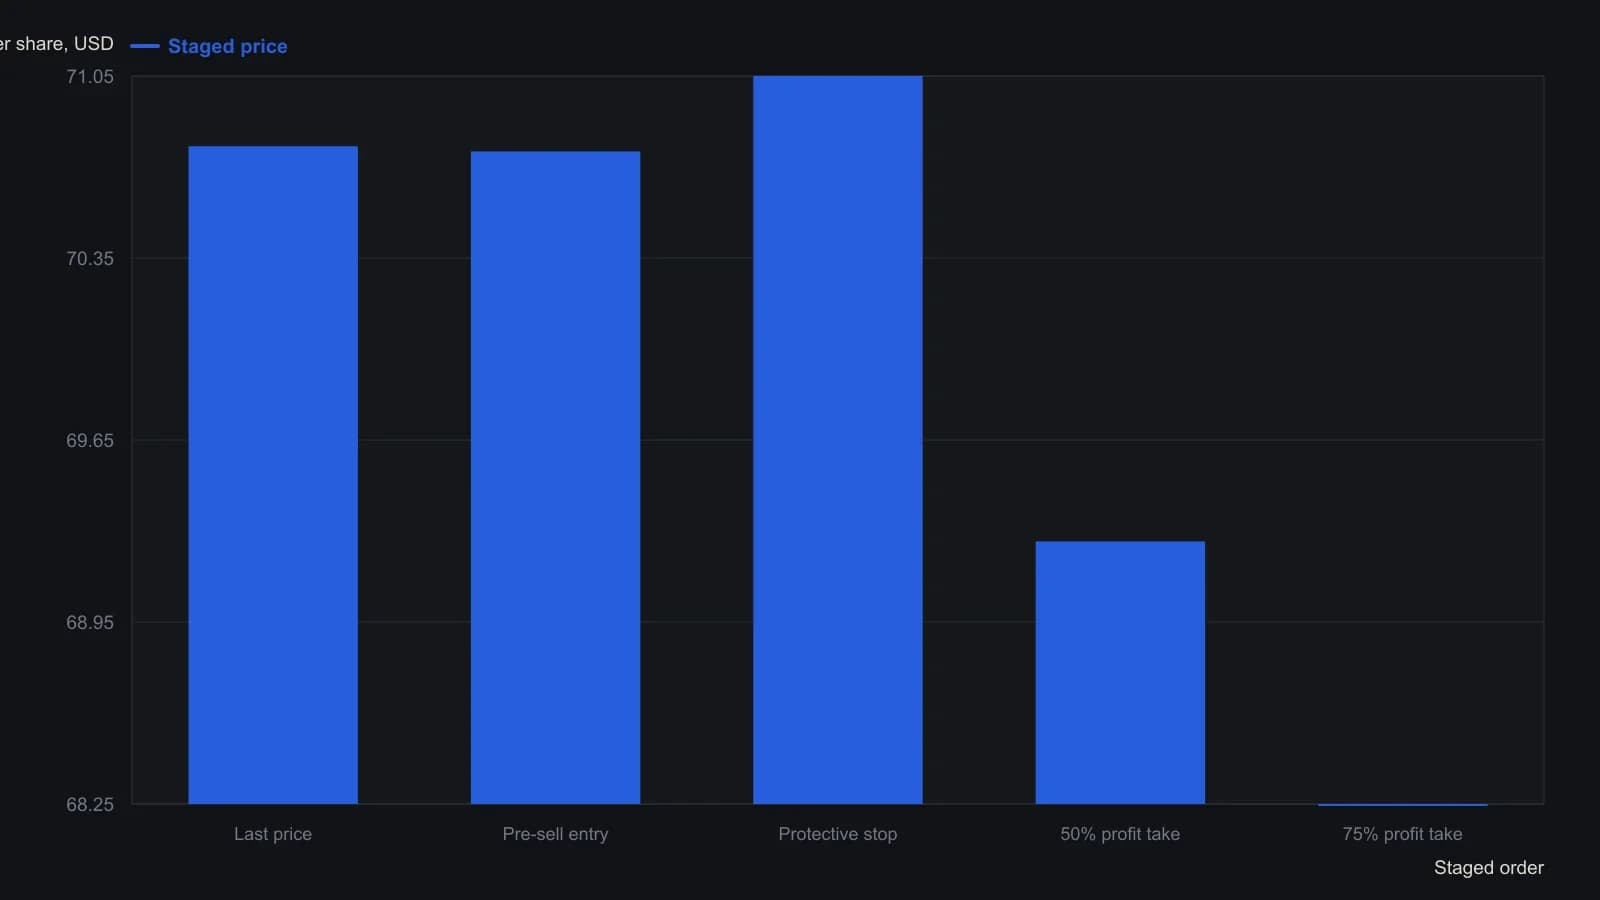
Консервативный 15-минутный presell-скан TheWizard в пятницу 1 June 2012. Отпечатки 50% и 75% — масштабированные покрытия алгоритма по короткой.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило