2004выпуск C081-5
Оценка advance-issues-momentum на fixed-symbol-basket
Broad-market-advancing-issues рассматриваются как показатель ширины всего рынка, однако они не ограничены сверху, а их состав может меняться. Advance-issues-momentum заменяет эту открытую ленту диапазонно ограниченным подсчётом на fixed-symbol-basket, поэтому turning-point-confirmation можно записать как одну зеркальную процедуру long и short и проверить как mechanical-bias-test.
- У broad-market-advancing-issues нет фиксированного состава и верхней границы, что в материале отмечается как особенно неудобное для систематического использования по итогам дня.
- Advance-issues-momentum — это ежедневный подсчёт бумаг в fixed-symbol-basket, у которых n-day-momentum положителен, поэтому зоны перекупленности и перепроданности можно задать как устойчивые пороги.
- В разобранном примере считались 30 составляющих industrial-average на 20-дневном lookback, и это значение наносилось против связанного фьючерса на large-cap индекс, который был исключён из подсчёта.
- Правила turning-point-confirmation для long и short были зеркальными, и архив проверял их с помощью always-in-market mechanical-bias-test, а не как полную систему исполнения.
Почему общебиржевые растущие бумаги неудобно систематизировать
Общебиржевые итоги растущих бумаг рассматриваются как показатель ширины всего рынка. Они не ограничены сверху, и их состав может меняться. Материал отмечает это сочетание как особенно неудобное для систематического использования по итогам дня.
Эта открытая серия — broad-market-advancing-issues: общебиржевой дневной итог бумаг, закрывшихся выше, без фиксированного состава и без верхней границы.
Как строится замещающий подсчёт
Advance-issues-momentum заменяет этот неограниченный подсчёт по ленте числом бумаг в заранее заданной корзине, у которых положителен n-day close-to-close momentum. N-day-momentum — это последнее закрытие минус закрытие n торговых сессий ранее.
Бумага считается растущей только когда последнее закрытие выше закрытия n сессий ранее. Индикатор — это этот дневной подсчёт, со вторым параметром, который может исключать указанные символы из итога.
В разобранном примере 30 составляющих industrial-average использовались как fixed-symbol-basket, и 20-дневный lookback наносился против связанного фьючерса на large-cap индекс. Этот фьючерс был исключён из подсчёта. Fixed-symbol-basket — это заранее заданный список, выбранный так, чтобы представлять рынок таймируемого инструмента и чтобы у подсчёта ширины был устойчивый максимум.
Что фиксированный список меняет на графике
Поскольку размер списка фиксирован, подсчёт ограничен по диапазону. Зоны перекупленности и перепроданности можно задать как устойчивые пороги. Отдельная серия declining-issue не нужна, а сравнения двойной вершины или двойного дна однозначнее, чем на неограниченном биржевом итоге.
Экстремумы на графике 20-дневной серии описывались как часто совпадающие с важными разворотами, особенно после того как подсчёт доходил до экстремума и затем разворачивался. Одна приведённая последовательность прошла от значения ниже 5 до потолка 30 в August 2002 перед последующим снижением.
Как правила точек разворота были записаны и проверены
Turning-point-confirmation — это последовательные движения ширины в одном направлении, за которыми следует небольшой разворот, остающийся внутри заданной полосы. Паттерн long требовал двух последовательных снижений, затем повышения, которое оставалось ниже 20 и выросло менее чем на 5 пунктов. Паттерн short был зеркальным и требовал, чтобы значение оставалось выше 10.
Процедура оценки всё время оставалась в рынке с одним контрактом, не использовала стопы и комиссии и охватывала 1 January 1998 through 30 May 2003. Эта постановка — mechanical-bias-test: always-in-market набор правил long и short, используемый чтобы спросить, есть ли у паттерна направленный наклон, а не задана ли полная система исполнения.
Тест смещения Dow-30 AIM: процент закрытой чистой прибыли по книгам
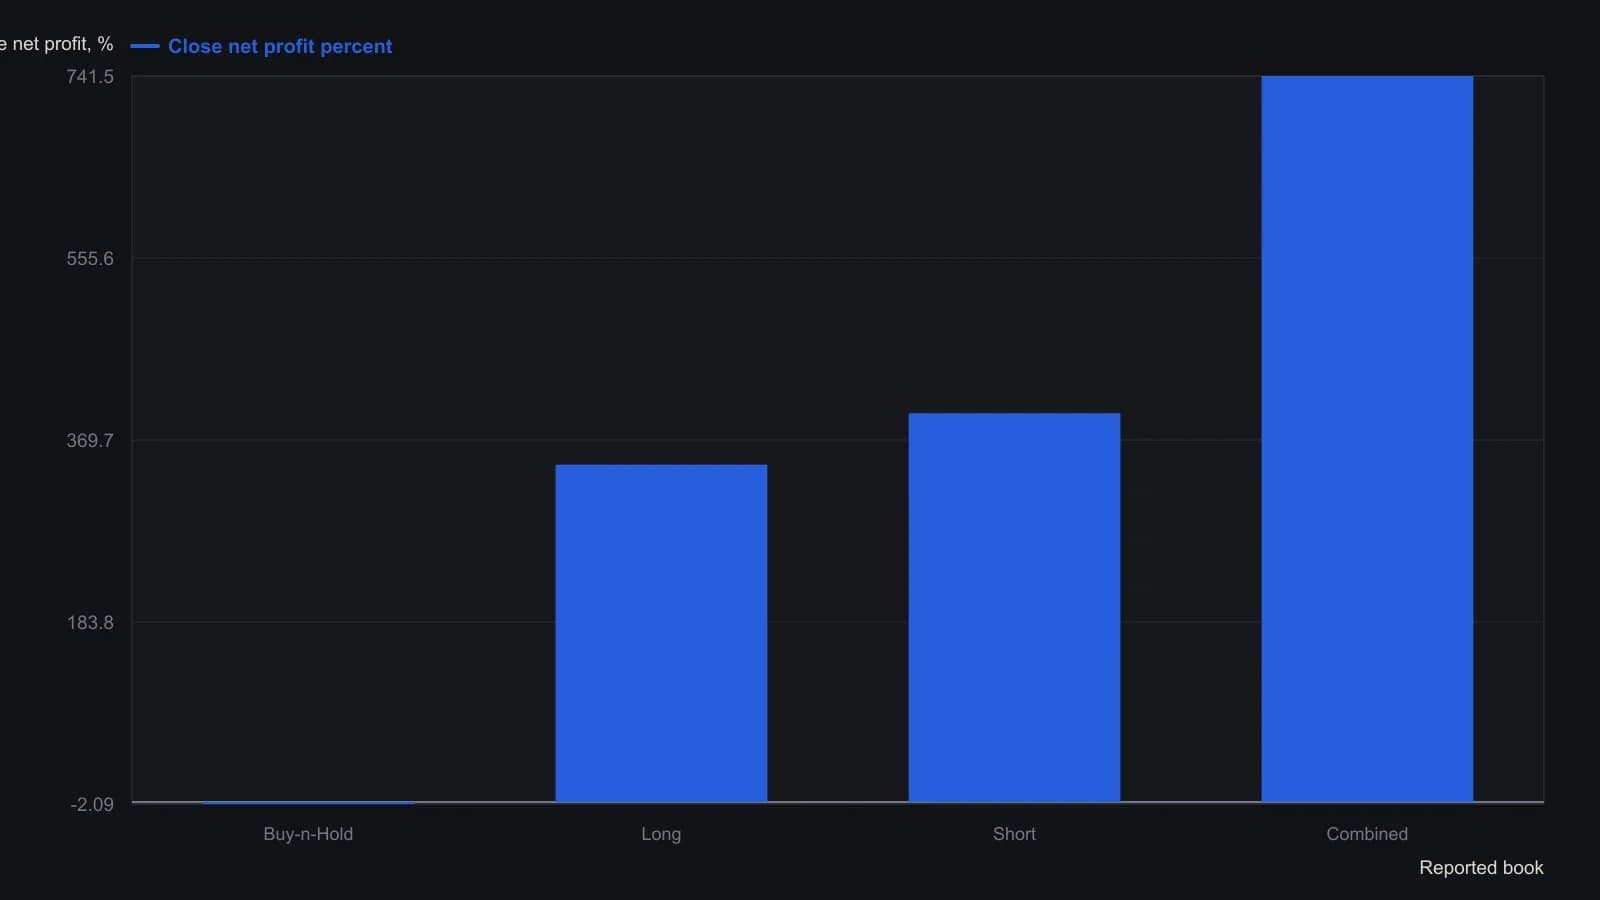
Исходное окно теста — January 1, 1998 по May 30, 2003, один контракт e-mini S&P, без стопов, без комиссий, всегда в рынке. Суммарная закрытая чистая прибыль $74,150.00 плюс прибыль/убыток открытой позиции -$4,912.50 равняется итоговой прибыли $69,237.50, указанной в статье.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило