2017выпуск C0724-26
Противоположные правила для импульса цены индекса и волатильности
Редакционное прочтение: рассматривайте ценовой индекс и его волатильность как два связанных рынка, которым могут потребоваться противоположные правила входа, выхода и воздержания. Архивная связка — это процедура короткого цикла на фондовом индексе и процедура высокого импульса на связанном ряде волатильности, протестированные как одна процедура короткого горизонта.
- Процедура импульса короткого горизонта может покупать перекупленные последовательности и продавать перепроданные последовательности, а не играть против этих состояний.
- Один и тот же рынок можно изучать с двух связанных сторон, сочетая процедуру короткого цикла на фондовом индексе с процедурой высокого импульса на связанном ряде волатильности.
- Sequence-of-runs, счёт подряд идущих дней роста или снижения, — это общий вход рыночного состояния, который может запускать оба набора правил.
- Противоположные профили числа дней и длины серий используются, чтобы обосновать opposite-strategies вместо применения одного набора правил к обоим рядам.
Связанные рынки цены и волатильности
Процедуру импульса короткого горизонта можно задать как покупку перекупленных последовательностей и продажу перепроданных последовательностей, а не игру против этих состояний. В этой архивной связке такая позиция высокого импульса применяется к связанному ряду волатильности.
Один и тот же рынок можно изучать с двух связанных сторон — движения цены и волатильности, — сочетая процедуру возврата к среднему на фондовом индексе с процедурой высокого импульса на связанном ряде волатильности.
Редакционное прочтение: рассматривайте ценовой индекс и его волатильность как два связанных рынка, которым могут потребоваться противоположные правила входа, выхода и воздержания, и затем тестируйте эту связку как одну процедуру короткого горизонта.
Противоположные числа дней и размеры движений
С августа 1998 года по февраль 2017 года дневные числа дней роста, числа дней снижения и средние размеры движений вверх и вниз для SPY и VIX шли в противоположных направлениях.
У SPY было больше дней роста, чем дней снижения, и более крупные средние дни снижения, чем дни роста, тогда как у VIX было больше дней снижения, чем дней роста, и более крупные средние дни роста, чем дни снижения.
Противоположные количества дней роста и снижения в SPY и VIX
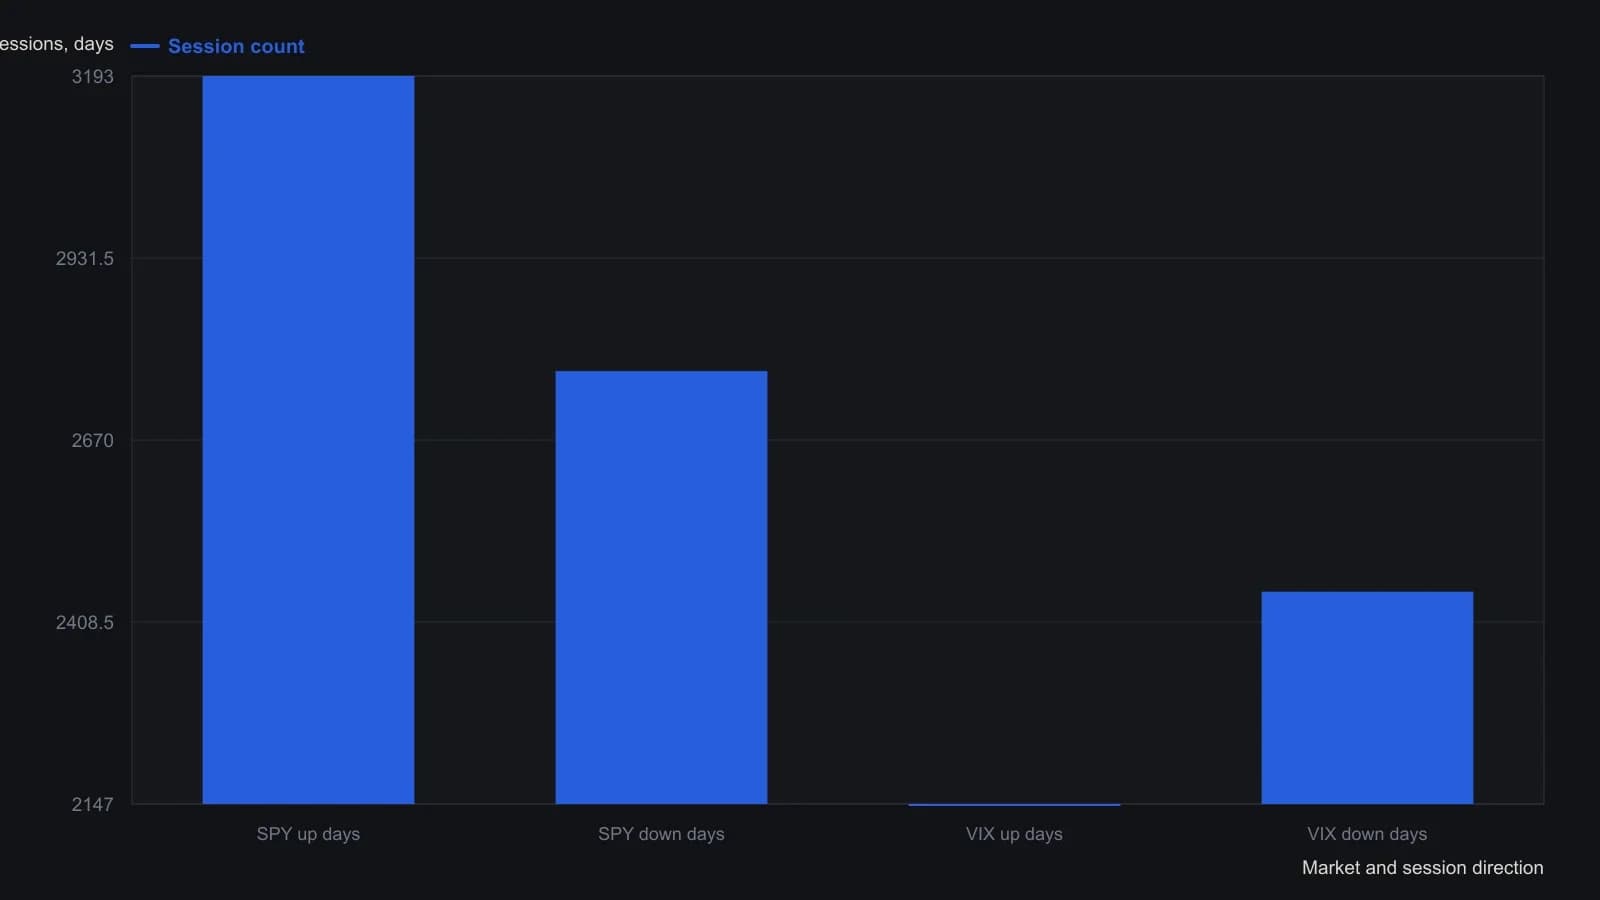
Та же таблица приводит и средние размеры дневного хода (SPY +0.92/−0.99, VIX +1.11/−0.99). Эти величины в процентной шкале здесь опущены, чтобы ось y оставалась в единицах дней. Подсчёт ведётся по SPY и индексу VIX, а не по UVXY.
Sequence-of-runs как общий триггер
Последовательности подряд идущих дней роста и снижения могут служить входом по паттерну, который запускает и правила возврата к среднему по фондовому индексу, и правила импульса волатильности. Sequence-of-runs — это тот счёт подряд идущих дней роста или снижения, который используется как вход рыночного состояния и запускает вход, выход или воздержание.
Графики серий SPY показывали более длинные восходящие последовательности, включая серии из 12 и 14 дней, тогда как графики серий VIX показывали более длинные нисходящие последовательности, включая серии из 10 дней.
По сравнению со случайными последовательностями и у SPY, и у VIX было меньше одно- и двухдневных серий и более длинные хвосты протяжённых серий, причём VIX был смещён в противоположную от SPY сторону.
Как записано правило короткого цикла по фондовому индексу
Процедура короткого цикла по фондовому индексу может входить после многодневной серии, например покупая на закрытии третьего дня снижения и выходя на закрытии второго дня после входа, причём пороги и окна удержания длинной стороны удлинены относительно коротких.
Короткий цикл здесь означает процедуру возврата к среднему, которая ждёт серию подряд идущих дней снижения или роста, а затем играет против этой серии после отложенного входа и короткого заранее заданного окна удержания. Высокий импульс означает парный набор правил по волатильности, который покупает уже растянутые восходящие последовательности и продаёт уже растянутые нисходящие последовательности вместо игры против них.
Редакционное прочтение: держите два набора правил в одной процедуре, чтобы выборы входа, выхода и воздержания оставались совместно проверяемыми на связанных рядах.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило