2006выпуск C021-4
Экстремум доллара против товарного индекса как кейс режима
Конец 2004 года и 2005 год поставили индекс доллара США и непрерывный товарный индекс на противоположные экстремумы, которые вместе в последний раз наблюдались в ноябре 1980 года. Ставка по федеральным фондам сделала эти два эпизода экономически различными. Базовая линия по скользящей средней и импульсная процедура «покупать слабость, продавать силу» затем позволили сравнить инфляционную сделку с buy-and-hold.
- Читайте слабый индекс доллара США против высокого непрерывного товарного индекса вместе с золотом, нефтью и ставкой по федеральным фондам, чтобы классифицировать режим инфляционного стресса.
- Ноябрь 1980 года и период около сентября 2005 года были одновременными противоположными экстремумами доллара и товарной корзины, но ставка по федеральным фондам была около 20 процентов в 1980 году и около 3.75 процента в более позднем эпизоде.
- Среда растущих ставок может притягивать иностранные покупки в долларовые активы, пока товары остаются на повышенных уровнях, поэтому доллар и золото могут расти вместе, а не только двигаться в противофазе.
- Последовательность разворотов по скользящей средней и осциллятору на золоте в 2005 году и импульсная процедура «покупать слабость, продавать силу» на плато сравнивается с buy-and-hold, чтобы инфляционная сделка оставалась определённым набором входов, выходов и разворотов.
Читайте экстремум как режим
От редакции. Экстремум доллара против товарного индекса — это кейс для классификации режима инфляционного стресса. Следующая работа — поставить базовую линию по скользящей средней и импульсную процедуру «покупать слабость, продавать силу» рядом с buy-and-hold, чтобы инфляционная сделка была проверяемой последовательностью, а не нарративом.
В конце 2004 года индекс доллара США достиг 80.53 — девятилетнего минимума и такой степени слабости доллара, которая за предыдущие 30 лет наблюдалась лишь дважды. К сентябрю 2005 года непрерывный товарный индекс достиг 336.56, чуть ниже своего пика 20 ноября 1980 года в 337.60, что стало 25-летним максимумом корзины.
Доллар и товарная корзина находились на одновременных противоположных экстремумах в ноябре 1980 года и снова около сентября 2005 года, но ставка по федеральным фондам составляла около 3.75 процента в более позднем эпизоде против почти 20 процентов в 1980 году.
Что последовало за сжатием высокими ставками 1980 года
Золото достигло пика около 875 долларов в январе 1980 года, нефть превысила 40 долларов за баррель, ставка по федеральным фондам достигла около 19 процентов в середине 1981 года, а прайм-рейт поднялся выше 21 процента.
После этого сжатия высокими ставками Мексика девальвировала песо на 30 процентов в начале 1982 года, промышленный индекс Доу-Джонса упал на 22 процента к июлю 1982 года, некоторые цены на жильё в США и Канаде снизились вплоть до 50 процентов, а к началу 1983 года американский прайм-рейт вернулся к 10.5 процента при золоте около 350 долларов и нефти ниже 30 долларов за баррель.
Та же ноябрьская дата, разные миры ставок политики
1 ноября 1980 года золото было около 650 долларов за унцию и падало с уровней выше 800. 1 ноября 2005 года оно составляло примерно 465 долларов, тогда как ставка по федеральным фондам была около 4 процентов против пиков 1980-81 годов около 19 процентов.
Среда растущих ставок может притягивать иностранные покупки в долларовые активы даже при сохранении повышенных товарных цен, создавая режим, в котором доллар и золото могут расти вместе, а не только двигаться в противофазе.
Базовые показатели потребительских цен могут занижать инфляционное давление на домохозяйства, потому что они не полностью включают жильё, продовольствие и топливо — две из крупнейших статей потребительских расходов.
Последовательность скользящей средней и моментума против buy-and-hold
Кейс по золоту 2005 года с использованием осцилляторов, скользящих средних и межрыночной прогнозной скользящей средней разворачивался в определённых точках от длинной позиции 20 июня по 445.90 через последующие короткие и длинные позиции, дав 43.80 доллара чистой прибыли, включая один убыток в 15.60 доллара, против 21 доллара от удержания первой длинной позиции до 31 октября.
Проиллюстрированная импульсная процедура покупки слабости и продажи силы на плато представлена как превосходящая buy-and-hold, за исключением устойчивого долгосрочного восходящего тренда, который описывается как встречающийся менее 20 процентов времени.
Цены на золото из разбора импульса 2005 года
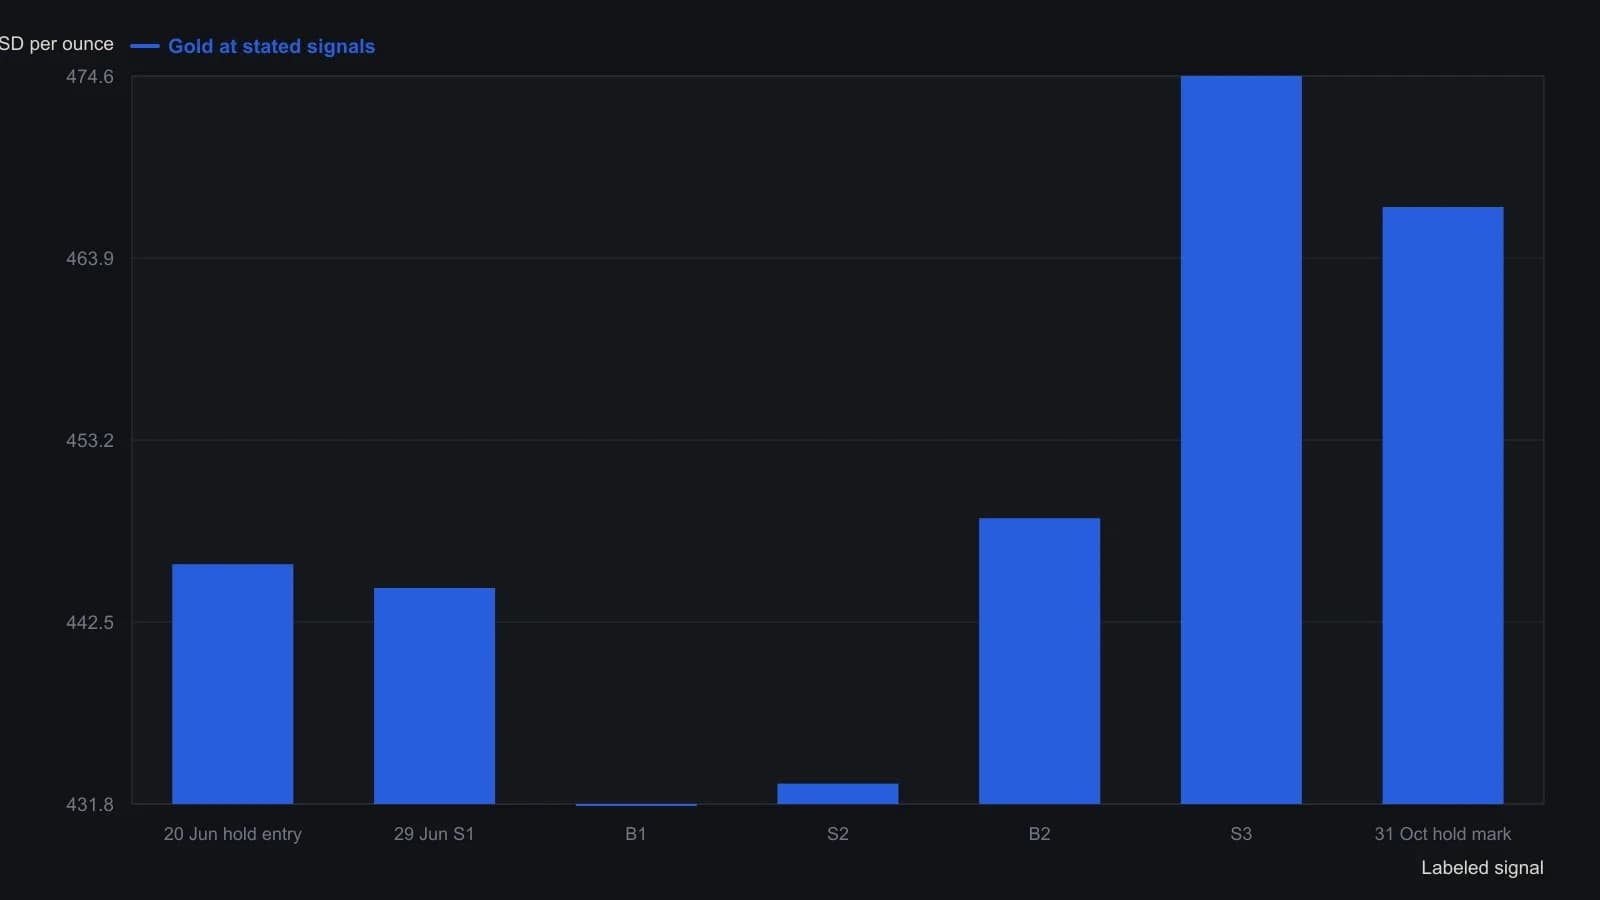
Автор засчитывает закрытые развороты в 43.80 доллара против 21 на удержании, без учёта комиссии, и фиксирует убыток 15.60 по короткой позиции от 433.00 до 448.60. Покупка 11 November названа, но котировка не приведена, поэтому она опущена.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило