1995выпуск C081-5
Регрессия дивидендной доходности как шлюз удержания против моментума
Архив использовал quadratic-yield-regression как buy-and-hold-meter от starting-dividend-yield к decade-ahead-return. Редакторское прочтение: рассматривать этот измеритель как оценочный шлюз для того, когда пассивное удержание имело историческую поддержку, и рассматривать intermediate-momentum-overlay как комплементарную проверяемую процедуру, когда стартовые доходности были низкими.
- Месячный ряд starting-dividend-yield был сопоставлен с decade-ahead-return, реализованной на том же широком индексе.
- quadratic-yield-regression была тем buy-and-hold-meter, с помощью которого судили, имело ли безусловное удержание историческую статистическую поддержку.
- low-yield-correction-mark и high-yield-accumulation-mark располагались на противоположных концах этого измерителя.
- Когда стартовые доходности были низкими, процедура использовала intermediate-momentum-overlay вместо безусловного длинного удержания.
Что сопоставил архив
Месячный ряд дивидендных доходностей широкого индекса был сопоставлен со сложной годовой полной доходностью, реализованной на том же индексе за следующие десять лет. Эта пара и есть buy-and-hold-meter: историческое отображение от starting-dividend-yield, трейлинговой ставки распределений, наблюдаемой на индексе в начале окна прогноза, к decade-ahead-return, сложной годовой полной доходности, включая распределения, за десять лет, которые следуют за наблюдением доходности.
Как была задана регрессия
Оценка задала quadratic-yield-regression с decade-ahead-return в качестве зависимой переменной и одновременным starting-dividend-yield в качестве объясняющего входа. Спецификация использовала доходность и квадрат доходности, чтобы подогнанная траектория от стартовой доходности к decade-ahead-return могла изгибаться. Для подогнанной спецификации были приведены скорректированный R-квадрат 0.83, остаточная стандартная ошибка 1.80 и F-статистика на 2 и 443 степенях свободы.
10-летняя доходность S&P 500 в зависимости от начальной дивидендной доходности
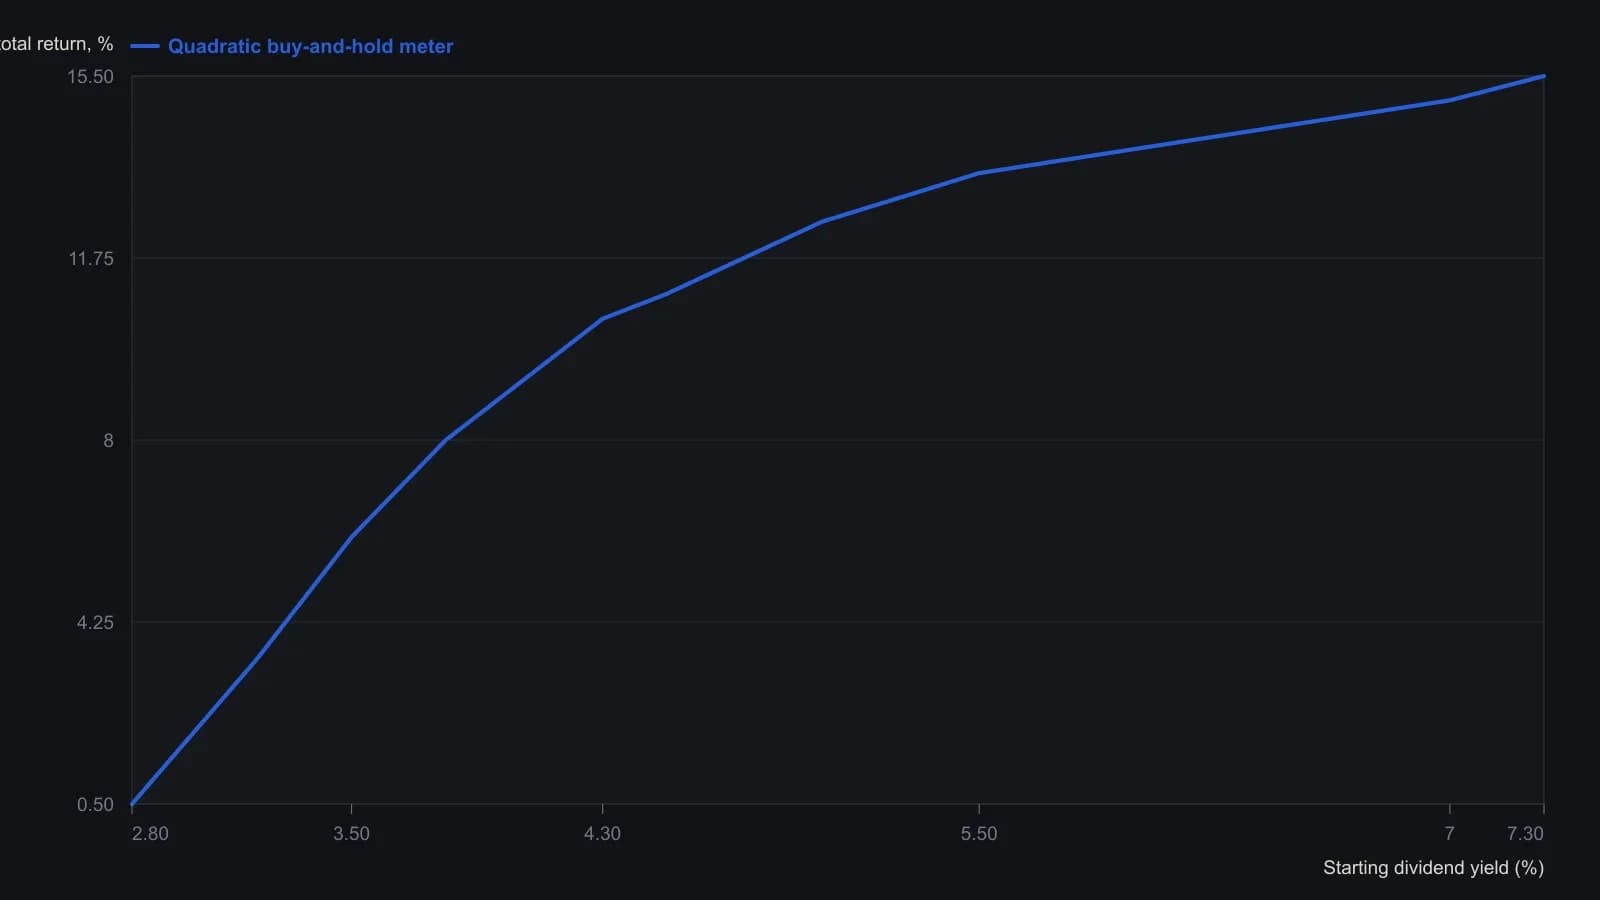
Квадратичная регрессия 10-летней сложной годовой полной доходности на месячную дивидендную доходность S&P 500; последний начальный месяц в выборке — February 1985. Значения кривой сняты с опубликованного графика, а не из напечатанных коэффициентов. Скорректированный R-squared составил 0.83.
Как была закрыта послевоенная выборка
Послевоенная выборка была построена так, что последнее полное десятилетнее окно доходности начиналось около March 1985 и использовало доходность February 1985 как стартовое наблюдение.
Метки доходности и комплементарный оверлей
Исторические графики трактовали доходность индекса ниже 3 процентов как low-yield-correction-mark, условие, за которым после короткого интервала часто следовало резкое снижение индекса. Доходность выше 6 процентов трактовалась как high-yield-accumulation-mark, исторически отмеченное условие, при котором очень высокая доходность индекса совпадала с циклическими минимумами и рассматривалась как традиционный практический сигнал входа.
Когда стартовые доходности были низкими, предложенная процедура заменяла безусловное длинное удержание на intermediate-momentum-overlay, правило, которое допускает экспозицию в акциях только при наличии подтверждения моментума на промежуточном горизонте. Стартовая доходность mid-1960s около 3 процентов использовалась как аналог для более позднего десятилетия повторных повышений и снижений, а не гладкого пассивного удержания.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило