2014выпуск C0651-56
Построение входа по дивергенции наклонов на нескольких окнах
Эта заметка фиксирует, как строить сигналы лонг, шорт и выхода из голосования наклонов линейной регрессии по серии стохастического моментума и по цене закрытия.
- Сравнивайте наклоны линейной регрессии серии стохастического моментума и цены закрытия на трёх окнах lookback, чтобы выявить расхождение направлений.
- Выдавайте лонг только когда как минимум два наклона моментума отрицательны и как минимум два наклона цены положительны. Выдавайте шорт только когда эти голоса меняются на противоположные.
- Закрывайте и лонги, и шорты, когда каждый наклон цены и каждый наклон моментума выше нуля либо когда каждый из этих наклонов ниже нуля.
- Меняйте чувствительность, требуя одну, две или три одновременные дивергенции окон, либо ограничив книгу режимом long-only. В решение входит только знак каждого наклона относительно нуля.
Голосование по трём окнам наклона
Процедура выявляет расхождение между серией стохастического моментума и направлением цены закрытия. Для этого сравниваются наклоны линейной регрессии обеих серий на трёх окнах lookback.
Конструкция по умолчанию использует 25-периодный стохастик. Окна наклона в 5, 12 и 14 баров применяются и к осциллятору, и к цене закрытия.
Правила лонга, шорта и выхода
Сигнал лонг выдаётся только когда как минимум два из трёх наклонов моментума отрицательны и как минимум два из трёх наклонов цены положительны.
Сигнал шорт выдаётся только когда как минимум два из трёх наклонов моментума положительны и как минимум два из трёх наклонов цены отрицательны.
Лонги и шорты закрываются, когда каждый наклон цены и каждый наклон моментума выше нуля либо когда каждый из этих наклонов ниже нуля.
Конструкция по умолчанию и перенос на платформы
Те же правила голосования наклонов можно пересобрать как бэктестируемую стратегию на графических платформах. Это включает тесты по одному символу и портфельные прогоны по нескольким символам.
Дневное закрытие SPY во время голосования по наклонам трёх окон в Excel
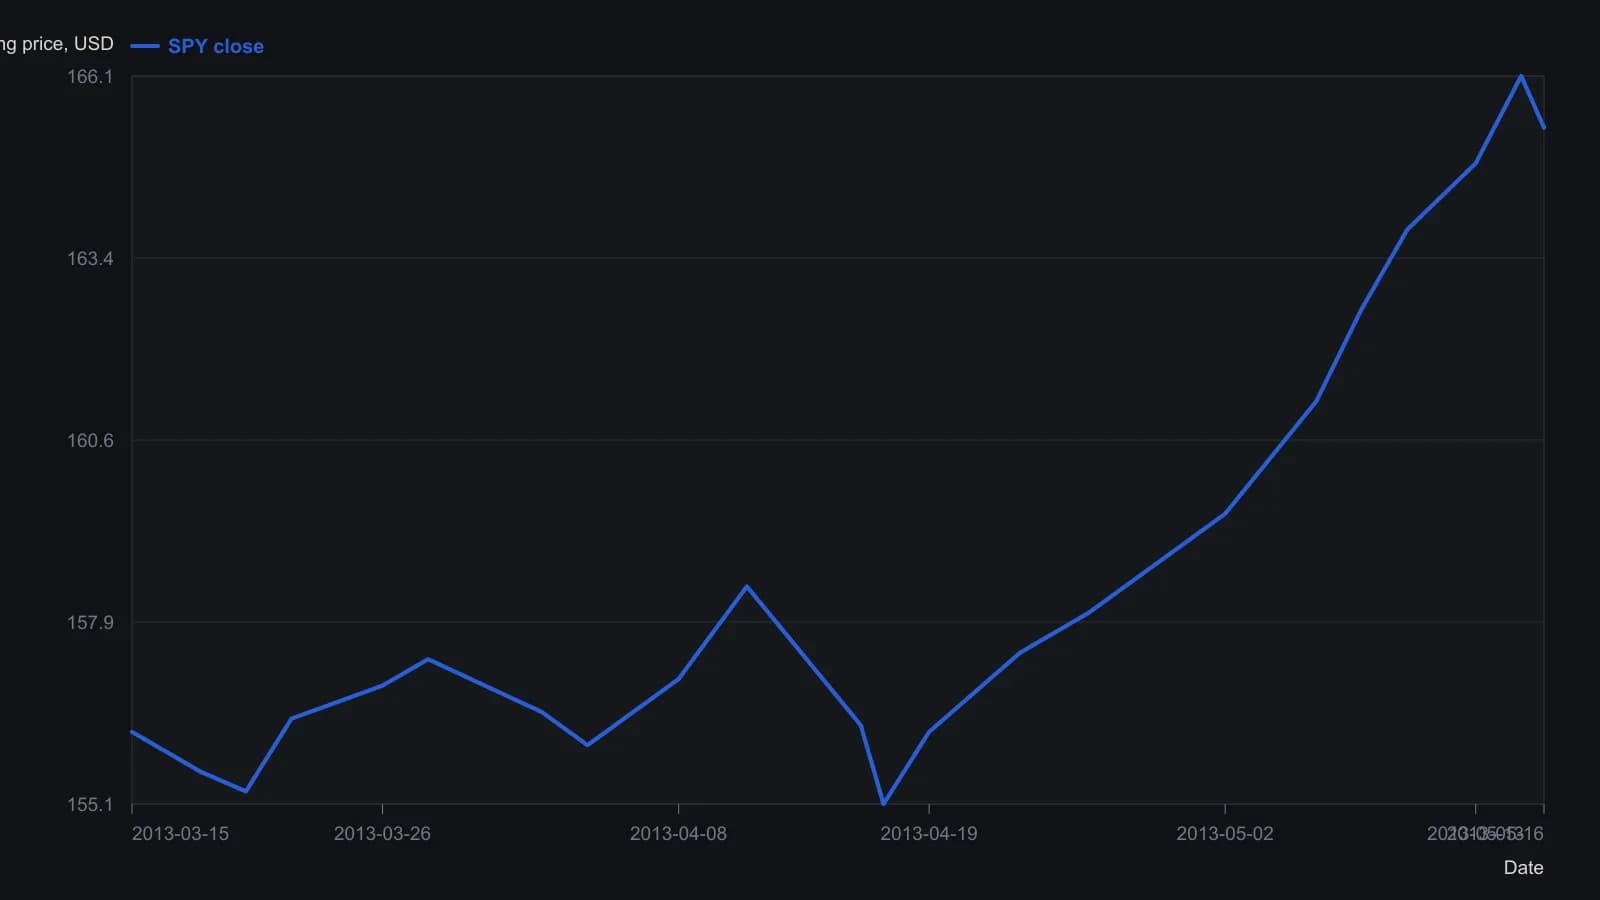
На снимке параметры книги по умолчанию: быстрый импульс включён, длина стохастика 10, окна наклона 5/8/13, вход после одной дивергенции. Нижняя панель отображает шесть наклонов цены и импульса на общей нулевой линии, но при данном разрешении эти линии накладываются слишком плотно, чтобы оцифровать их как отдельные ряды.
Как менять чувствительность
Чувствительность можно менять, требуя одну, две или три одновременные дивергенции окон, прежде чем сделка будет разрешена. Книгу также можно ограничить режимом long-only.
Решения используют только знак каждого наклона относительно нуля. Разные числовые масштабы наклонов цены и наклонов моментума не меняют логику входа или выхода.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило