2004выпуск C061-4
Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
Многолетняя рабочая тетрадь пересобрала common-stock-sample, считывала 10-дневный advance-decline-oscillator на экстремумы и с помощью new-high-thinning плюс sentiment-extreme решала, когда отскок в перекупленности был лишь передышкой.
- Биржевые итоги advance-decline отложили в сторону ради common-stock-sample, из которого убрали привилегированные акции, фонды закрытого типа, иностранные листинги, REIT и подпороговые движения пенни-стоков.
- Advance-decline-oscillator считывали на экстремумы перепроданности и перекупленности на свинг-рынках. По логике swing-versus-trend сильные тренды читали через negative-divergence, а не через разворотные точки осциллятора.
- New-high-thinning и sentiment-extreme стояли в той же процедуре, что и осциллятор, поэтому более высокий максимум индекса не считали широко поддержанным, пока участие это не подтверждало.
- Нисходящее плечо конца марта 2004 и апрельский отскок использовали, чтобы отработать rest-versus-correction: ленту в перекупленности после отскока не повышали до крупного разворота вниз, пока новые максимумы и настроения не подтверждали ухудшение.
Кейс, а не штамп подтверждения
Архив описывает личную рабочую тетрадь рыночной статистики, которую вели много лет. Ряды добавляли и исключали, а около 200 дневных полулогарифмических графиков акций по-прежнему наносили вручную.
Широта рынка в этом файле означает внутренние меры участия — растущие против падающих и новые максимумы против новых минимумов, — которыми проверяют, широко ли поддержано движение индекса.
Очищенный common-stock-sample
Биржевые итоги advance-decline считали искажёнными привилегированными акциями, фондами закрытого типа и движениями пенни-стоков. Параллельный common-stock-sample исключал иностранные листинги и REIT и требовал дневного движения не менее 12 центов, чтобы засчитать бумагу как растущую или падающую.
10-дневный осциллятор и свинг против тренда
Осциллятор перекупленности-перепроданности определяли как 10-дневную скользящую среднюю чистых растущих минус падающие. Серии крупных отрицательных показаний читали как перепроданность, а серии крупных положительных — как перекупленность. Эта конструкция и есть advance-decline-oscillator в этом файле.
Осциллятор описывали как лучше подходящий для свинг-рынков, чем для сильных трендов, потому что крупный тренд может оставаться в перекупленности или перепроданности. В таких режимах смотрели на дивергенции, а не на разворотные точки осциллятора. В этом и состоит различие swing-versus-trend.
Negative-divergence и редеющий список новых максимумов
Более высокий максимум бенчмарка вроде S&P 500 или Nasdaq против более низкого максимума этого осциллятора помечали как negative-divergence и воспринимали как предупреждение, что средний индекс может снизиться.
Счётчики новых максимумов и новых минимумов читали так же, как широту. Более высокий максимум Dow Jones Industrial Average и S&P 500 относительно предыдущей пятницы пришёл с меньшим числом новых максимумов, 336 затем 254, и был принят за усталый, редеющий рост. New-high-thinning — это растущий индекс в сопровождении сужающегося списка акций, делающих новые максимумы; это используют как свидетельство, что подъём тащат всё меньше имён.
Входы и выходы как одна процедура
Входы и выходы на разворотных точках оформляли как одну мультииндикаторную процедуру, объединяющую осциллятор широты, счётчики новых максимумов и настроения. Отдельным рядам давали дополнительный вес, когда показания расходились и лента становилась рваной.
Нисходящее плечо конца марта 2004
Нисходящее плечо конца марта 2004 сочли завершённым по трём одновременным наблюдениям: лента в перепроданности, Nasdaq Composite и полупроводниковый индекс опираются на всё ещё растущие 200-дневные скользящие средние, и доля коррекционно настроенных консультационных настроений на самом высоком показании с 1992 года. Sentiment-extreme здесь — это скученное консультационное показание, используемое как контрарное условие, когда оно совпадает с лентой в перепроданности.
Передышка, а не крупная коррекция
Позднейший возврат к недавним максимумам S&P 500 сопровождался гораздо меньшим числом новых максимумов New York Stock Exchange, чем на предыдущем пике, около 300 против чуть более 600 в конце предыдущего года. Это сужение использовали как довод, что многие имена сделают более низкие максимумы.
После примерно 10-процентного отскока Nasdaq от минимумов конца марта максимальное показание перекупленности к неделе, закончившейся 9 апреля, плюс редеющий список новых максимумов оформили как передышку, а не как крупную коррекцию, потому что настроения ещё не стали чрезмерно бычьими. Позднейший пробой старых максимумов S&P 500, как ожидали, даст отрицательную дивергенцию новых максимумов и более бычьи настроения к маю или июню.
Редакторское прочтение TradersWeek: rest-versus-correction — это проверка, которая не даёт повысить краткосрочную паузу в перекупленности после отскока до крупного разворота вниз, пока участие и настроения не подтвердят ухудшение.
Nasdaq Composite, дневной график со 200-дневной скользящей средней, октябрь 2003–апрель 2004
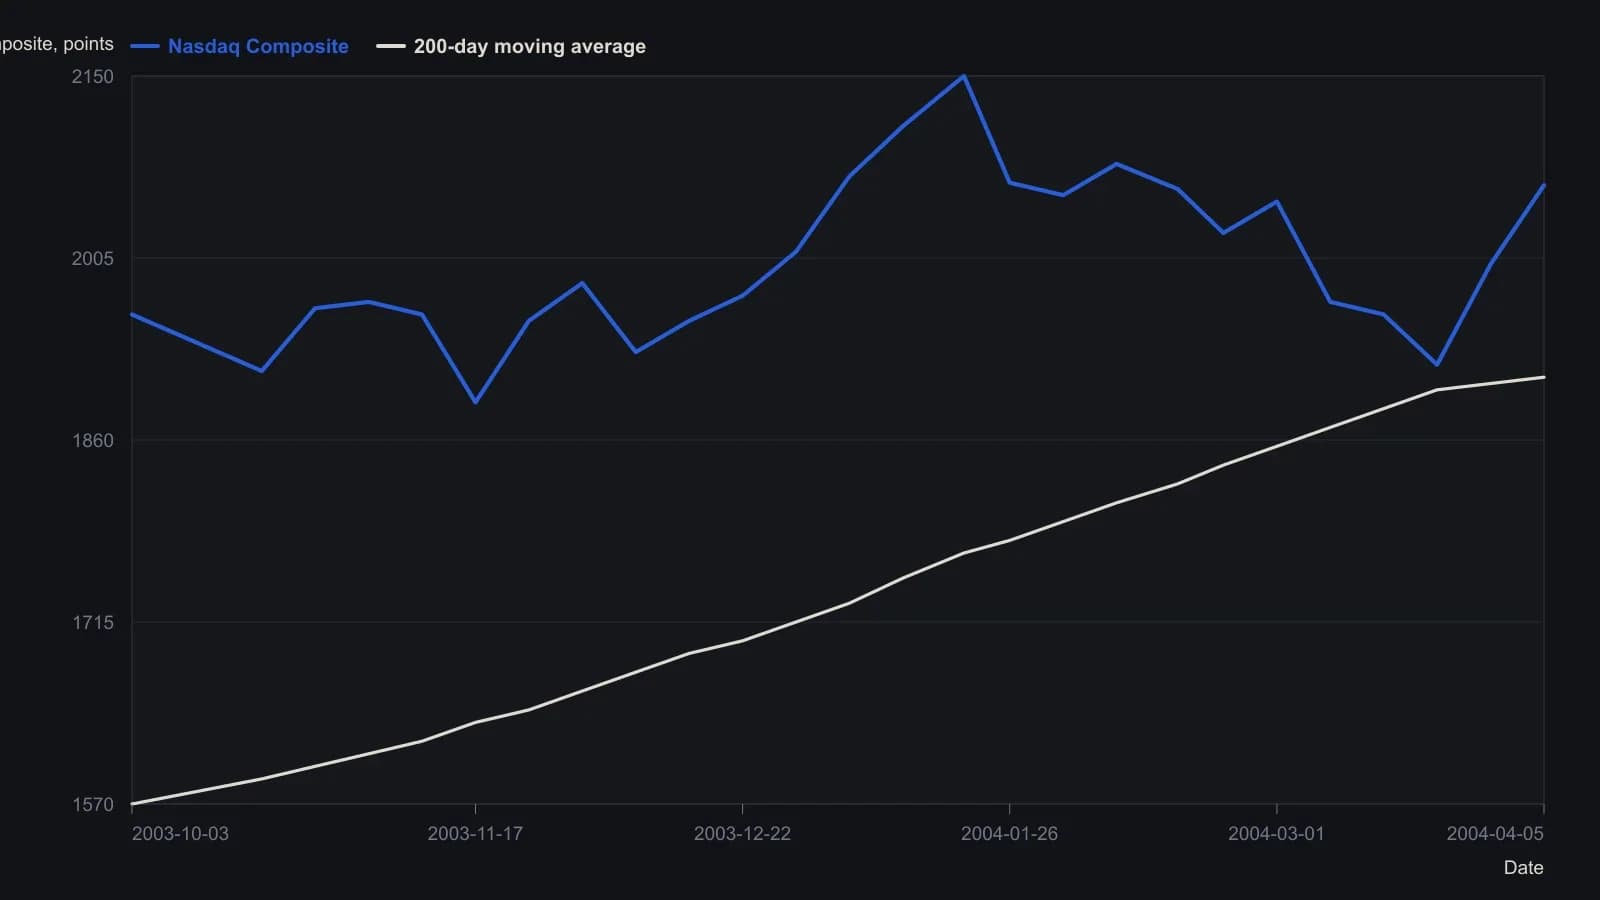
Дневные свечи сняты на подписанных неделях и округлены до пяти пунктов. Итоговое закрытие берёт котировку из окна 2062.80. Красное наложение — 200-дневная скользящая средняя в том виде, как она построена на графике, а не пересчитанная средняя.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило