1996выпуск C031-7
Комбинация тренда на скользящей средней с фильтром по объёму
Пересечение скользящей средней задаёт переключатель состояния тренда, а подтверждение объёмом добавляется, чтобы новые позиции не открывались только по средней цены. Одно и то же правило закрытия сквозь 20-сессионную среднюю записано как трендовая система «всегда в рынке» и как версия с воздержанием, которая ждёт объём сессии выше средней за предыдущие 10 сессий.
- Комбинация использует пересечение скользящей средней как переключатель состояния тренда и подтверждение объёмом как фильтр входа, поэтому сигналы не берутся только по средним цены.
- Базовая версия «всегда в рынке» остаётся в лонге или шорте после каждого закрытия сквозь 20-сессионную среднюю. Версия с фильтром по объёму открывает новую позицию только когда это пересечение происходит при объёме сессии выше средней за предыдущие 10 сессий.
- Выходы остаются закрытием обратно сквозь одну только среднюю цены. Пересечение без подтверждения объёмом даёт воздержание, а не немедленный разворот.
- Движок следования за трендом можно сочетать с фильтром по объёму, моментуму или открытому интересу, а простые старые инструменты по-прежнему можно записать как одну полную процедуру.
Движок состояния и разрешающий шлюз
Процедура задана как комбинация: скользящая средняя цены задаёт переключатель состояния тренда, а условие по объёму добавляется, чтобы сигналы не брались только по средним цены.
Пересечение скользящей средней — это закрытие сквозь скользящую среднюю цены, используемое как переключатель, который объявляет или разворачивает состояние тренда. Подтверждение объёмом — это фильтр входа, который разрешает новую позицию только когда объём сессии превышает недавнюю среднюю, трактуя повышенную активность как участие, а не как ценовую цель.
Посылка следования за трендом
Следование за трендом — это направленная процедура, которая исходит из того, что установившийся ценовой тренд с высокой вероятностью продолжится, и остаётся согласованной с этим состоянием, пока более позднее правило не скажет, что состояние закончилось.
Посылка трактует закрытие выше скользящей средней как состояние лонга, а закрытие ниже неё — как состояние шорта, исходя из того, что сила, стоящая за установившимся движением, имеет тенденцию сохраняться. Два допущения сделаны явными: лежащие в основе рыночные силы имеют тенденцию к тренду, а скользящая средняя и отмечает, когда тренд установился, и распознаёт, когда этот тренд закончился.
Базовая версия «всегда в рынке»
«Всегда в рынке» — это набор правил, в котором закрытие сквозь среднюю одновременно закрывает текущую сторону и сразу открывает противоположную, так что система никогда не стоит в стороне.
Базовая реализация входила в лонг после пересечения и закрытия выше 20-сессионной средней, разворачивалась в шорт после закрытия ниже этой средней и поэтому непрерывно оставалась в лонге или шорте.
Зачем добавили фильтр по объёму
При изолированном использовании правило закрытия сквозь 20-сессионную среднюю было признано неспособным отличить мелкое колебание от начала нового тренда.
Объём выше своей недавней средней трактовался как свидетельство того, что новая информация дошла до участников и что связанное с этим движение цены с большей вероятностью является началом тренда.
Версия с воздержанием
Комбинированный вход требовал закрытия сквозь 20-сессионную среднюю цены и объёма этой сессии выше среднего объёма за предыдущие 10 сессий. Выходы оставались закрытием обратно сквозь одну только среднюю цены.
После добавления фильтра по объёму система больше не была всегда в рынке: новая позиция открывалась только когда пересечение и порог объёма происходили вместе. Воздержание — это состояние простоя, возникающее когда средняя цены пересекается без подтверждения объёмом, поэтому новая позиция не открывается.
Два урока проектирования
Текст сформулировал два урока проектирования: движок следования за трендом можно сочетать с фильтром по объёму, моментуму или открытому интересу, а простые старые инструменты по-прежнему можно записать как одну полную процедуру.
Накопленный капитал стратегии T-bond с объёмным фильтром
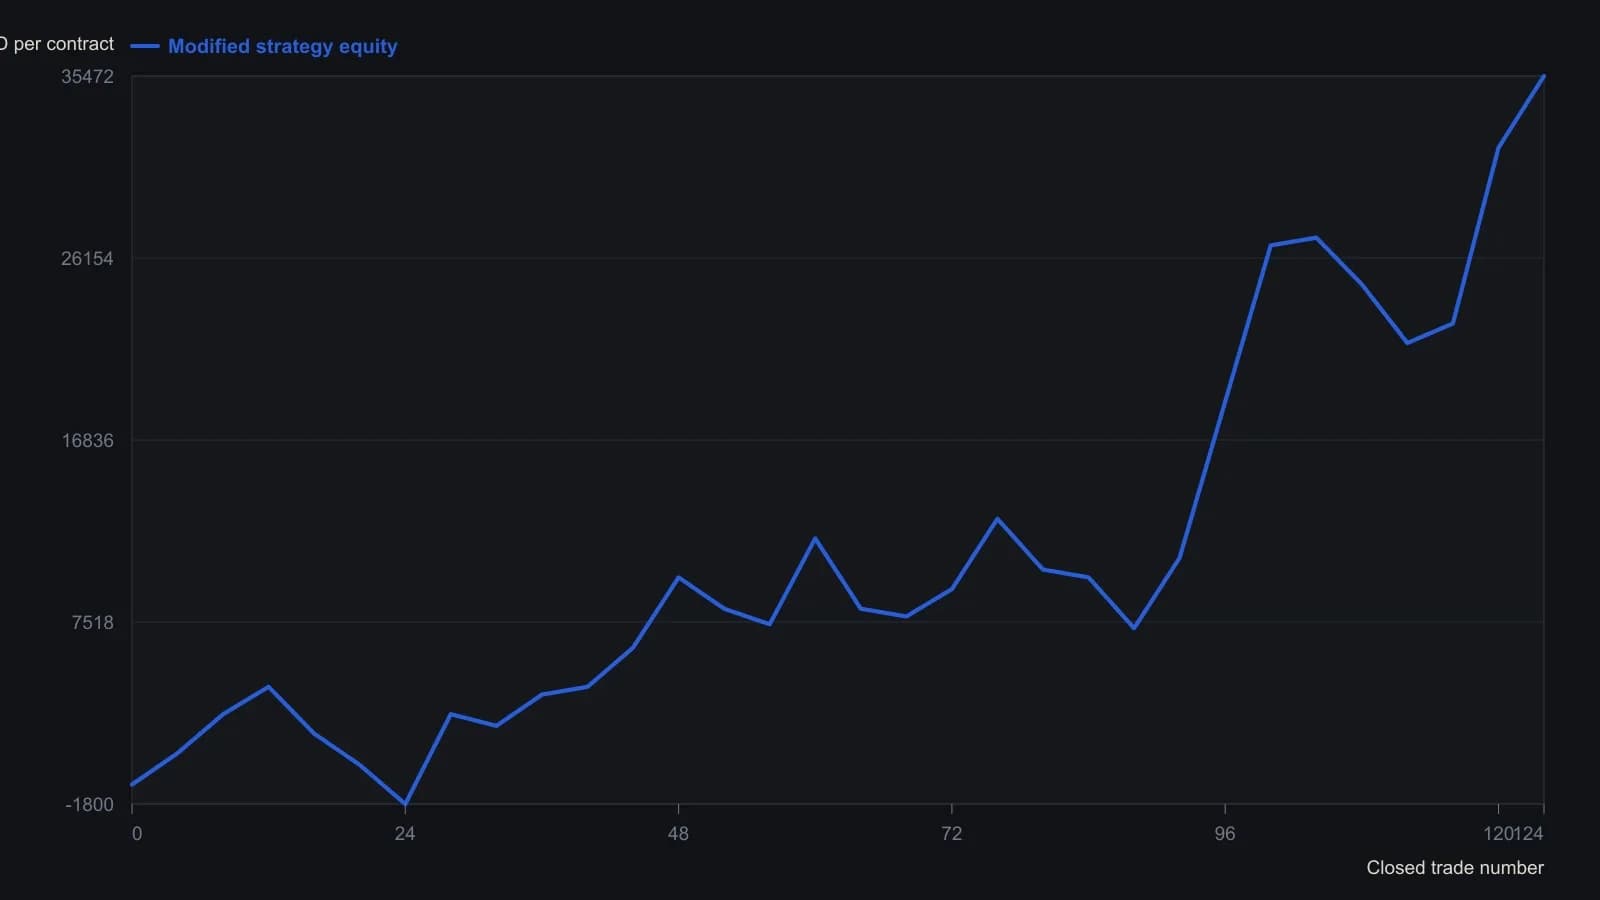
Один непрерывный контракт T-bond, без комиссии и проскальзывания; x — последовательные закрытые сделки по модифицированным правилам (не постоянного присутствия). Оцифровано с печатной «горы» накопленного капитала, поэтому промежуточные уровни приблизительны.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения