1990выпуск C031-12
Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
Историческая портфельная симуляция применяла пять технических процедур, включая ценовой канал и двойное пересечение скользящих средних, к семи сериям ближайших фьючерсов. Добавление рынков снижало дисперсию прибыли сильнее, чем добавление сходных процедур следования за трендом, чьи агрегированные месячные доходности были сильно коррелированы.
- Историческая симуляция применяла пять технических процедур, включая ценовой канал и двойное пересечение скользящих средних, к семи сериям ближайших фьючерсов, которые расширились с двух рынков в 1960 году до равных весов к 1977 году.
- Параметры удерживались постоянными по рынкам и во времени. Рабочий процесс блокировал открытия по запертому лимиту, запрещал пирамидинг, перекатывал ближайший контракт в первый торговый день месяца экспирации и рассматривал просадки капитала как рекапитализированные.
- Агрегирование семи рынков снижало вариативность доходности и сужало месячные экстремумы, тогда как агрегированные месячные доходности двойного пересечения скользящих средних и ценового канала были коррелированы на уровне 0.83.
- Исследование пришло к выводу, что добавление рынков снижает дисперсию прибыли сильнее, чем добавление сходных процедур следования за трендом, потому что доходности этих процедур сильно коррелированы.
Исторический портфельный тест
Историческая портфельная симуляция применяла пять технических процедур, включая ценовой канал и двойное пересечение скользящих средних, к семи сериям ближайших фьючерсов. Портфель расширился с двух рынков в 1960 году до равных весов к 1977 году.
Параметры удерживались постоянными по рынкам и во времени, а не оптимизировались. Заявленные основания состояли в том, что долгосрочные результаты мало различаются среди близких пар скользящих средних и что более длинные настройки, как правило, дают немного более высокие чистые результаты за счет меньшего числа сделок.
Как проводилась симуляция
Симуляция блокировала входы и выходы на открытиях по запертому лимиту, запрещала пирамидинг, перекатывала ближайший контракт в первый торговый день месяца экспирации и рассматривала просадки капитала как рекапитализированные.
Доходности рассчитывались на весь выделенный капитал из 30 процентов начальной маржи плюс 70 процентов резерва, с использованием предполагаемых исторических ставок маржи, которые различались по рынкам.
Доходности, вариативность и убыточные годы
По 35 комбинациям рынок-система средние годовые процентные доходности составляли в среднем 65 процентов до допущения издержки полного круга в 100 долларов и около 30 процентов после этого вычета. Даже более сильные процедуры были отрицательными примерно в одном году из пяти на агрегате семи рынков.
Средние годовые процентные доходности на уровне товара варьировались от 77 процентов для немецких марок до 42 процентов для серебра. Ранжирование по коэффициенту вариации отдавало предпочтение кукурузе и сахару перед немецкими марками и живым скотом, потому что у последней пары вариативность доходности была выше.
Среди пяти процедур направленный параболик показал наивысшую среднюю годовую процентную доходность на уровне 100 процентов и наименьший коэффициент вариации на уровне 67. Ценовой канал и двойное пересечение скользящих средних показали 70 процентов и 63 процента, с коэффициентами вариации 74 и 94.
Месячные свидетельства и экстремумы отдельных рынков
Месячные доходности были положительными и статистически отличимыми от нуля на уровне 5 процентов в 20 из 35 индивидуальных случаев рынок-система и в каждом агрегированном случае. Экстремумы отдельных рынков включали месячный минимум канала -419 процентов и месячный максимум правила-фильтра 322 процента, оба по сое.
Что изменило агрегирование
Агрегирование семи рынков снижало вариативность доходности. Коэффициент вариации Relative Strength Index снизился со среднего по отдельным рынкам значения 1236 до 499. Коэффициент вариации направленного параболика снизился с 610 до 242. Общие месячные экстремумы сузились с -419 процентов и 322 процентов до -46 процентов и 139 процентов.
Агрегированные месячные доходности двойного пересечения скользящих средних и ценового канала были коррелированы на уровне 0.83. Исследование пришло к выводу, что добавление рынков снижает дисперсию прибыли сильнее, чем добавление сходных процедур следования за трендом, потому что доходности этих процедур сильно коррелированы.
Изменчивость годовой доходности по рынкам в сравнении с портфелем из семи фьючерсов
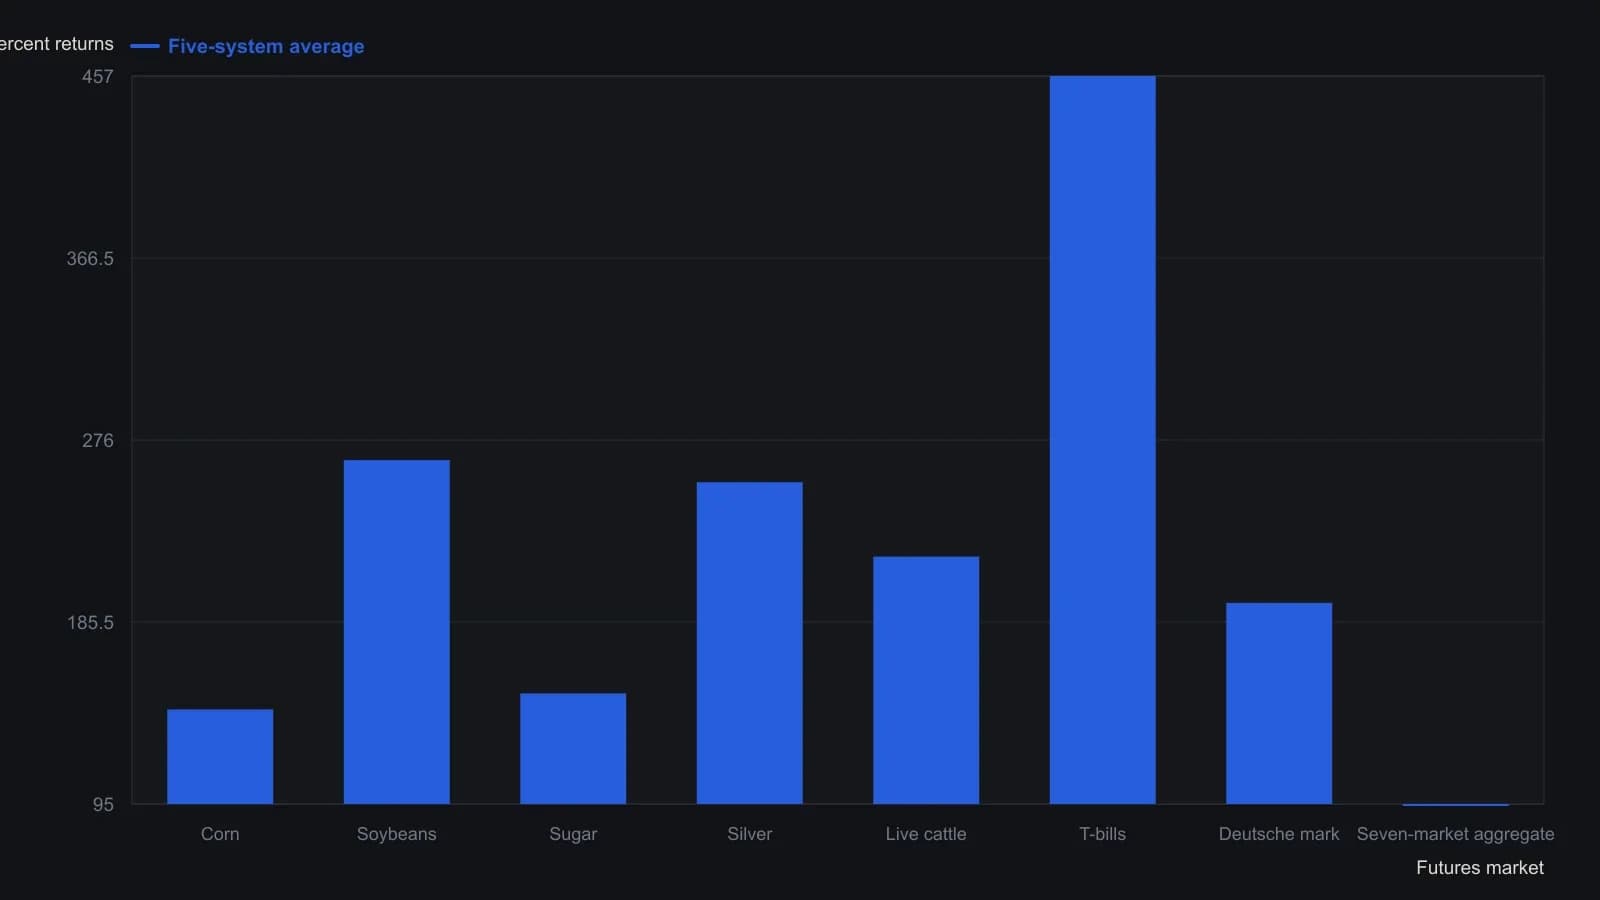
Параметры — типичные настройки трейдера, зафиксированные по рынкам и годам, а не оптимизированные на выборке. Каждый ряд начинается с момента появления данного контракта (кукуруза и соя в 1960; сахар и серебро в 1964; живой скот в 1966; T-bills и Deutsche mark в 1977), поэтому агрегат взвешен по времени — половина кукурузы и половина сои в 1960, по одной седьмой каждый с 1977, — а не простое среднее строк выше. Цифры даны до вычета комиссии $100 за полный круг, которая, по словам авторов, сократила бы связанные средние доходности примерно вдвое.
Все разборы дорожки · 55 разборов
- 1988Построение ценовых каналов по трендовым линиям
- 1988Построение криволинейного трендового канала по трём точкам
- 1988Построение линий тренда канала методом наименьших квадратов
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Шестиэтапная охота как критика геройства в один клик
- 1990Разрывы справедливой стоимости и канал скользящей средней по меди
- 1990Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
- 1991Построение линий тренда, ценовых каналов и пробоев по цене закрытия
- 1991Построение наложений сезонного цикла с подтверждением каналом
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Lead-lag сглаживание для построения недельного трендового канала
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1995От пробоя линии нисходящего тренда к каналу регрессии
- 1995Валидированное построение линии тренда и ценового канала
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1996Построение трендовых линий и каналов по явно заданным свингам
- 1998Коррекция 50% как тест режима канала
- 1998Рельсы канала по закрытиям как дневные карты сценариев
- 1999Построение поддержки, сопротивления, трендовых линий и ценовых каналов
- 2001Цикловые композиты, ценовые каналы и двусторонние сигналы
- 2001Тестирование горизонтальных ценовых каналов со стопами и масштабом
- 2002Двухэтапный процесс сдвига моментума и ценового канала
- 2002Построение канала волна за волной для разметки Эллиотта
- 2002Аффинные каналы как повторно используемые торговые гипотезы
- 2004Стресс-тестируйте сезонные окна по режимам, затем добавьте каналы
- 2004Разрешение режима по трендовым линиям, каналам и границам диапазона
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2005Догоняющее движение нефтесервиса после пробоев сопротивления канала
- 2005Построение нормированного по волатильности циклического индекса
- 2005Как канал Дарваса становится полной процедурой входа и выхода
- 2005Кластерные уровни Фибоначчи и канала в новостном форексе
- 2005Рассматривайте консолидирующийся валютный рынок как проблему таймфрейма
- 2005Стенки канала, которые меняют роли или возвращают цену
- 2006Стек из свечных моделей, пересечений и ценовых каналов
- 2006Неудавшийся пробой восходящего канала оставил евро в диапазоне
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2009Одна проверяемая процедура по SPY для ценового канала, правила тренда и сезонного наложения
- 2010Канальный план по золотодобытчику от стоимости к ложным пробоям
- 2010Мультитаймфреймовый канал от стоимости к зоне переоценённости
- 2010Построение асимметричного ценового канала для рынков в консолидации
- 2011Фазирование многих циклов одновременно с помощью вложенных конвертов
- 2012Построение адаптивных горизонтальных ценовых каналов
- 2014Подтверждение поддержки линиями тренда, каналами и коррекциями
- 2015Подтверждение news-sentiment для тестов поддержки, канала и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2016Entropy-diff как переключатель режимов между следованием за трендом и ценовым каналом
- 2017Конкурирующие линейки на графике фунта после Brexit
- 2017Тестируйте пробои канала консолидации как единую процедуру
- 2020Построение лонгов на поздней стадии тренда с ценовым каналом, гэп-пробоем и трейлинг-стопом
- 2025Использование многолетнего ценового канала IBM как учебного кейса по пробою