1993выпуск C031-10
Парные прокси облигаций и валюты с подтверждением недельного пересечения
Когда наращивание доли кэша в спаде сжимает сегмент на фоне снижения краткосрочных ставок, архивный процесс сначала классифицирует режим yield-and-currency. Недельное пересечение средних допускается только когда более медленное значение ten-minus-four и оверлей sentiment-plus-option согласуются, поэтому ни один биржевой фонд не берётся как самостоятельная ставка.
- Наращивание веса кэша в спаде может сжимать доходность сегмента, когда краткосрочные ставки тоже снижаются, поэтому архив использовал paired-sleeve вместо одного заменителя кэша.
- rate-currency-regime — это наблюдаемая тенденция, при которой более высокие доходности длинных облигаций сопровождаются более крепким индексом внутренней валюты, и наоборот при падении доходностей.
- Недельный moving-average-crossover отмечает лишь кандидата на вход или выход, пока разрыв ten-minus-four остаётся по ту же сторону от нуля.
- Сделки bond-proxy по-прежнему ждут sentiment-confirmation: ряд trader-sentiment и option-activity-ratio должны указывать в одном направлении.
Сжатый кэш-сегмент
Стандартный аллокационный сегмент перемещает капитал между акциями, облигациями и кэшем. Наращивание веса кэша в спаде может сжимать доходность этого сегмента, когда краткосрочные ставки тоже снижаются.
Архив не заменял кэш одним рынком. Когда один и тот же среднесрочный режим благоприятствовал обеим сторонам, использовался paired-sleeve: аллокация замены кэша делилась между прокси длинных облигаций и валютным прокси.
Сначала классифицируйте режим yield-and-currency
В описанной связке падение цен облигаций повышает доходности, а более высокие доходности могут увеличить спрос на валюту этой страны. Эта связка и есть rate-currency-regime: наблюдаемая тенденция, при которой более высокие доходности длинных облигаций сопровождаются более крепким индексом внутренней валюты, и наоборот при падении доходностей. Кросс-рыночное чтение — это intermarket-контекст, который стоит перед таймингом любого отдельного фонда.
Сегмент держал биржевые фонды как index-proxy — биржевой фонд, используемый как замена связанного фьючерсного или спотового рынка, чтобы сегмент можно было держать без управления экспирацией контрактов. Бескупонная серия длинной дюрации замещала комплекс фьючерсов Treasury, валютные фонды замещали отдельные обменные курсы, а семидневная доходность денежного рынка замещала краткосрочные ставки.
Внутренний индекс доллара считался растущим, когда иностранные валюты падали. На иллюстрированном окне доходности длинных облигаций и этот индекс доллара двигались в одном направлении. Иллюстрированные прокси описывались как отслеживающие связанные рынки: бескупонный фонд длинной дюрации двигался противоположно доходности 30-year Treasury, а фонд Deutschemark двигался противоположно индексу доллара.
Недельному пересечению нужно более медленное подтверждение
Недельный тайминг использовал два слоя. Первый — moving-average-crossover: недельное закрытие пересекает 10-week среднюю и остаётся по одну её сторону; это отмечает кандидатов на вход и выход в прокси фондов.
Второй — ten-minus-four, арифметический разрыв между 10-week и 4-week средними того же фонда. Значение, которое остаётся по ту же сторону от нуля, используется для подтверждения недельного пересечения средних. Без этого более медленного подтверждения недельное закрытие относительно 10-week средней не считалось достаточным.
Недельная цена Benham Target 2020 с 10-недельной скользящей средней и подтверждением 10-4
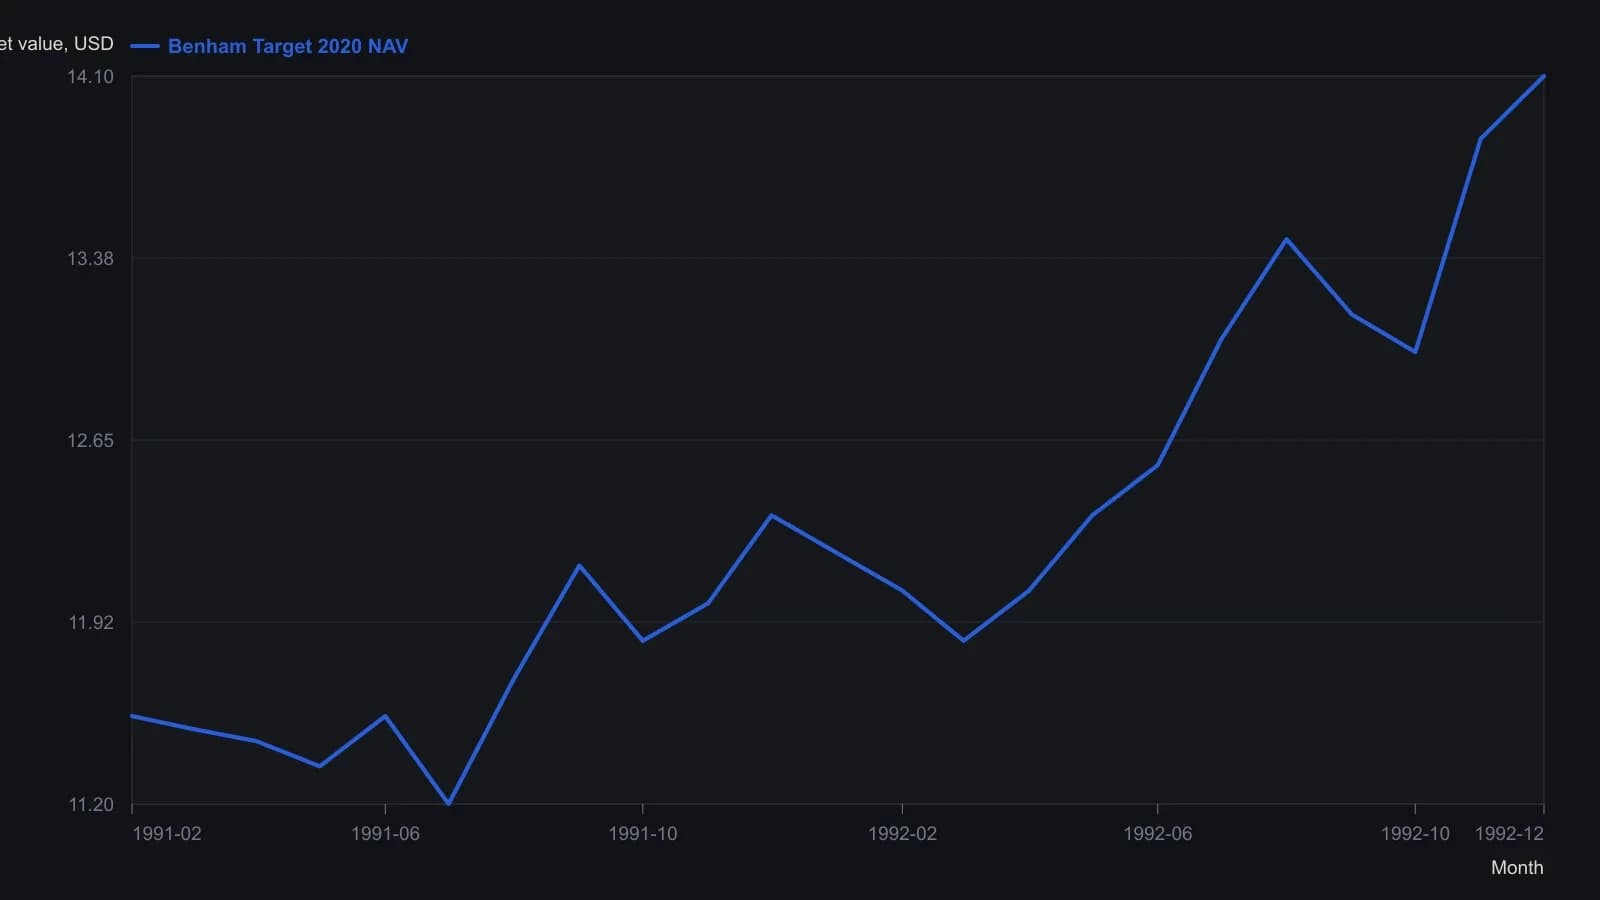
Растр инвертирован и грубый; точки СЧА — приблизительные недельные отсчёты, а не официальные значения фонда. Метки покупки (B) из статьи — подписанные точки подтверждения, а не дополнительный ряд.
Сделки bond-proxy ждут двух оверлеев
Сделки bond-proxy как правило удерживались, если ряд trader-sentiment и коэффициент активности bond-опционов не согласовались. Этот фильтр — sentiment-confirmation: он удерживает сделку bond-proxy, если ряд trader-sentiment и option-activity-ratio не указывают в одном направлении. Значение sentiment ниже 43 процентов считалось сигналом на покупку, а значения 60 процентов и выше — сигналом на продажу.
option-activity-ratio — это сравнение на bond-фьючерсах объёма путов к открытому интересу путов, делённое на тот же коэффициент для коллов; используется, чтобы отмечать среднесрочные экстремумы. Экстремальные значения этого коэффициента, часто выше 1.8 для покупок и часто, хотя не всегда, ниже 0.65 для продаж, использовались, чтобы отмечать среднесрочные поворотные точки.
Когда два прокси перестают двигаться вместе
После европейского валютного шока mid-September 1992 более крепкий доллар совпал с резким падением Treasuries и валютных фондов. Позднее той осенью оба оверлея дали сигналы на покупку облигаций, но валютный прокси отставал от прокси длинных облигаций.
Позднее расхождение — крепкий bond-прокси и слабый валютный прокси — связывалось с наклоном краткосрочных ставок дома от уплощения к росту плюс более слабый европейский рост и ожидаемые более низкие европейские ставки; индекс доллара описывался как встречающий сопротивление около 91.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций