2005выпуск C111-3
Гейты беззнаковой скорости на фиксированной паре пересечений средней
Зафиксируйте одну пару 10-барового входа и 5-барового выхода, затем рассматривайте беззнаковую скорость бара как отдельный переключатель разрешения или блокировки. Гейт роста скорости и гейт падения скорости затем можно сравнить на одинаковых выходах.
- Беззнаковая скорость — это абсолютное изменение от закрытия к закрытию на баре, поэтому рост и такое же по величине снижение имеют одну величину.
- Контрольный стек пересечений входит по пересечениям 10-баровой средней и выходит по пересечениям 5-баровой средней, без сравнения скорости.
- Гейт роста скорости и гейт падения скорости сохраняют те же выходы и только разрешают или блокируют 10-баровый вход.
- Сравнение было сформулировано как инкрементальный тест условия скорости, а не как построение полной торговой системы.
Контрольный стек пересечений
Контрольный стек пересечений входит в лонг, когда закрытие пересекает 10-баровую среднюю закрытий снизу вверх, и входит в шорт, когда закрытие пересекает эту среднюю сверху вниз. Лонги затем выходят под 5-баровой средней, а шорты выходят над 5-баровой средней. Эта пара не включает сравнение скорости и используется только как парная базовая линия.
Беззнаковая скорость как показание скорости
Беззнаковая скорость — это абсолютное изменение от закрытия к закрытию на текущем баре, поэтому рост и такое же по величине снижение имеют одну величину. Rate of change — это беззнаковое однобаровое смещение закрытия, используемое как показание скорости, а не как знаковый осциллятор. Знаковый моментум использует то же расстояние, но может сменить знак, когда цена откатывается.
Два скоростных гейта на тех же выходах
Стратегия моментума — это процедура лонга и шорта, которая может принять или отклонить направленное пересечение в зависимости от того, растёт или падает это показание скорости. Гейт роста скорости разрешает те же 10-баровые пересечения только когда беззнаковая скорость текущего бара больше беззнаковой скорости предыдущего бара. Гейт падения скорости разрешает эти пересечения только когда беззнаковая скорость текущего бара меньше беззнаковой скорости предыдущего бара. Выходы в обоих случаях остаются на пересечениях 5-баровой средней.
Вход на основе правил — это полный проверяемый стек: пересечение 10-баровой средней для входа, необязательное сравнение скорости, которое разрешает или блокирует ордер, и пересечение 5-баровой средней для выхода.
Чистая прибыль фиксированной пары пересечения скользящих средних 10/5 с фильтрами по беззнаковой скорости
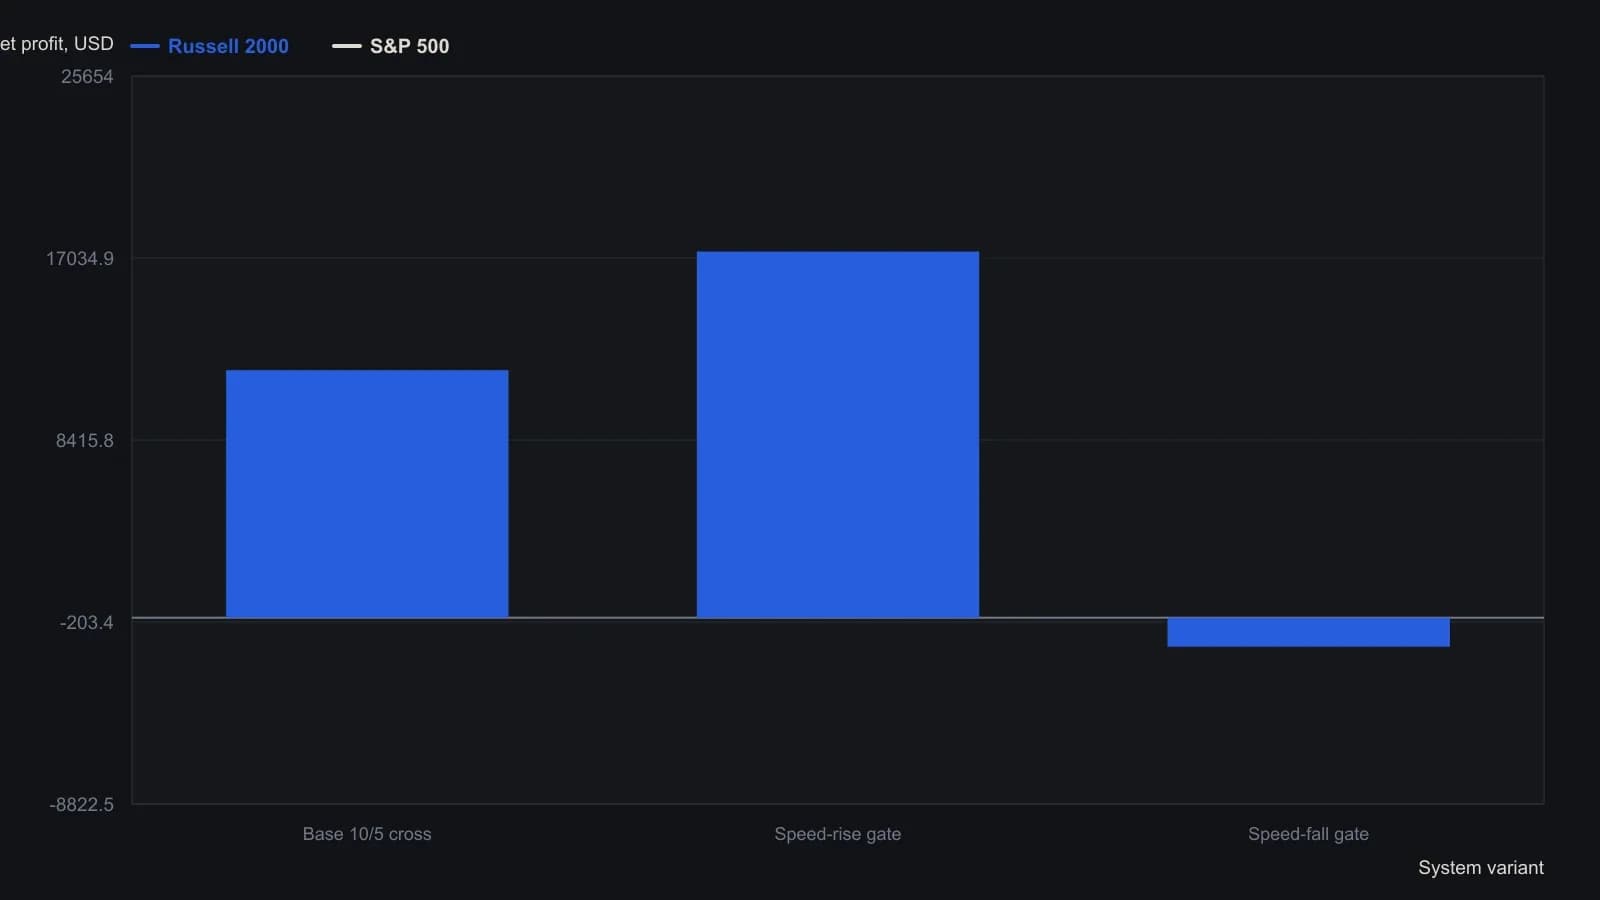
Комиссии и проскальзывание были опущены. В тексте период теста указан как 1 January–31 May 2005, но в заголовках отчётов стоит 1 January 2001–31 May 2005.
Инкрементальное сравнение, а не полная система
Три набора правил сравнивались на дневных рядах Russell 2000 и S&P 500. Тесты опускали комиссии и проскальзывание. Оценка была сформулирована как инкрементальный тест условия скорости, а не как построение полной торговой системы.
Варианты ранжировались по профит-фактору и прибыльности. В материале подтверждения растущей скорости рассматривались как предпочтительные относительно нефильтрованных пересечений, а подтверждения падающей скорости — как худшие на обоих рядах.
Указанное окно теста не согласовано
Подписи к рисункам датируют дневные тесты с 1 января 2001 по 31 мая 2005, тогда как абзац методов датирует те же тесты с 1 января по 31 мая 2005. Редакция: это противоречие оставляет предполагаемую выборку неясной, а неучтённые издержки означают, что ранжирование не является сравнением на уровне исполнения.
Другие сочетания направления и скорости
В материале рост против падения скорости рассматривался лишь как одно сочетание, и отмечалось, что другие комбинации направления цены и скорости остаются доступными для того же стиля контролируемого теста.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор