1989выпуск C121-2
Оценить контрарный коэффициент премий пут-колл на заданном горизонте
Архивный процесс превращает средние недельные премии пут и колл в коэффициент пут-колл, кодирует контрарные прогнозы за порогом в одно стандартное отклонение и оценивает эти прогнозы на заданном горизонте. Редакторская интерпретация: завершите проверку хи-квадрат, прежде чем показание получит право менять позицию портфеля.
- Определите премию каждого опциона как страйк плюс стоимость опциона минус текущая цена базового актива, затем сформируйте недельный коэффициент премий пут-колл как рыночный контекст, а не как самостоятельную опционную сделку.
- Кодируйте бычий прогноз только тогда, когда коэффициент более чем на одно стандартное отклонение выше своего среднего, и медвежий прогноз только тогда, когда он более чем на одно стандартное отклонение ниже, трактуя высокий коэффициент как чрезмерный медвежий наклон.
- Оцените ту же двенадцатилетнюю недельную процедуру на более коротких прогнозах роста или снижения рынка и на направлении рынка через год и держите эти горизонты прогноза раздельно.
- Редакторская интерпретация: потребуйте проверку хи-квадрат верных и неверных классификаций, прежде чем коэффициент сможет изменить позицию портфеля.
Что измеряет коэффициент
Оцениваемый ряд — это отношение премии пут к премии колл. Премия каждого опциона определяется как цена страйка плюс стоимость опциона минус текущая цена базового актива.
Входные данные — средние недельные премии пут и средние недельные премии колл. Эти средние затем представляются как процентный коэффициент. Коэффициент премий пут-колл — это одно показание рыночного контекста, а не самостоятельная опционная сделка.
Читайте его как рыночный контекст
Редакторская интерпретация: используйте коэффициент как наложение рыночного режима. Он описывает чрезмерный бычий или медвежий наклон по всей книге. Это не правило для определения размера одной опционной позиции.
Кодируйте контрарный прогноз
Каждую неделю показание более чем на одно стандартное отклонение выше среднего коэффициента кодировалось как бычий прогноз. Показание более чем на одно стандартное отклонение ниже среднего кодировалось как медвежий прогноз.
Такое кодирование — это контрарное правило. Высокий коэффициент премий пут-колл трактовался как чрезмерный медвежий наклон или как перепроданность на длинном горизонте. Низкий коэффициент трактовался как противоположность.
Оцените то же правило на названном горизонте
Та же двенадцатилетняя недельная процедура оценивалась на более коротких прогнозах роста или снижения рынка и на направлении рынка через год. Горизонт прогноза — это интервал между недельным показанием и оцениваемым направлением рынка.
В тесте направления на год вперёд процедура выдала 121 прогноз. Из них 91 совпал с последующим направлением рынка, а 30 — нет. Статистика хи-квадрат для этой годовой классификации составила 29.75.
Проверка хи-квадрат сравнивает верные и неверные направленные классификации с базовой линией случайности на заданной выборке прогнозов. Редакторская интерпретация: держите ближнюю оценку и годовую оценку как отдельные тесты и не позволяйте коэффициенту менять позицию портфеля, пока проверка хи-квадрат для выбранного горизонта не будет у вас на руках.
Сравните график со средним
Процентный график коэффициента премий пут-колл был представлен для визуального сравнения с Dow Jones Industrial Average.
Соотношение премий пут/колл, 1984–1988
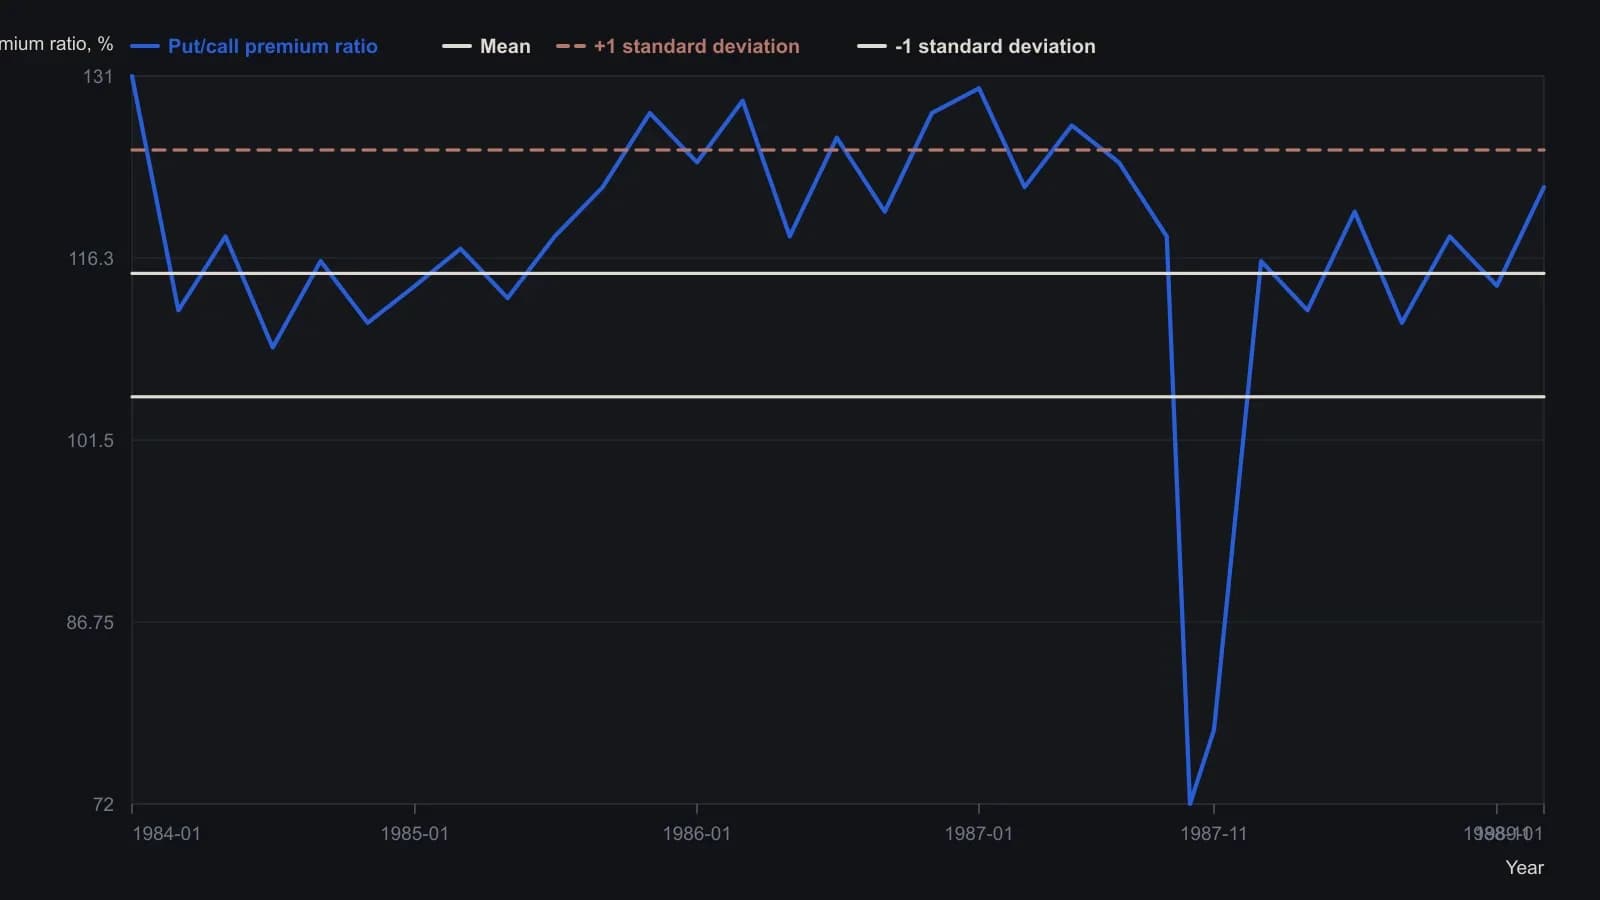
Источник не публикует таблицу. Недельные средние Options Clearing Corporation сняты с печатной кривой примерно с месячным шагом; значения по оси y приблизительны с точностью до ближайшего процентного пункта. Две пунктирные направляющие — пороги ±1 стандартного отклонения, использованные в 12-летнем тесте.
Все разборы дорожки · 17 разборов
- 1987Проверка согласованности цены и объёма после процентных фильтров разворота
- 1988Построение тестов хи-квадрат для двухисходных ценовых подсчётов
- 1988Построение консенсусных индикаторов с помощью корреляции и теста хи-квадрат
- 1988Проверяйте преимущества относительно случая, а не сюжета
- 1988Построение осциллятора дивергенции advance-decline
- 1989Оценить контрарный коэффициент премий пут-колл на заданном горизонте
- 1990Недельный resistance-index из почасового volume-per-point
- 1990Проверка широты выше скользящих средних по горизонту
- 1990Оценка широты рынка: member против odd-lot
- 1990Критерий хи-квадрат разделенных гистограмм частот на разных агрегациях цены
- 1990Оценка сглаженных подсчётов вторичных размещений с помощью критерия хи-квадрат
- 1991Рассматривайте времена максимума и минимума сессии как коды, затем требуйте проверку хи-квадрат
- 1991Каталог знаковых часовых свингов как проверка хи-квадрат для следующей сессии
- 1992Построение критерия хи-квадрат как ворота для двусторонних рыночных записей
- 1992Процентные фильтры, логарифмический point-and-figure и остатки breadth
- 1997Постройте экран стационарности хи-квадрат, прежде чем прогнозировать
- 1998Правила пробоя по времени после nested-bar-contraction