1990выпуск C061-9
Взвешенный по активности коэффициент call-put для контекста опционного режима
Заголовочная цифра call-put — ещё не объект сентимента. Ориентируйте шкалу как колл к пут, спросите, открывает ли лента новую премию или только рециклирует открытый интерес, и взвесьте активные сессии, прежде чем трактовать цифру как медленный контекст режима.
- call-put-ratio ориентирован так, что более высокие значения отмечают более тяжёлую активность по коллам и, при контрарианском прочтении, большую осторожность, а более низкие значения отмечают пессимизм и меньшую осторожность.
- volume-to-open-interest спрашивает, открывает ли лента новую премию или только рециклирует уже существующие позиции, потому что одна сессия не может изолировать, какие комбинации открытия и закрытия дали эту цифру.
- activity-weighted-window суммирует объём и открытый интерес по дням, так что сессии с высокой активностью перевешивают тихие сессии, которые могут исказить простое среднее дневных коэффициентов.
- Редакторская интерпретация: держите готовый композит как contrarian-overlay вокруг одной сделки на горизонте от недель до месяцев, а не как триггер того же дня, потому что экстремумы могут сохраняться и нейтрализоваться как временем, так и ценой.
Сентимент как задача конструкции
Архив не трактует опционный сентимент как готовую заголовочную цифру. Сначала он ориентирует шкалу как колл к пут, затем спрашивает, что лента делает с открытым интересом, затем формирует многодневную цифру, которая может стоять как рыночный контекст.
Ориентация шкалы идёт раньше premium-positioning, а premium-positioning — раньше любого контрарианского использования готового значения.
Шкала как колл к пут
call-put-ratio измеряет коллы против путов так, что более высокие значения отмечают относительно более тяжёлую активность по коллам, а более низкие значения — относительно более тяжёлую активность по путам.
Более высокие значения сопоставляются с большим энтузиазмом по коллам и, при контрарианском прочтении, с большей осторожностью. Более низкие значения сопоставляются с пессимизмом и меньшей осторожностью. Эта полярность — выбор конструкции. Это ещё не утверждение о том, открывается ли новая премия.
Продавец опциона как другая сторона
Продажа колла или пута в открытие трактуется как противоположное направленное заявление относительно покупки того же опциона. Кластерная выписка поэтому группируется с другим контрарианским поведением толпы.
Продавец опциона входит в premium-positioning — смесь вновь выписанной и вновь купленной опционной премии, выводимую из совместных изменений объёма и открытого интереса.
Что одна сессия не может изолировать
Объём опционов и изменение открытого интереса одного дня не могут изолировать, какие комбинации открытия и закрытия long-short дали наблюдаемую ленту.
Конструкция не претендует на восстановление каждого лонга и шорта. Она задаёт более грубый вопрос о том, какая доля ленты выглядит как новое обязательство, а не как оборот старых позиций.
Объём, масштабированный открытым интересом
volume-to-open-interest — это объём сессии, масштабированный существующим открытым интересом; он используется, чтобы судить, какая доля ленты является новым обязательством, а какая — оборотом старых позиций.
Сентимент-композит строится как коэффициент call volume-to-open-interest, делённый на коэффициент put volume-to-open-interest. Ориентация call-over-put остаётся на месте. Масштабирование открытым интересом — это то, что позволяет premium-positioning войти в ту же цифру.
Когда объём и композит расходятся
В одной сессии фьючерсов на золото обычный объёмный коэффициент call-put около 1.03 совпал с композитом volume-to-open-interest 0.49 после того, как открытый интерес по коллам вырос сильнее, чем открытый интерес по путам, при примерно сопоставимом объёме.
Два значения могут разойтись, когда новое обязательство по коллам доминирует на ленте, которая по одному лишь объёму выглядит почти сбалансированной.
Окно, взвешенное по активности
activity-weighted-window формирует многодневный коэффициент из суммированных объёмов колл и пут и суммированного открытого интереса. Сессии с высокой активностью тогда получают больший вес, чем тихие сессии, которые могут исказить простое среднее дневных коэффициентов.
Композит вблизи промежуточного максимума
На описанном промежуточном максимуме композит, как сказано, растёт, когда поздний всплеск покупок коллов поднимает объём коллов, тогда как открытый интерес по коллам остаётся плоским или падает, а открытый интерес по путам растёт медленно относительно объёма путов.
Редакторская интерпретация: этот паттерн читается как рециклированная колл-премия при относительно более тяжёлом новом обязательстве по путам, а не как подтверждение того, что поздние покупки коллов толпой являются свежим спросом на открытие.
TRIN опционов на золото против обычного соотношения колл/пут
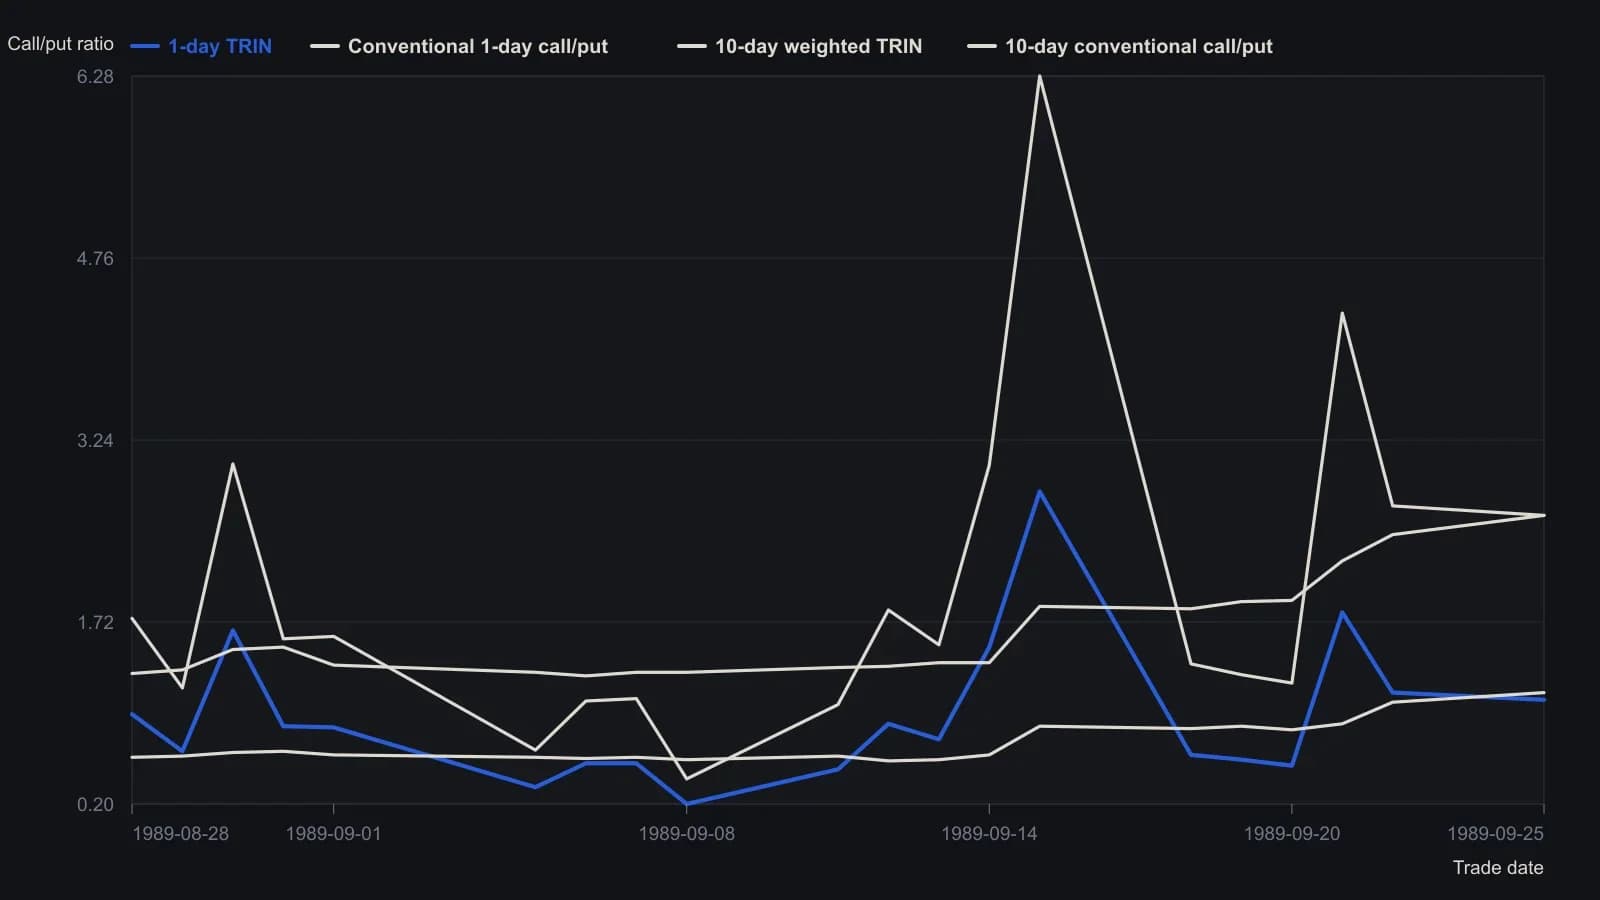
10-дневный TRIN взвешен по активности: Мартин суммирует объём коллов, открытый интерес по коллам, объём путов и открытый интерес по путам за окно, затем составляет отношение этих итогов, поэтому оживлённые сессии доминируют, а тихий экстремум не может исказить среднее.
Экстремумы, которые сохраняются неделями
На примерах фондовых индексов, облигаций, Eurodollar и золота 10-дневные значения композита 1.60 и выше обсуждались как верхние экстремумы, а значения 0.70 и ниже — как нижние экстремумы.
Экстремумы сентимента описываются как способные сохраняться неделями и нейтрализоваться как временем, так и ценой, поэтому чисто механическое прочтение композита трактуется как неполное.
Медленный контрарианский оверлей
Редакторская интерпретация: готовый композит — это contrarian-overlay. Кластерное опционное обязательство держится как контекст рыночного режима, а не как подтверждение заявленного направления толпы.
Именно поэтому значение принадлежит вокруг одной сделки на горизонте от недель до месяцев. Оно не пересобирается здесь как правило входа, выхода или воздержания того же дня.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу