2003выпуск C071-6
Построение механической системы из условия Rate of Change
Этот материал рассматривает построение как работу по превращению графического условия Rate of Change в одну механическую процедуру для входа, выхода и воздержания. Оптимизация остаётся внутри той же процедуры и ограничена входными параметрами правил, состоянием рынка и ограничениями исполнения.
- Механическая торговая система делает вход, выход и воздержание проверяемыми как одна процедура.
- Rate of Change даёт повторяемое графическое условие, которое может стать фальсифицируемой торговой гипотезой.
- Построение должно одновременно назвать входные параметры правил, состояние рынка и ограничения исполнения.
- Оптимизация системы принадлежит той же процедуре, а не является поздней надстройкой.
Построение как одна процедура
Механическая торговая система строится так, чтобы вход, выход и воздержание следовали одной и той же письменной процедуре. Работа по построению называет входные параметры правил, состояние рынка, которое эти правила могут видеть, и ограничения исполнения, которые лимитируют то, что можно сделать. Период удержания системы — горизонт, по которому эта процедура оценивается.
Rate of Change как гипотеза
Rate of Change используется здесь как графическое условие, взятое из ценовой структуры OHLC и масштаба графика. Его горизонт может простираться от внутридневного до нескольких недель. Задача построения — превратить это повторяемое условие в фальсифицируемую торговую гипотезу, а затем включить гипотезу в процедуру системы, а не оставлять её отдельным визуальным сигналом.
Оптимизация внутри той же процедуры
Оптимизация системы в этой постановке построения — не второй проект. Это та же процедура, применённая к собранным правилам, по-прежнему ограниченная заявленными входными параметрами, состоянием рынка и ограничениями исполнения и по-прежнему оцениваемая на периоде удержания системы.
Доходность процедуры KST на S&P 500 по наборам правил
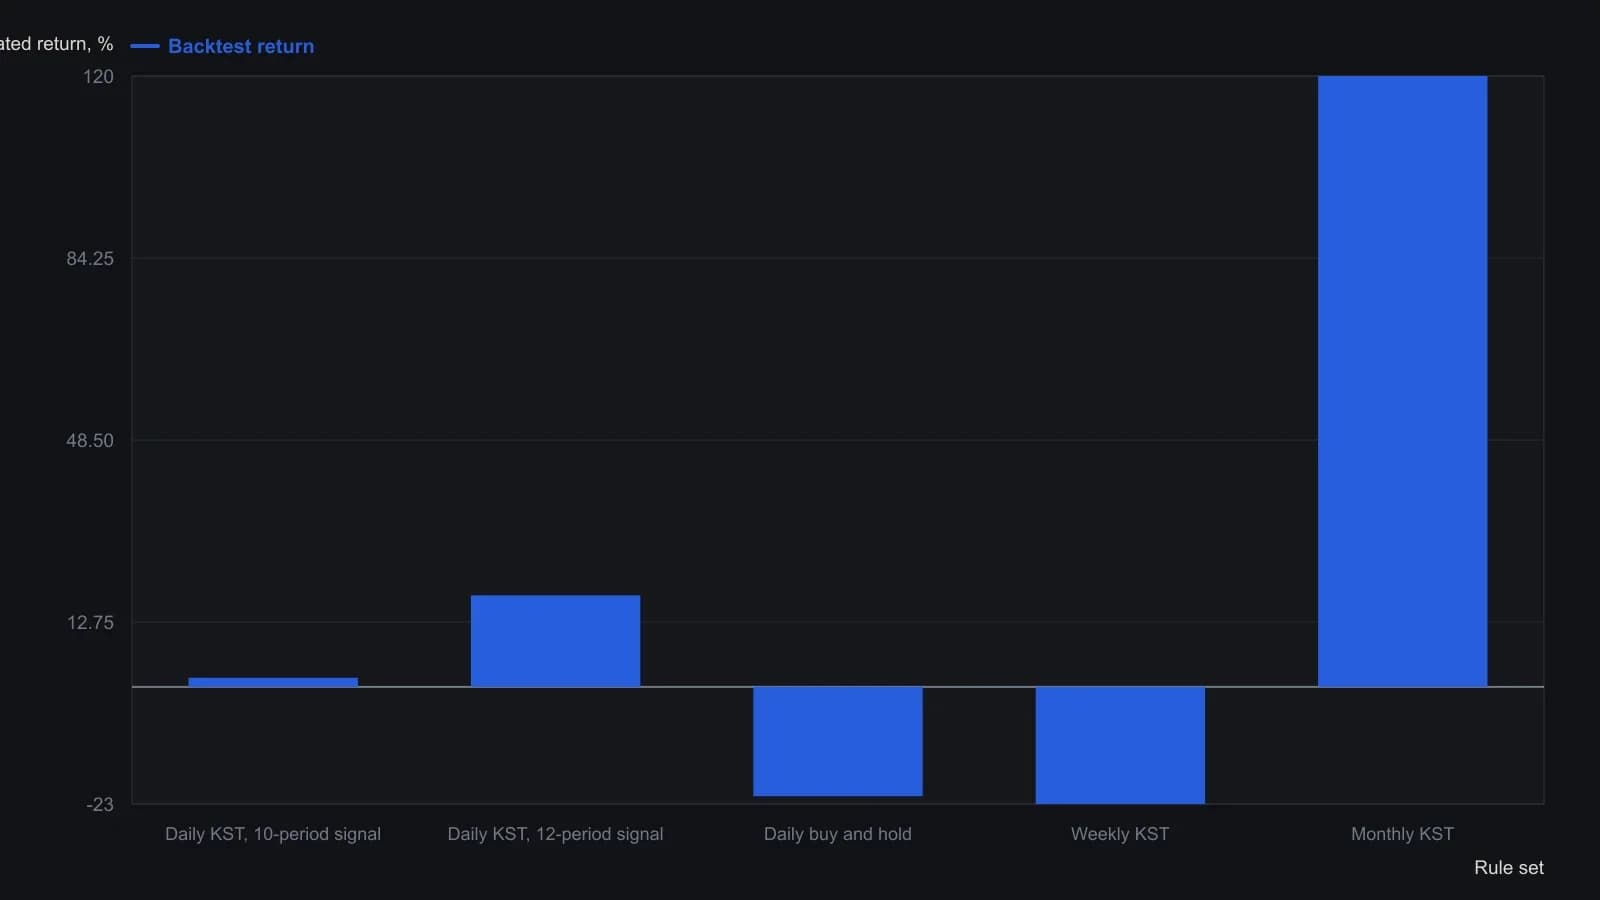
Дневные исполнения шли по открытию следующего дня с комиссией $14.95 в каждую сторону; прогон на 18 процентов — лучший из перебора сигнальной линии 3-to-50. Недельные и месячные итоги охватывают более длинные окна, чем дневной год, и не приведены к годовым (статья лишь отмечает, что в годовом выражении месячный прогон превысил 15 процентов).
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор