1994выпуск C091-12
Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
Архив описывал среднесрочные условия на рынке акций как благоприятные, пока сохранялись незадействованные мощности, и как враждебные, когда свободные мощности исчерпывались. Редакционное прочтение: поставить акции рядом с промышленными ценами и облигациями, превратить эту историю инфляционных ожиданий в шестимесячное правило rate-of-change, затем потребовать подтверждение relative-strength-index по широте рынка и акциям коммунальных компаний, прежде чем считать снижение исчерпанным.
- Среднесрочные условия на рынке акций описывались как благоприятные, когда рост продолжался при незадействованных мощностях и без инфляционного или дефляционного давления, и как враждебные, когда экономика приближалась к полной загрузке мощностей.
- Шестимесячный rate-of-change выше 10% по спотовому индексу сырьевых промышленных товаров был враждебным режимом для акций и облигаций. Значение ниже нуля было заявленным условием, при котором эти рынки снова открывались.
- Связь сырьевых товаров и акций разворачивалась на горизонте от четырёх до восьми недель, поэтому тот же промышленный импульс мог поддерживать акции в ближней перспективе, пока более длинный режим capacity-stress оставался враждебным.
- Bottom-checklist из изменения сырьевых цен, темпа доходностей, стабильности векселей и относительной силы акций коммунальных компаний, плюс relative-strength-index широты рынка, использовался, чтобы проверить, можно ли считать снижение исчерпанным.
От позднециклической догадки к чек-листу
Capacity-stress — это режим, в котором незадействованный экономический запас мощностей сокращается, а страх инфляции начинает конкурировать с ростом. Архив описывал среднесрочные условия на рынке акций как наиболее благоприятные, когда рост продолжается при незадействованных мощностях и без инфляционного или дефляционного давления, и как враждебные, когда экономика приближается к полной загрузке мощностей.
Редакция: позднециклическая догадка, что свободные мощности заканчиваются, — ещё не законченное прочтение. Рабочий процесс архива превращает эту догадку в чек-лист capacity-stress.
Читать промышленные цены, облигации и акции вместе
Intermarket-analysis здесь означает чтение промышленных цен, облигаций, политики и акций как одной системы инфляционных ожиданий, а не как изолированных графиков. Процентные ставки и акции, как утверждалось, движутся вместе, потому что оба реагируют на инфляционные ожидания, поэтому цены промышленных сырьевых товаров предпочитались отдельному ряду ставок как общий драйвер.
Широкий рост промышленных материалов, таких как алюминий, медь, палладий и цинк, рассматривался как свидетельство того, что мощности сжимаются, — обстановка, в которой и акции, и облигации, как ожидалось, должны ослабевать.
Промышленные сырьевые товары разворачивались вверх, а облигации — вниз за месяцы до официальных повышений ставок, поэтому политика читалась как отстающая от межрыночной инфляционной последовательности, а не как её причина.
CRB спот промышленное сырьё, 1988–май 1994
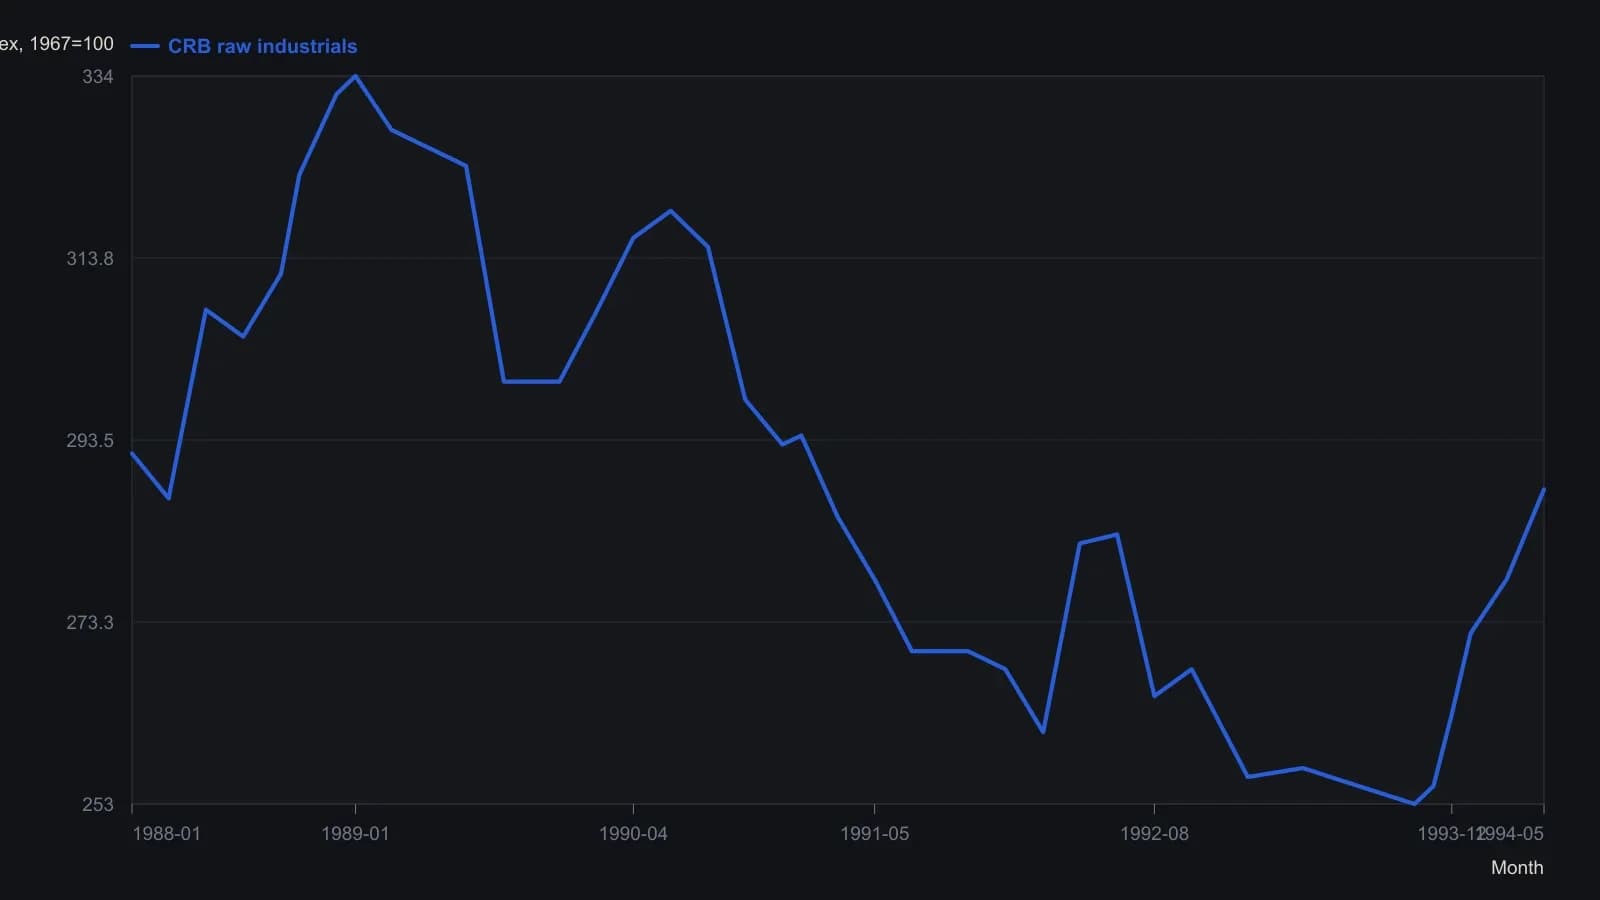
Оцифровано с растра с точностью до ближайшего пункта индекса. Наблюдение мая 1994 — напечатанное закрытие 288.00, а не оценка. Выбирались месячные поворотные точки; исходный график плотнее.
Шестимесячный rate-of-change отмечает враждебный режим
Rate-of-change — это процентное изменение за фиксированный период ретроспективы, применяемое здесь к промышленным спотовым ценам и доходностям высококачественных облигаций. Шестимесячный rate-of-change выше 10% по спотовому индексу сырьевых промышленных товаров использовался как враждебный режим для акций и облигаций. Значение ниже нуля было заявленным условием, при котором эти рынки снова открывались.
Почему короткий отскок не снимает capacity-stress
Horizon-split — это наблюдение, что один и тот же сырьевой импульс может поддерживать акции на протяжении нескольких недель и одновременно давить на них на протяжении нескольких месяцев. На горизонте от четырёх до восьми недель связь сырьевых товаров и акций разворачивалась: рост промышленных цен читался как ближняя поддержка роста и прибылей, а падение цен — как ближнее давление.
Редакция: рост промышленных цен на протяжении от четырёх до восьми недель может выглядеть как поддержка, даже пока шестимесячный rate-of-change всё ещё отмечает враждебный режим. Horizon-split — вот почему этот ближний отскок не отменяет более длинный чек-лист.
Широта рынка и акции коммунальных компаний как подтверждение
Краткосрочный relative-strength-index невзвешенных средних котируемых акций против капитализационно-взвешенных средних, наиболее сильный, когда линия advance-decline также опережает невзвешенный ряд, использовался как прогноз широты рынка. Relative-strength-index — это количественное сравнение упорядоченных ценовых рядов или рядов широты рынка с заявленной базой и периодом ретроспективы.
Редакция: широта рынка не заменяет шестимесячное промышленное правило. Это более позднее подтверждение, соединённое с ногой относительной силы акций коммунальных компаний в bottom-checklist, прежде чем снижение считается исчерпанным.
Совместный bottom-checklist
Bottom-checklist — это совместный набор показаний по сырьевым товарам, темпу доходностей, стабильности векселей и относительной силе акций коммунальных компаний, используемый, чтобы проверить, ослаб ли capacity-stress. Обзор 15 крупных оснований с 1956 суммировал четыре совместных средних: шестимесячное изменение сырьевых цен чуть ниже -3%, шестимесячное изменение доходности Aaa 3%, доходности Treasury-bill на 5.7% выше своего шестимесячного минимума и относительная сила S&P utility на 13.5% выше своего 12-месячного минимума.
На наблюдении mid-1994 те же ряды стояли далеко от средних оснований: шестимесячное изменение сырьевых цен выше 10%, шестимесячное изменение доходности Aaa около 20%, векселя более чем на 33% выше своего шестимесячного минимума, а акции коммунальных компаний ещё не показывали требуемого восстановления относительной силы.
Редкое наблюдение за риском дефляции
Трёхмесячное последовательное снижение номинальной M1 было зарезервировано как редкое наблюдение за риском дефляции, которое не появлялось в послевоенных данных. Отслеживание денежной массы в остальном считалось менее информативным, потому что остатки находились вне банков.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор