1982выпуск C071-9
Оценка получасовых пересечений с циклическими приорами и стопами
Историческая получасовая конструкция рассматривала пересечение скользящих средних как зафиксированную гипотезу лонг-или-шорт. Сканирование Фурье назначало длины средних, правило разворота оставалось фиксированным, а однопроцентный стоп затем проверялся на то, пробивает ли оставшийся событийный риск эту границу.
- Осциллятор — это разность между короткой и длинной скользящими средними цен закрытия, а позиция остаётся всегда в рынке до противоположного пересечения.
- Анализ Фурье получасовых цен назначал длины скользящих средних и не использовался как самостоятельный торговый сигнал.
- Однопроцентная граница стоп-лосса входила в конструкцию, а пятничные послеобеденные публикации данных о денежной массе давали неблагоприятные движения больше этой границы.
- Редакция: оценка держит правило разворота фиксированным и поручает циклическому приору и стопу разные задачи.
Зафиксированная гипотеза лонг-или-шорт
Редакционная рамка: оценивать пересечение как зафиксированную гипотезу лонг-или-шорт. Пусть сканирование циклов назначает длины средних, правило разворота остаётся фиксированным, а затем проверяется, удерживает ли заранее объявленный стоп оставшийся событийный риск. Следующие абзацы фиксируют только исторический рабочий процесс.
Правило разворота всегда-в-рынке
Осциллятор — это разность между короткой и длинной скользящими средними цен закрытия. Лонг-сигнал — это пересечение короткой средней выше длинной средней, а шорт-сигнал — обратное пересечение.
Правило остаётся непрерывно в лонге или в шорте. Оно всегда в рынке и разворачивается только когда короткая средняя нарушает тренд длинной средней.
Получасовые бары из десятисекундных котировок
Котировки, снятые каждые десять секунд, группировались в получасовые бары максимум-минимум-закрытие. Сессия шла с 9:00 a.m. до 3:15 p.m. Central Time и давала тринадцать баров, а финальные пятнадцать минут считались одним баром.
Та же получасовая конструкция применялась к фьючерсам S&P 500 и Value Line за период 31 May 1983 through 19 August 1983.
Пики циклов как приоры длин
Сканирование Фурье получасового ряда перечислило кандидатные циклы на 16, 17, 18, 25, 32, 36, 42, 51 и 64 периодах. Позднейший проход fast-Fourier по ряду Value Line поставил основной пик на 29.26 периодах и вторичный пик на 64 периодах.
Длины средних затем задавались около половины указанного цикла, с фокусом полосы поиска 14-to-20 периодов на ряде Value Line. Пики Фурье использовались как стартовые значения длин скользящих средних, а не как самостоятельные торговые сигналы.
Однопроцентный стоп и оставшийся событийный риск
Тестовая конструкция включала однопроцентную границу стоп-лосса, применяемую пока позиция по пересечению оставалась открытой.
Удержание через пятничные послеобеденные публикации данных о денежной массе давало неблагоприятные движения больше этой границы.
Матрица прибыли Value Line: длинные, короткие и чистый P&L по статьям
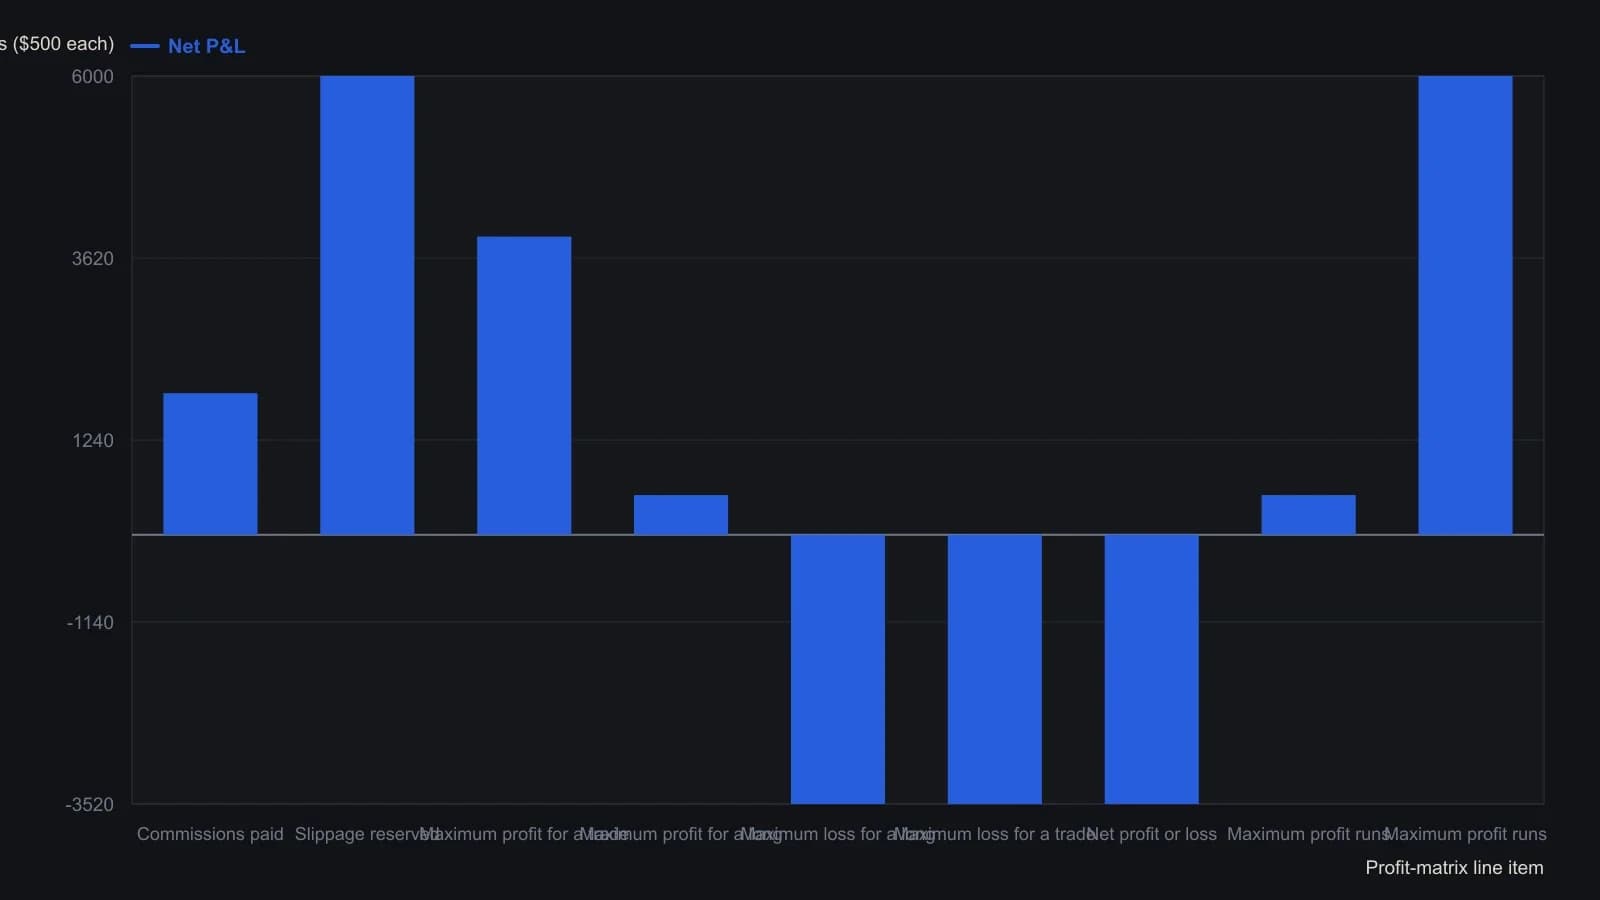
Один пункт равен $500. Система оставалась в рынке через пятничные публикации денежной массы; несколько убытков превысили заявленный стоп в 1 процент.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста