1996выпуск C101-5
Аллокация с учётом режима за рамками одного тренда акций
Длительный рост акций можно разместить в мультиактивной смеси, чтобы последующую смену режима рассматривать как Asset allocation и Diversification. Японский аналог пути от пика до дна, длинная выборка американских ралли и проверка смеси в стиле коэффициента Шарпа показывают рамку конструкции.
- Редакция: длительный рост акций можно поместить внутрь мультиактивной смеси, чтобы последующую смену режима трактовать как Asset allocation и Diversification, а не как прогноз следующего пути.
- Исторический путь японских акций от пика до дна использовали как режимный аналог: поэтапное падение, отскок и дальнейшее снижение, которое к August 1992 дало суммарное снижение 63.6 процента.
- Смесь классов активов рассматривали как главный рычаг конструкции, а некоррелированную сырьевую долю или долю управляемых фьючерсов предлагали, чтобы смягчить падения акций и облигаций, не опираясь только на путы или хеджи короткими акциями.
- Бэктестированная смесь 52.01 процента S&P 500, 30.34 процента Lehman Bond Index и 17.65 процента управления CTA дала отношение доходности к стандартному отклонению 2.70 на сравниваемом периоде.
Задача конструкции, а не задача прогноза
Редакция: один длительный рост акций можно поместить внутрь мультиактивной смеси, чтобы последующую смену рыночного режима решать как задачу конструкции. Тогда Asset allocation и Diversification задают веса долей. Аналог описывает, как может выглядеть снижение. Его не используют, чтобы назвать следующий тик.
Редакция: рабочей единицей является смесь. Последующую распродажу трактуют как смену режима, которую смесь должна поглотить, а не как сигнал, который нужно таймировать изолированно.
Японский аналог пути от пика до дна
Исторический путь японских акций от пика до дна использовали как режимный аналог того, как может выглядеть последующее снижение американских акций после длительного роста.
Последовательность аналога включала падение первой стадии около 30 процентов за четыре месяца, затем отскок на 22 процента, затем ещё снижение на 40 процентов. Путь дал около 49.2 процента убытка за десять месяцев и суммарное снижение 63.6 процента к August 1992.
Месячная траектория Nikkei к слому 1990 года
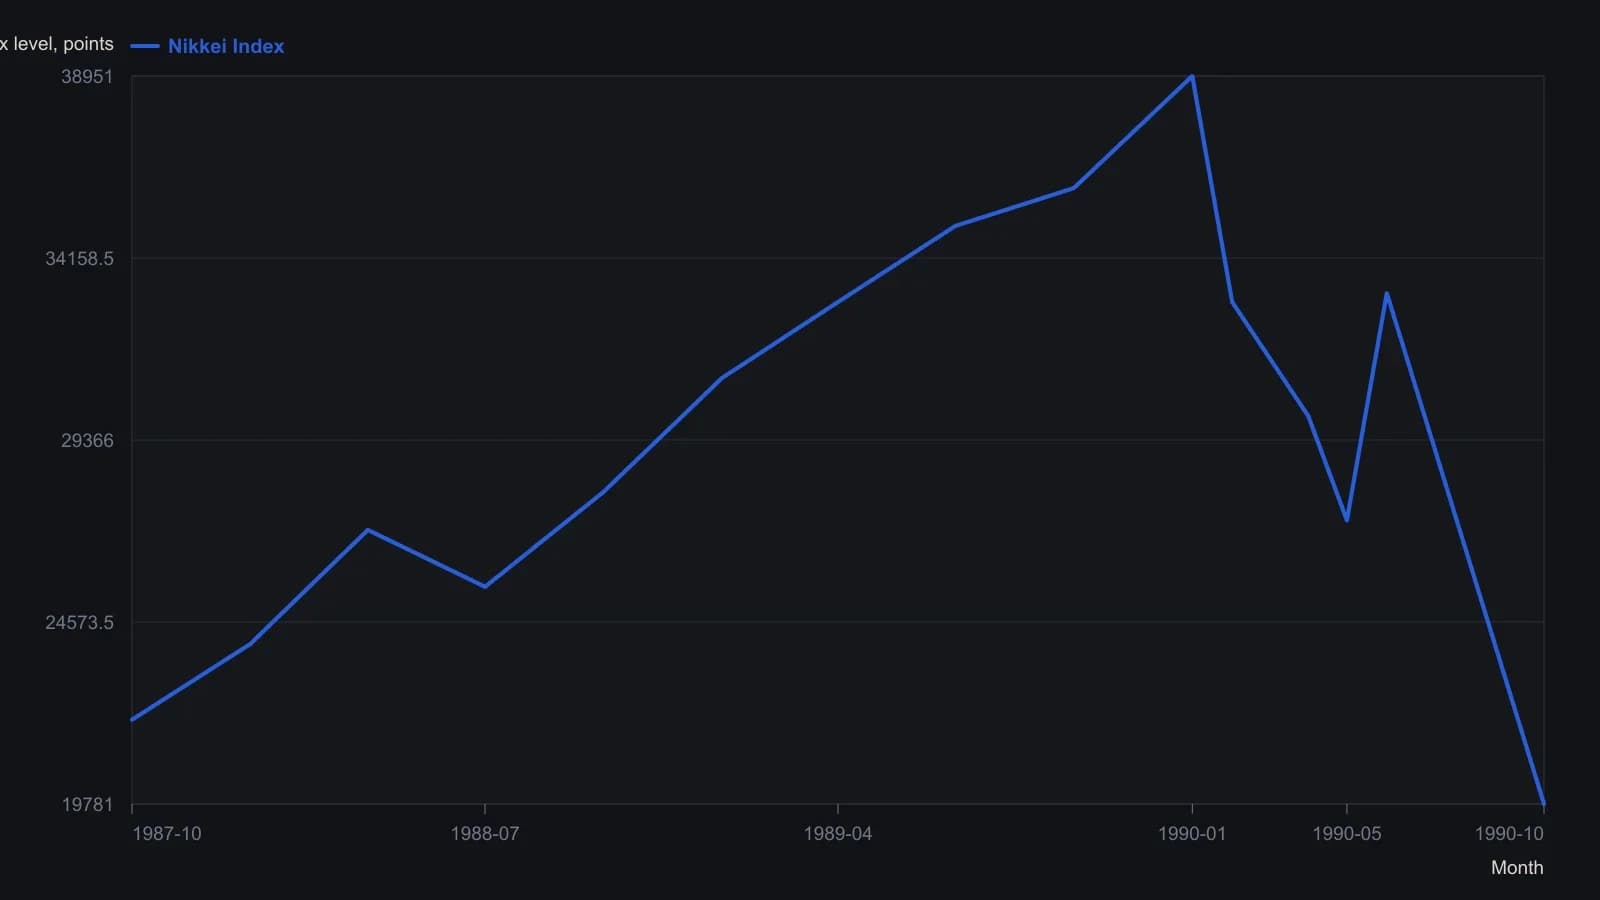
Месячные бары в линейном масштабе. Оцифрованные уровни округлены до 500 пунктов индекса. Январь 1990 (38951), четырёхмесячный минимум (27251), одномесячный отскок на 22 процента (33228) и октябрь 1990 (19781) — заявленные в статье отметки, а не визуальные оценки.
Где находился тогдашний рост
Выборка американских промежуточных ралли с 1896 года насчитала девять ралли больше 50 процентов. Тогдашний рост занимал седьмое место по величине и четвёртое по длительности.
В отличие от других ралли на 50 процентов в этой выборке, которые начинались в пределах 15 месяцев от крупного дна, тогдашнее ралли стартовало November 23, 1994, более чем через четыре года цикла.
Коррекцию определяли как распродажу на одну треть — две трети предшествующего роста длительностью от недель до месяцев, с оценкой первой ноги около 18–20 процентов снижения примерно за 30 дней.
Asset allocation как главный рычаг
Смесь классов активов рассматривали как главный рычаг конструкции; в цитируемом исследовании 91.5 процента прибыли портфеля относили к выбранному классу активов, а не к отбору бумаг внутри класса.
Некоррелированную сырьевую долю или долю управляемых фьючерсов предлагали как способ смягчить падения акций и облигаций, не опираясь только на путы или хеджи короткими акциями.
Управляемые фьючерсы под руководством commodity trading advisors по товарным исследованиям автора оценивали как превосходящие длинный сырьевой индекс или отобранную корзину сырьевых активов и в растущие, и в падающие периоды.
Проверка смеси по коэффициенту Шарпа
Бэктестированная смесь 52.01 процента S&P 500, 30.34 процента Lehman Bond Index и 17.65 процента управления CTA дала отношение доходности к стандартному отклонению 2.70 на сравниваемом периоде.
Редакция: это сравнение отношения доходности к стандартному отклонению и есть проверка смеси в стиле коэффициента Шарпа. Она сопоставляет явную количественную базу для диверсифицированных долей, а не прогноз одного тренда акций.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации