1992выпуск C061-7
Страновой режим внутри глобальной аллокации и индексных прокси
Практический кейс 1992 года рассматривал иностранные акции как шаг конструирования, который меняет структуру риска. Редакция: прежде чем оценивать сегмент относительно мировой корзины, классифицируйте, является ли одна страна режимом внутри index-proxy, затем читайте разрыв аллокации как country-weight-bet, а не как доказательство того, что процесс провалился или сработал.
- Рассматривайте иностранные акции как аллокацию активов, которая меняет структуру риска через кросс-рыночную диверсификацию, а не как отдельную бумагу.
- Сравнивайте сегмент с подходящим index-proxy и смотрите траекторию доходности во времени: многолетний результат может держаться на одном годе.
- Применяйте market-regime-classification до оценки разрыва: овервейт или андервейт крупного рынка может быть country-weight-bet внутри прокси.
- Ограничение data-horizon-limit примерно в 10 лет истории по иностранным рынкам сужает сравнение управляющих и то, насколько уверенно можно помечать циклы или режим-зависимое поведение процесса.
Иностранные акции как шаг конструирования
Практический кейс 1992 года представил экспозицию в иностранных акциях как шаг конструирования портфеля, призванный изменить структуру риска через кросс-рыночную диверсификацию. Аллокация активов в том смысле, в каком она здесь используется, означает задание страновых, валютных и сегментных весов так, чтобы один рынок или одна сделка находились внутри диверсифицированной книги, а не стояли особняком.
Кейс аллокации опирался на три заявленные посылки: что низкая корреляция с домашним рынком сохранится, что менее зрелые экономики, как ожидалось, будут расти быстрее, и что примерно две трети мирового выпуска создавались вне домашнего рынка. Сопроводительные графики показывали домашний рынок как меньшую долю измеренного мирового выпуска и мировой капитализации рынка акций, чем в предшествующие десятилетия.
Что добавляют кросс-граничные книги
Кросс-граничное конструирование описывалось как добавление бухгалтерских, ликвидных, расчётных, политических, экономических и валютных переменных сверх обычного рыночного или бумажного риска. Выборка из одной-двух бумаг может пропустить более широкое движение рынка.
Реализация была представлена как меню от страновых или региональных сегментов до глобальных книг, в зависимости от того, остаются ли страновые и валютные решения внутри дома или делегируются.
Оценивайте траекторию, а не только заголовок
Разбор процесса и портфеля спрашивал, пришли ли результаты из аллокации активов, страновых или валютных весов, секторных весов или отбора бумаг, а не из одной заголовочной доходности. Эта проверка — return-source-decomposition: разложение реализованных результатов, чтобы можно было рассмотреть историю конструирования.
Сравнение с подходящим index-proxy сочеталось с разбором траекторий доходности во времени, потому что многолетний результат может держаться на одном годе. Index-proxy — это капитализационно-взвешенная рыночная корзина, используемая как база сравнения для управляющего или сегмента, а не как вердикт о навыке сама по себе.
Одна страна внутри мирового прокси
С середины 1980-х капитализационно-взвешенный мировой прокси сильно зависел от Японии. После разворота этого рынка в конце 1989 года андервейт Японии перевернулся из отставания от прокси в опережение, так что индексный разрыв работал как ставка на режим одной страны.
Этот разрыв — country-weight-bet: активное отклонение от странового состава прокси, в котором овервейт или андервейт крупного рынка определял сравнение. Market-regime-classification означает пометку, отражает ли разрыв доходности доминирующий страновой цикл или изменение кросс-рыночных условий, а не трактовку каждого разрыва как качества процесса.
Короткая история ограничивает метки режимов
Истории по иностранным рынкам описывались как длиной всего около 10 лет. Этот data-horizon-limit ограничивал и сравнение управляющих, и классификацию рыночных циклов или режим-зависимого поведения процесса.
Кейс рассматривал заранее заданную цель и многопериодное окно оценки как дисциплину конструирования, противопоставляя это ротации в последний выигрышный рынок или бумагу.
Как читать разрыв
Редакция: сначала классифицируйте страновой режим внутри прокси. После этой классификации разрыв аллокации — это решение по весу. Само по себе это не вердикт о том, провалился процесс или сработал.
Доля США в мировой рыночной капитализации
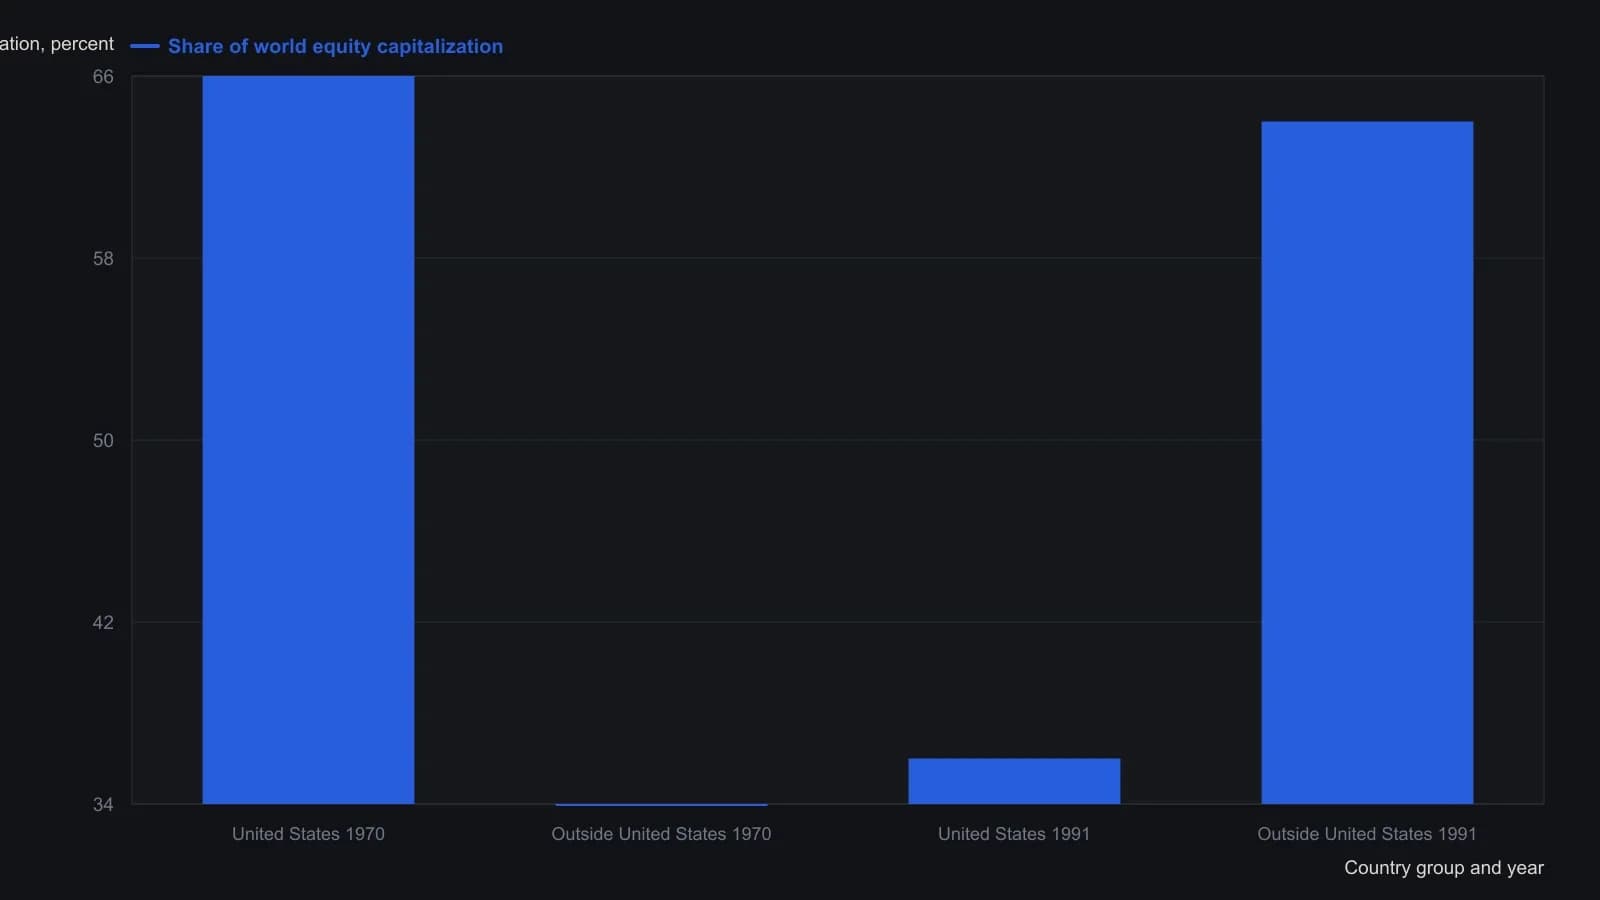
В источнике напечатаны только снимки 1970 и 1991 годов. Япония в интервью обсуждается как более поздний режим весов по капитализации внутри индексов вне США, но на этом рисунке отдельно не выделена.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций