1998выпуск C011-8
Оценка бинарной аллокации по относительной силе
Бинарный переключатель относительной силы финансирует только лидирующий класс в двухрукавной паре. Архив оценил эту книгу и статический микс на том же окне одной единицей Шарпа.
- Различаются три конструкции аллокации: стратегический микс, который держит фиксированные веса на длинном горизонте, тактический микс, который делает крупные дискретные изменения весов, и динамический микс, который перемещает капитал по мере изменения условий.
- Динамическая аллокация была определена как полный бинарный перевод из одного представительного класса в один альтернативный класс, а не как частичная перевзвеска мультиактивной книги.
- Для каждого класса и рукава исследование свело в таблицу норму доходности, месячное стандартное отклонение, переключения в год, долю времени в позиции, коэффициент Шарпа, ulcer index и максимальную просадку.
- Предпочтительные пары сочетали более высокий коэффициент Шарпа с низкой корреляцией между основным классом и его альтернативой, давая двухсостоятельную ротацию, а не одновременно удерживаемый мультиактивный микс.
Что изолировала оценка
Архив различил три конструкции аллокации. Стратегический микс, или strategic-allocation, держит фиксированные веса на длинном горизонте и ребалансирует к ним. Тактический микс, или tactical-allocation, делает крупные дискретные изменения весов на основе прогнозов, знания секторного цикла или правила тайминга акции-против-кэша. Динамический микс, или dynamic-asset-allocation, перемещает капитал между несколькими классами по мере изменения условий.
Оценка определила динамическую аллокацию как полный бинарный перевод из одного представительного класса активов в один альтернативный класс, а не как частичную перевзвеску мультиактивной книги. Этот binary-switch держит всю ставку в одном классе или в другом, без одновременного удержания нескольких классов внутри теста.
Как были построены две книги
Представительные классы формировались группировкой фондов по заявленной цели и геометрическим усреднением участников на дневной основе по мере входа фондов в базу или выхода из неё.
Альтернативные рукава от более низкого к более высокому риску тестировались против каждого основного класса: рукав денежного рынка, рукав долгосрочных облигаций, широкий рукав индекса акций США, рукав международных акций, выбранный за низкую корреляцию с США, и рукав агрессивного роста.
Историческое окно охватывало более одного номинального делового цикла. В отчётной статистике были опущены комиссии, транзакционные издержки и консультационные сборы, тогда как управленческие затраты на уровне фондов уже были внутри использованных цен.
Правило ротации
Правило ротации — это momentum-rotation: оно финансирует только тот класс, чьё сглаженное дневное процентное изменение сейчас лидирует в паре. Индикатор — relative-strength-switch. Дневное процентное изменение стоимости чистых активов каждого класса экспоненциально сглаживается, две сглаженные серии вычитаются, к разности применяется более короткое экспоненциальное среднее, и класс с более высокой относительной силой полностью финансируется. Разрывы, малые относительно пика индикатора, игнорируются.
Результат — binary-switch, полный перевод из одного класса в другой и обратно.
Оценка обеих книг в одной единице
Для каждого основного класса и каждого альтернативного рукава исследование свело в таблицу норму доходности, месячное стандартное отклонение, переключения в год, долю времени в позиции, коэффициент Шарпа, ulcer index и максимальную просадку на общей выборке. ulcer-index — это среднеквадратичное значение откатов капитала, используемое как спутник стандартного отклонения, учитывающий только потери.
Коэффициент Шарпа был определён как годовая избыточная доходность над перехватом денежного рынка, причём месячное стандартное отклонение переводилось в годовую единицу.
Межклассовые корреляции на том же окне использовались для отбора пар. Ряды денежного рынка и международных акций в целом слабо связаны с большинством других классов, тогда как похожие группы акций двигались теснее.
Предпочтительные пары сочетали более высокий коэффициент Шарпа с низкой корреляцией между основным классом и его альтернативой, давая двухсостоятельную ротацию, а не одновременно удерживаемый мультиактивный микс. Эти предпочтительные пары образуют dynamic-frontier, конверт доходность-против-волатильности после применения правила ротации.
Коэффициент Шарпа стратегии «купи и держи» против предпочтительных бинарных пар DAA
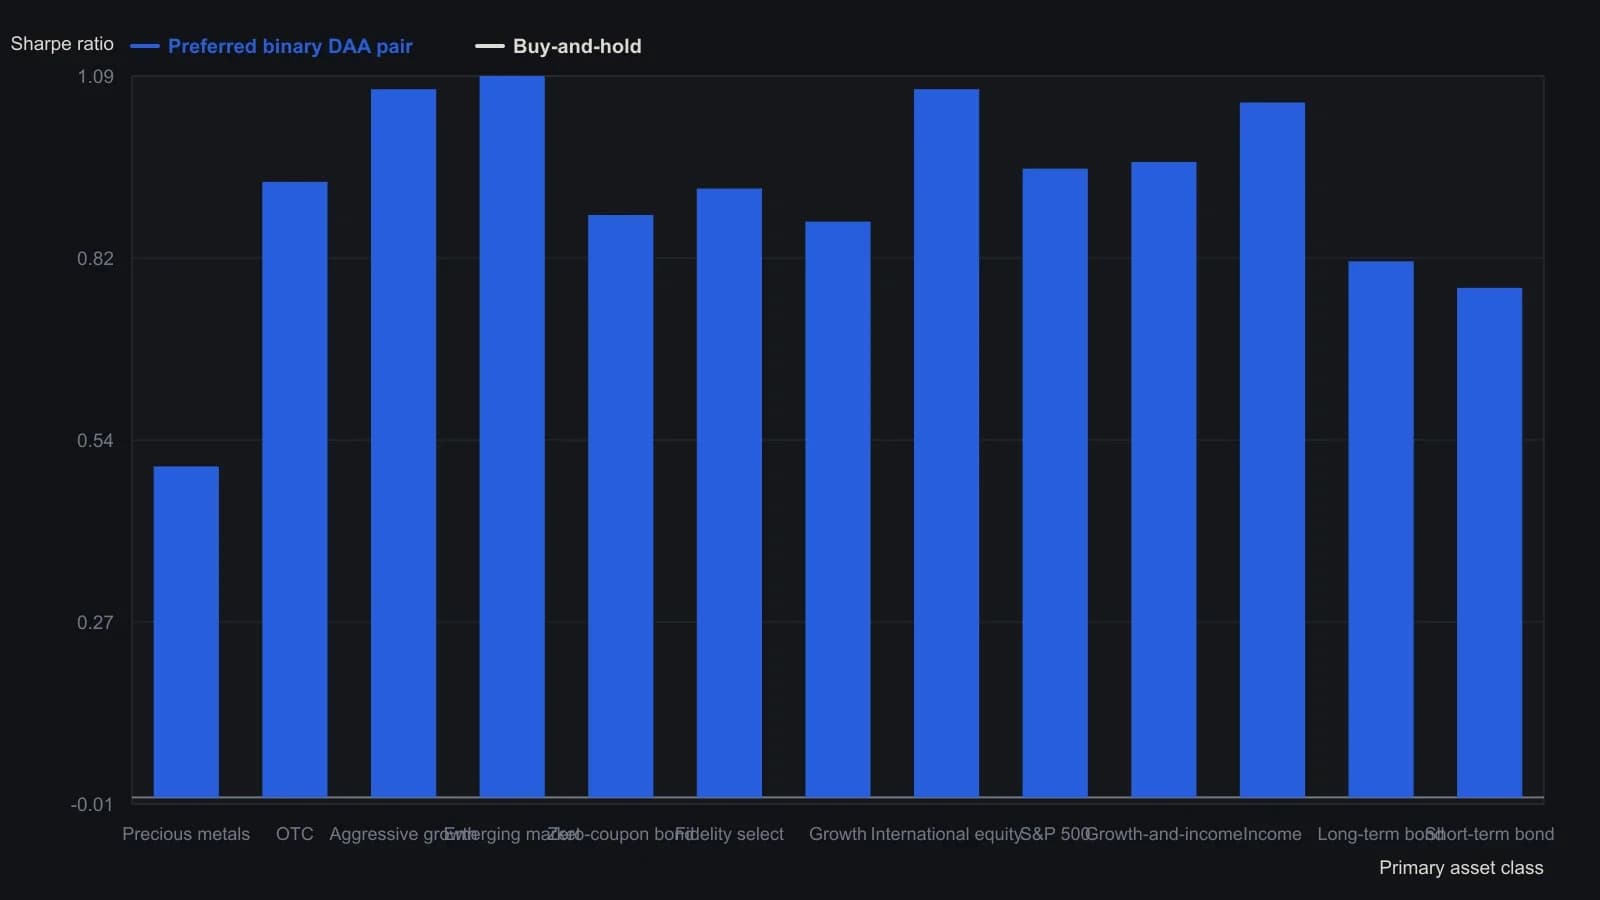
AccuTrack — 48-периодное экспоненциальное сглаживание дневного процентного изменения СЧА минус эталонный класс, затем 12-дневная экспоненциальная скользящая средняя; разрывы в пределах 15 percent от максимума игнорируются. Коэффициент Шарпа равен (годовая доходность минус 5.8 percent), делённому на месячное стандартное отклонение, умноженное на квадратный корень из 12. Комиссии и вознаграждение советника опущены; доходности не скорректированы на инфляцию.
Все разборы дорожки · 7 разборов
- 1998Оценка бинарной аллокации по относительной силе
- 1999Ранговая ротация секторных фондов с кэшем
- 2017Учебная ротация по короткому меню факторных ETF
- 2017Оценка ротационных движков momentum-ETF
- 2018Ротация международных слоев по циклам относительной силы
- 2019Ранговая ротация секторов не прошла defensive-shift-test конца 2018 года
- 2020Пятифазный компас для ротации секторов и контекста портфеля