1997выпуск C021-3
Построение календарных режимных оверлеев и объёмно-взвешенных правил
Сезонность рассматривается как последовательность построения. Сначала повторяющиеся окна лунных фаз отмечаются как режимный оверлей, затем подключаются нормированный по диапазону прирост объёма и один совместный набор правил по тренду и наклону, чтобы вход, выход и пребывание вне рынка опирались на одни и те же проверяемые входные данные.
- Режимный оверлей отмечает повторяющиеся окна лунных фаз на широком фондовом среднем, чтобы отдельную позицию оценивать относительно календарного состояния, а не изолированно.
- Контекст объёма собирается из истинных экстремумов сессии, нормированного по диапазону прироста объёма и четырёх взаимоисключающих классов баров фасилитации.
- Правило только длинных позиций по средней может выходить по индексу размаха тренда, а совместная процедура по тренду и наклону использует триггер slope-of-slopes и исполнение по открытию следующего бара.
- Вход, выход и пребывание вне рынка записываются из одной и той же конструкции, чтобы оверлей, накопитель объёма и набор правил оставались совместно проверяемыми.
Сезонность как последовательность построения
Сезонность здесь рассматривается как задача построения, а не как отдельная календарная история. Первый слой — режимный оверлей, который отмечает повторяющиеся окна лунных фаз. Затем подключаются нормированный по диапазону прирост объёма и один совместный набор правил по тренду и наклону, чтобы вход, выход и пребывание вне рынка опирались на одни и те же проверяемые входные данные.
Календарные окна как режимный оверлей
Бары календарного цикла можно наложить на широкое фондовое среднее, раскрашивая их по знаковой серии положения Луны. Маркеры затмений используют абсолютный порог 1.9. Маркеры новолуния и полнолуния используют абсолютный порог 0.9.
DJIA с метками режимов новолуния и полнолуния
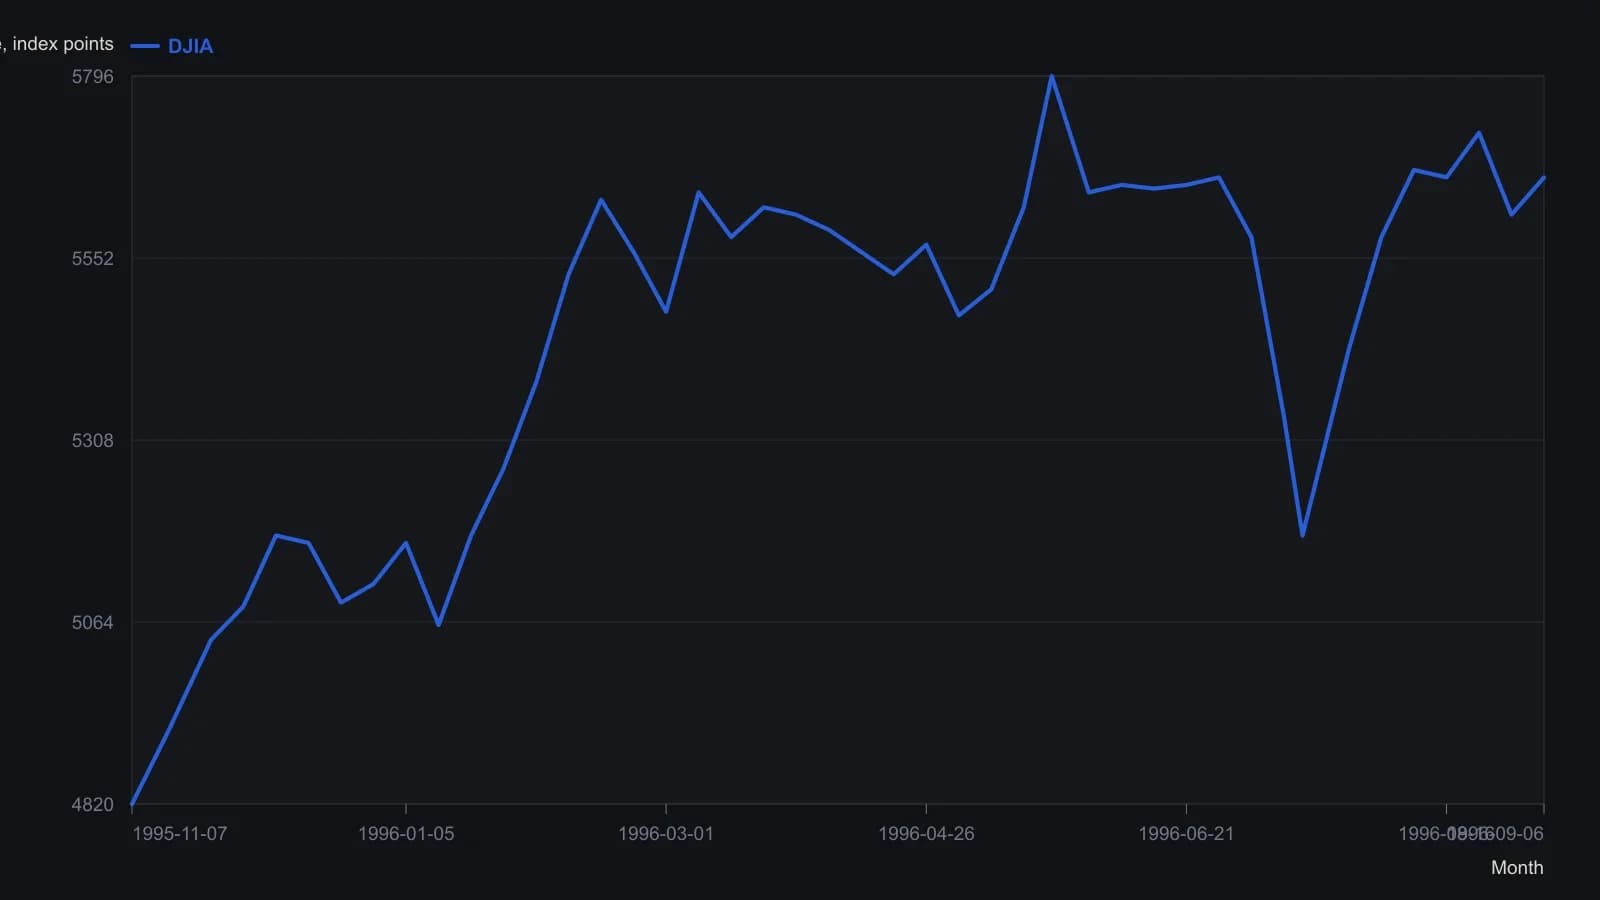
Дневные бары OHLC отбирались примерно по недельным закрытиям; метки фаз Луны — аннотации на исходном графике, а не второй числовой ряд. Максимум 5796.10 на 23 May 1996 и последнее значение 5659.86 на 6 Sep 1996 — цифры с печатной строки котировок.
Приросты объёма и истинные экстремумы сессии
Акционно-ориентированная конструкция on-balance использует истинные экстремумы сессии. Истинный максимум — это большее из максимума сессии и предыдущего закрытия, а истинный минимум — меньшее из минимума сессии и предыдущего закрытия, так что гэпы входят в дневной диапазон. Затем конструкция накапливает знаковый вклад диапазона и добавляет ноль, когда закрытие не изменилось.
Нормированный по диапазону прирост объёма формируется как сегодняшнее закрытие минус вчерашнее закрытие, делённое на сегодняшний максимум минус сегодняшний минимум, затем умноженное на объём. Этот прирост добавляется к накопительному итогу и делится на 1,000 для отображения.
Четыре класса баров фасилитации
Четыре взаимоисключающих класса баров фасилитации можно определить по однобаровому изменению диапазона, делённому на объём, и однобаровому изменению объёма. Четыре состояния: оба растут, оба падают, отношение диапазона к объёму растёт при падении объёма, и отношение диапазона к объёму падает при росте объёма.
Правила по средней и индекс размаха тренда
Индекс размаха тренда можно построить как наибольшее минус наименьшее значение скользящей средней на коротком окне, умноженное на 100 и делённое на закрытие. Процедура только длинных позиций на основе средней может покупать, когда скользящая средняя предыдущего бара равна своему наименьшему значению на четырёхбаровом окне ретроспекции, и может выходить, когда этот индекс размаха тренда пересекает 0.4 сверху вниз. Показанные значения по умолчанию используют 28-баровую среднюю и пятибаровое окно размаха тренда.
Совместная процедура по тренду и наклону
Совместная процедура по тренду и наклону может входить в длинную позицию, когда закрытие выше 30-периодной средней, а пятипериодный наклон методом наименьших квадратов выше 50-периодной аппроксимации этих наклонов. Второе сравнение — это триггер slope-of-slopes. Процедура может входить в короткую позицию, когда оба сравнения разворачиваются, и выходит, когда любое из сравнений перестаёт выполняться. Эти заявки используют исполнение по открытию следующего бара, поэтому задержка исполнения входит в набор правил.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний