2000выпуск C061-4
Дневной стек подтверждений только для лонга на tether-line
Процедура mechanical-long-procedure трактует 50-периодную tether-line и как триггер лонга, и как trailing-tether-stop. Покупка рассматривается только когда volume-oscillator положителен и mbo улучшается, после чего всё равно требуется фундаментальный разбор на уровне компании.
- Процедура mechanical-long-procedure построена так, чтобы удерживать лонг на протяжении протяжённого благоприятного движения и закрывать его, когда правила говорят, что движение сорвалось, не пытаясь ловить вершины или основания.
- Закрытие выше tether-line — триггер лонга, а закрытие ниже неё — выход, поэтому та же 50-периодная середина служит trailing-tether-stop, пока позиция открыта.
- Поскольку одно только пересечение середины, как показано, даёт повторяющиеся ложные развороты, лонг рассматривается только когда volume-oscillator положителен и сегодняшний mbo превышает вчерашний.
- Правила заданы только для лонг-сделок по акциям по итогам дня среди участников индекса large-cap, а не для фьючерсов, инструментов с фиксированной доходностью, коротких продаж или других длин баров.
Одна процедура для входа, удержания и выхода
Архив описывает процедуру mechanical-long-procedure для лонг-сделок по акциям по итогам дня. Она построена так, чтобы удерживать лонг на протяжении протяжённого благоприятного движения и закрывать его, как только правила говорят, что движение сорвалось, не пытаясь ловить вершины или основания.
Основная ценовая линия — tether-line: половина суммы наивысшего максимума и наинизшего минимума за последние 50 периодов. Цены описываются как группирующиеся вокруг этой середины и возвращающиеся к ней. Закрытие с пересечением выше tether-line — триггер лонга. Закрытие с пересечением ниже неё — выход из лонга. После открытия лонга та же линия служит trailing-tether-stop: удерживать, пока закрытие остаётся выше неё, и выходить, когда закрытие пересекает её вниз.
Дневная цена Compaq и 50-периодная линия привязки
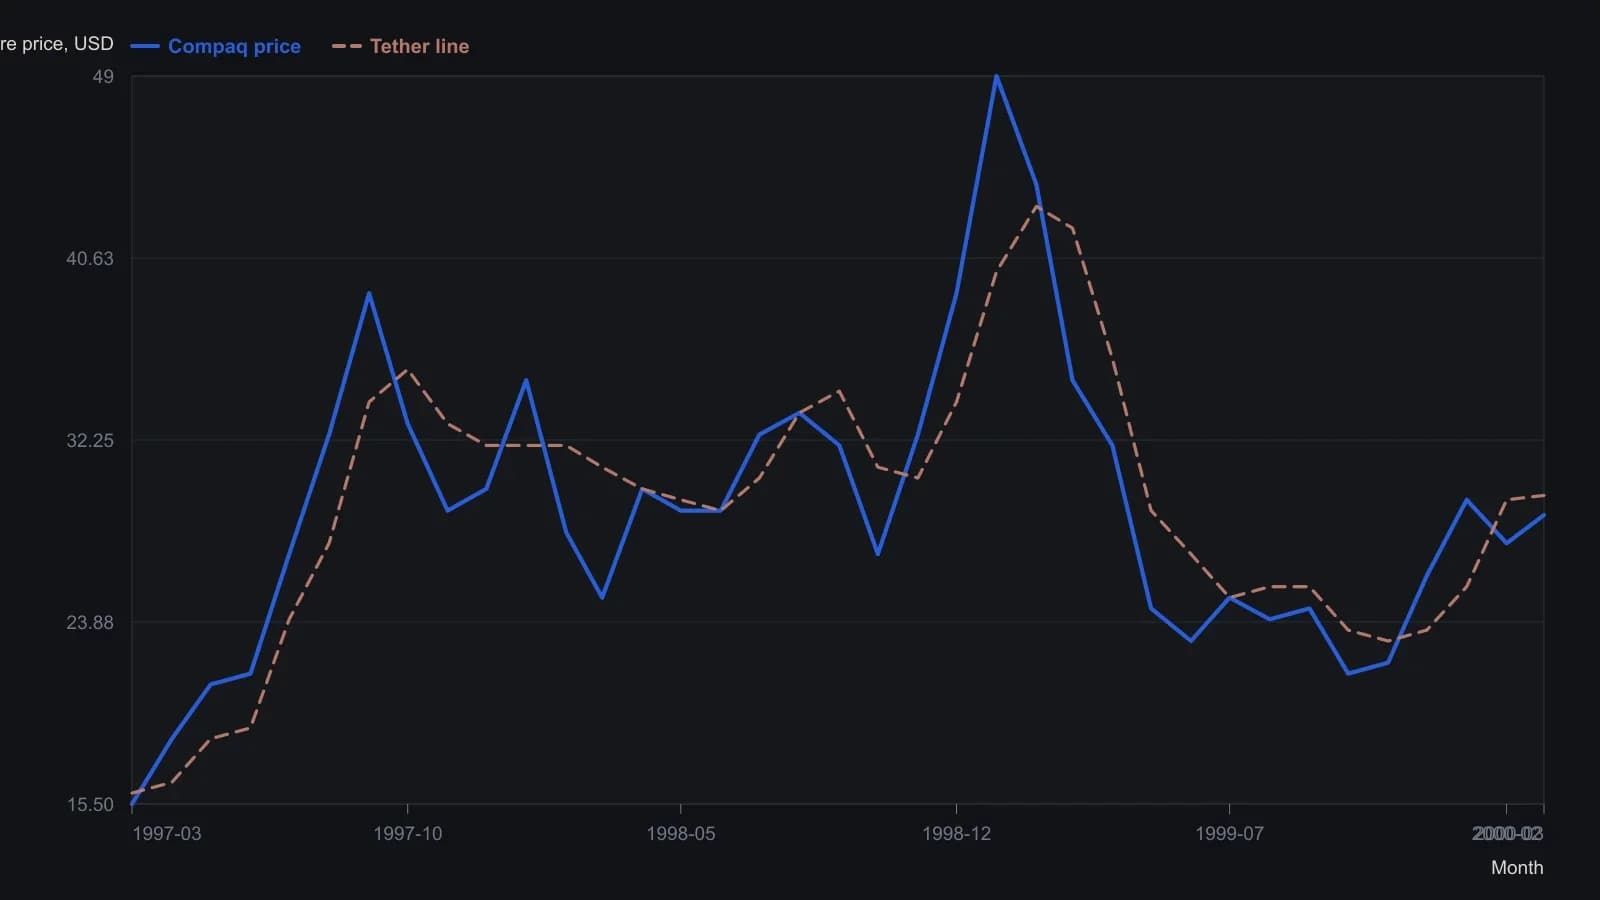
Линия привязки = (наивысший максимум за 50 дней + наименьший минимум за 50 дней) / 2. Выборка примерно раз в месяц с дневного скриншота Compaq; строка котировки на этом графике печатает последнее закрытие 28.75 против линии привязки 29.6875.
Почему tether-line нуждается в подтверждении
Само по себе пересечение середины, как показано, даёт повторяющиеся ложные развороты, поэтому перед покупкой требуются дополнительные фильтры.
Индикатор volume-oscillator — это семипериодное простое среднее объёма со знаком по соотношению открытия и закрытия. Объём получает плюс, когда закрытие выше открытия, минус, когда закрытие ниже открытия, и ноль, когда они равны. Это среднее должно быть положительным, когда закрытие пересекает tether-line вверх. Конструкция signed-volume представлена как on-balance-volume-analogy: накапливать объём в соответствии с направлением бара. Архив использует это показание только как подтверждение давления покупателей, а не как самостоятельный вход.
Третий фильтр — mbo, который вычитает 200-периодную простую скользящую среднюю закрытия из 25-периодной простой скользящей средней закрытия. Сегодняшнее значение должно превышать вчерашнее, прежде чем лонг будет рассматриваться. Это требование предназначено, чтобы блокировать входы во время волатильных колебаний или консолидации.
После того как три механических условия согласны, перед взятием лонга всё равно требуется фундаментальный разбор на уровне компании.
Где правила заданы к применению
Правила заданы только для лонг-сделок по акциям по итогам дня. Они не заданы для фьючерсов, инструментов с фиксированной доходностью или коротких продаж. Другие длины баров не тестировались.
Процедура применяется только к составу индекса акций large-cap, исходя из заявленной предпосылки, что эти имена трендят более последовательно, чем более широкая вселенная.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний