1992выпуск C081-7
Построение знакового market thrust из объёма выпусков
Обычный торговый индекс — это беззнаковое отношение ширины рынка по числу бумаг к ширине рынка по объёму. Market thrust перестраивает каждую сессию как знаковое произведение участия и объёма, которое можно разложить на upthrust и downdraft, а затем накопить или усреднить.
- Обычный торговый индекс делит отношение растущих бумаг к падающим на отношение объёма растущих к объёму падающих и трактует значение 1.00 как нейтральное.
- Противоположные дневные значения могут заставить простую среднюю этого индекса выглядеть растянутой даже тогда, когда долгосрочная форма, которая сначала суммирует обе стороны по бумагам и по объёму, нейтральна.
- Market thrust — это масштабированная разность между произведением числа растущих бумаг на объём растущих и произведением числа падающих бумаг на объём падающих, и дневной thrust можно разложить на произведение upthrust и произведение downdraft.
- Thrust-осциллятор отображает эту разность произведений на шкалу от -1 до +1 и достигает +0.5 только тогда, когда произведение растущих как минимум в три раза больше произведения падающих.
Счётчики, объём и беззнаковое отношение
Ширина рынка описывает, насколько широко участвуют покупки или продажи, сопоставляя дневные счётчики растущих и падающих бумаг с объёмом на каждой стороне.
Обычный торговый индекс строится как отношение растущих бумаг к падающим, делённое на отношение объёма растущих к объёму падающих. Значение 1.00 на этом индексе трактуется как нейтральное.
Как усредняется торговый индекс
После 10-дневной простой скользящей средней значения выше 1.20 трактуются как перепроданность, а значения ниже 0.80 — как перекупленность.
Противоположные дневные значения могут заставить простую среднюю индекса выглядеть растянутой даже тогда, когда долгосрочная форма, взвешенная по бумагам и объёму, нейтральна. Этот долгосрочный взвешенный индекс сначала суммирует растущие бумаги, падающие бумаги, объём растущих и объём падающих, а затем строит то же отношение из этих итогов.
Четыре класса внутренней динамики
Сессии попадают в четыре класса внутренней динамики в зависимости от того, совпадают ли лидерство по бумагам и лидерство по объёму. Если они совпадают, сессия согласованная. Если расходятся, сессия дивергентная.
Два дня могут иметь одно и то же значение торгового индекса, хотя у одного отношение бумаг 10 к 1, а у другого только 2 к 1.
Знаковый осциллятор среднего объёма
Торговый осциллятор — это знаковая перезапись относительного среднего объёма: положительный, когда растущие бумаги несут больше объёма на бумагу, и отрицательный, когда это делают падающие. Он ограничен +1 и -1 вокруг нулевого баланса.
Он превышает +0.5 только когда беззнаковый индекс равен 0.33 или ниже, и опускается до -0.5 или ниже только когда этот индекс равен 3 или выше.
Market thrust как знаковое произведение
Анализ объёма и цены проверяет, подтверждает ли объём лидерство по бумагам, сопоставляя каждую сторону ленты с привязанным к ней объёмом и затем формируя знаковый чистый поток.
Market thrust — это разность между произведением числа растущих бумаг на объём растущих и произведением числа падающих бумаг на объём падающих, делённая на 1,000,000 только как удобный масштаб. Когда оба объёма равны, market thrust сводится к масштабированному счётчику роста минус падения.
Thrust-осциллятор
Thrust-осциллятор делит ту же разность произведений на сумму двух произведений. Он лежит в диапазоне от -1 до +1 и достигает +0.5 только когда произведение растущих как минимум в три раза больше произведения падающих.
Upthrust, downdraft и нарастающий итог
Дневной thrust можно разложить на произведение upthrust и произведение downdraft, а затем накопить или усреднить. Upthrust — это сессионное произведение растущих бумаг и объёма растущих. Downdraft — это сессионное произведение падающих бумаг и объёма падающих.
Это разложение избегает искажения усреднения беззнакового индекса и остаётся согласованным с кумулятивной линией роста-падения. Та же кумулятивная конструкция, что используется для нарастающего итога знакового потока объёма, может быть применена к дневному market thrust, поэтому путь ширина-объём можно читать как тренд, а не как однодневное отношение.
Что могут скрывать дни смешанной ленты
На разобранных днях смешанной ленты беззнаковый индекс может показывать нейтральность, медвежий характер или перекупленность, тогда как thrust на основе произведений всё ещё показывает одностороннюю сессию, почти разворот равной величины, например 980 против -980, или мёртвую ничью.
Смоделированный дневной рыночный импульс против индекса Армса
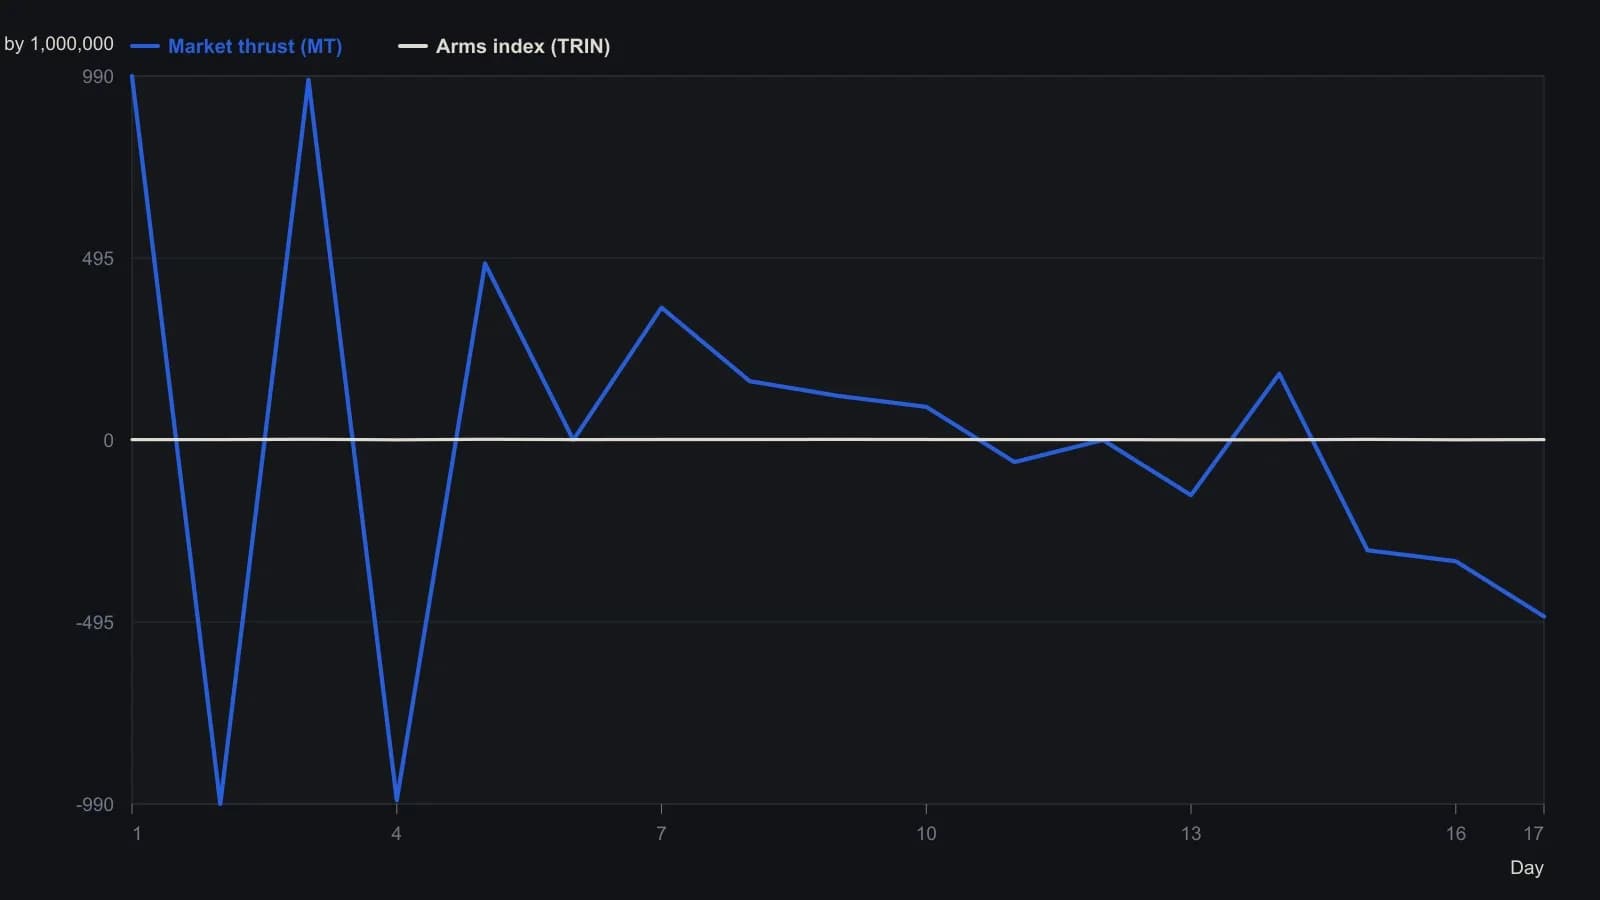
Скобки в исходной таблице трактуются как отрицательные значения. MT уже масштабирован на один миллион, как определено в статье. Days 1–5 — примеры Русина за January 1992; Days 6–17 добавлены, чтобы покрыть каждый случай внутренней динамики из Figure 2.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний