1991выпуск C051-7
Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
Рассматривайте знакомую промышленную среднюю из тридцати бумаг как учебный класс режима, а не как перепись рынка. Разберите, как замещение состава и сокращающийся дивизор меняют смысл одного пункта, затем поместите любое отдельное закрытие напротив волатильности нескольких десятилетий, дивидендных мультипликаторов и календарных экстремумов, чтобы сезонное или стоимостное прочтение можно было проверить как портфельный контекст.
- С октября 1928 печатный ряд представляет собой ценово-взвешенную среднюю из тридцати бумаг. Нескорректированные закрытия суммировались и делились на дивизор, сначала 16.67, а не на взвешенное среднее, позднее 0.505 после 63 лет сплитов, дивидендов и замещений.
- Замещение состава непрозрачно и привязано к эпохе. Одна крупная технологическая бумага вошла 26 мая 1932, вышла 14 марта 1939 и вернулась 29 июня 1979 после 40-летнего отсутствия.
- 16 июля 1990 средняя закрылась на 2999.75. Дополнительных 12.5 цента в одной бумаге с высокой ценой хватило бы, чтобы напечатать 3000, однако только четыре бумаги сделали 12-месячные максимумы, а один крупный ритейлер напечатал 12-месячный минимум.
- Редакторское прочтение: дивидендные мультипликаторы, годовые процентные диапазоны и календарные экстремумы принадлежат рыночному режиму горизонта от недель до месяцев, который ставит одну сделку в контекст, а не работают как автономный прогноз.
Учебный класс, а не перепись
Знакомая промышленная средняя из тридцати бумаг ведёт отсчёт с октября 1928, когда состав расширили с 20 акций до 30. Этот редакционный материал рассматривает печатный ряд как учебный класс режима, а не как перепись рынка.
Редакторская рамка использует seasonal analysis и seasonality analysis, чтобы поместить одну сделку в диверсифицированный контекст или в контекст с учётом режима на горизонте от недель до месяцев. Seasonal trading оставляется для того, чтобы правила входа, выхода и воздержания были проверяемы как одна процедура на периоде удержания системы.
Как строится печатная средняя
Ранняя конструкция складывала нескорректированные цены закрытия и делила на число бумаг. Версия 1928 использовала дивизор 16.67, а не взвешенное среднее. В ценово-взвешенной средней участники с высокой ценой двигают печатный уровень сильнее, чем участники с низкой ценой.
После 63 лет сплитов, дивидендов и замещений дивизор упал с 16.67 до 0.505, поэтому небольшое изменение цены любой из 30 бумаг сдвигает публикуемую среднюю на гораздо большую величину. Редакторское прочтение: один пункт — не стабильная единица широты. Это артефакт текущего дивизора и того, какие бумаги стоят в составе.
Смены состава как маркеры эпохи
Одна крупная технологическая бумага вошла в состав 26 мая 1932, вышла 14 марта 1939 и вернулась 29 июня 1979 после 40-летнего отсутствия. Архив представляет этот путь как свидетельство того, что смены членства непрозрачны и привязаны к эпохе.
Этот редакционный материал рассматривает замещение состава как маркер эпохи, а не как прозрачное, основанное на правилах определение рынка. Сезонное или стоимостное прочтение, снятое с печатной средней, есть прочтение состава, действовавшего тогда, а не неизменной промышленной вселенной.
Одно закрытие — это не состав
16 июля 1990 средняя закрылась на 2999.75. Дополнительных 12.5 цента, или одной десятой от 1 процента, в одной бумаге с высокой ценой хватило бы, чтобы напечатать 3000. В тот день только четыре бумаги сделали 12-месячные максимумы, а один крупный ритейлер напечатал 12-месячный минимум.
Редакторское прочтение: круглый печатный уровень может быть тонким событием. Закрытие следует ставить рядом с тем, сколько бумаг реально участвовало, а не рядом с одним лишь целым числом.
Волатильность, доходность и мультипликаторы прибыли
Если брать годовой процентный диапазон от минимума до максимума как грубый измеритель волатильности, лишь 1974 и 1987 среди предшествующих 16 лет приближались к экстремумам ранних десятилетий.
Ходовая формула переоценённости в 30 дивидендов состава, доходность 3-1/3 процента, находилась около 3000, когда дивиденды 1990 были около 100. 75-летний средний дивидендный мультипликатор составлял 22.7 дивидендов. Доходность августа 1987 в 2.6 процента была самой низкой за 116 лет.
С 1966 по 1982 к уровню 1000 неоднократно подходили, но удержаться на нём не удавалось. Длинная летопись мультипликатора прибыли показывает, что средняя может торговаться заметно ниже 10 прибылей, прежде чем развернуться вверх. Редакторское прочтение: эти мультипликаторы и неудавшиеся удержания — режимный контекст для одной сделки, а не автономный прогноз следующего движения.
Годовые максимум и минимум DJIA, 1960–1990
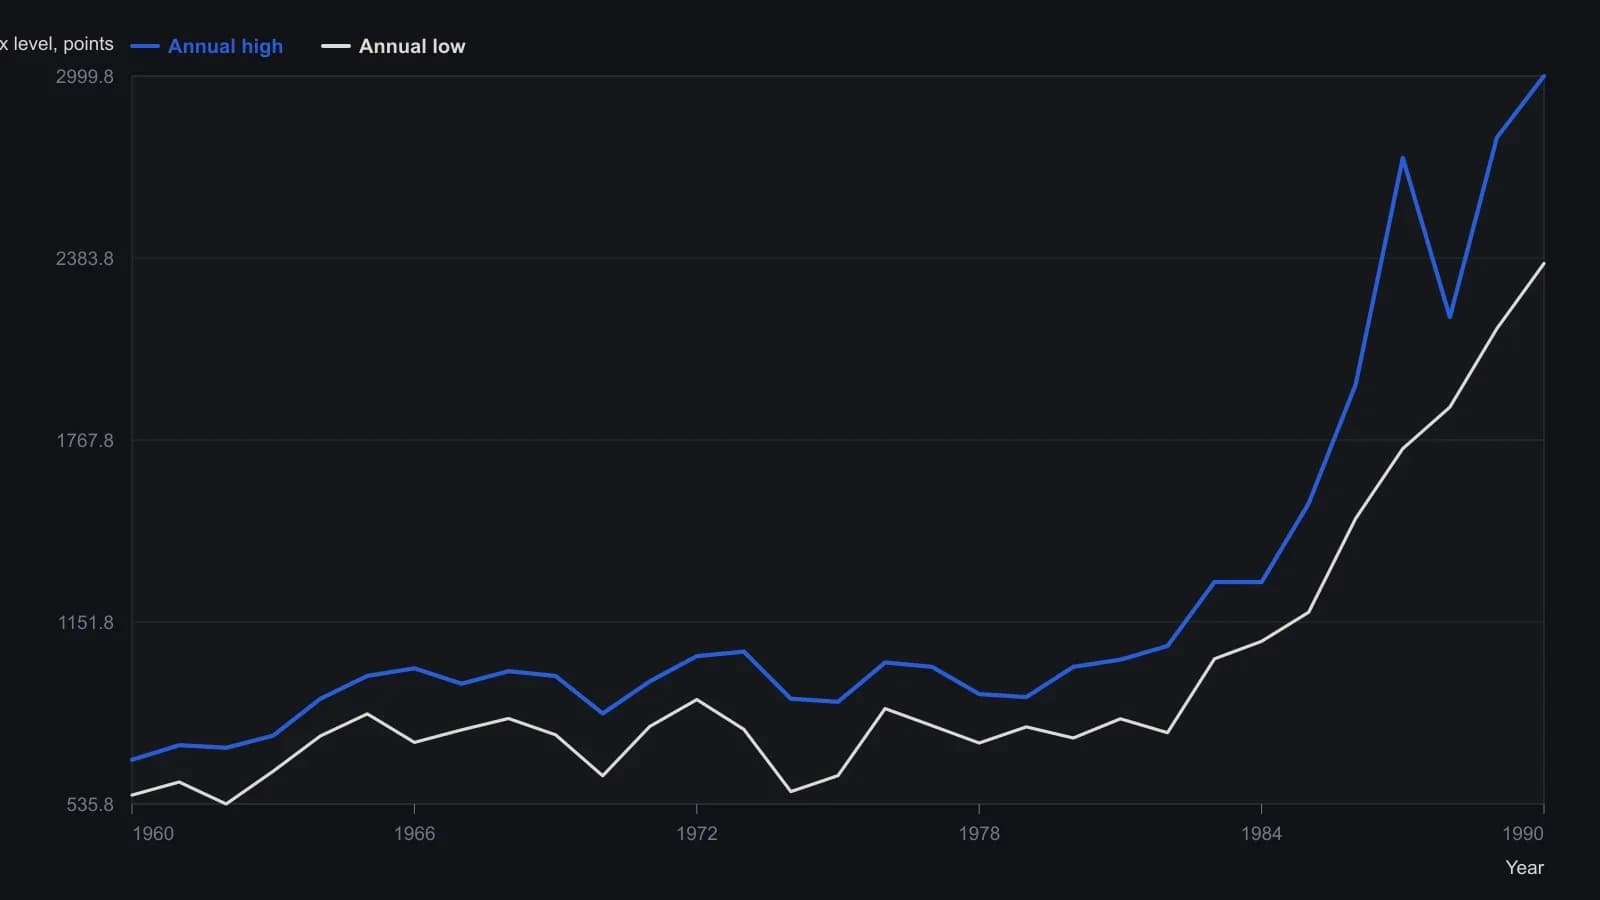
Точки — годовые столбцы Index Range High и Low таблицы, а не закрытия на конец года. Максимум 1990 — это закрытие 16 июля на 2999.75, о котором говорится в тексте; оценочные цифры прибыли и дивидендов за 1990 из той же таблицы здесь не используются.
Экстремумы месяца года
За 63 года с 1928 август содержал лишь один годовой максимум и один годовой минимум. Октябрь содержал три максимума и шесть минимумов. Январь и декабрь приняли 28 и 25 годовых экстремумов. Девятнадцать годовых максимумов, 30 процентов общего числа, пришлись на декабрь.
Календарный экстремум — лишь счёт лет, в которых данный месяц содержал годовой максимум или минимум. Редакторское прочтение: кластеризация экстремумов — наложение рыночного режима. Само по себе оно не порождает вход.
Проверьте прочтение как портфельный контекст
Редакторская последовательность такова: сначала конструкция, затем членство, затем одно закрытие напротив волатильности, дивидендных мультипликаторов, мультипликаторов прибыли и календарных экстремумов. Seasonal analysis и seasonality analysis удерживают этот стек в рыночном режиме горизонта от недель до месяцев, чтобы одна сделка стояла в диверсифицированном контексте или в контексте с учётом режима.
Если следующий шаг — правило, seasonal trading сводит вход, выход и воздержание в одну проверяемую процедуру на периоде удержания системы. Этот разбор случая останавливается на учебном классе: он не формулирует сделку.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов