2010выпуск C0756-62
Построение акселерометров ликвидности из средних advance-decline
Конструкция 1969 года берёт разность более быстрой и более медленной экспоненциальной средней данных advance-decline, затем суммирует этот осциллятор ширины рынка, чтобы plus-500 failure мог отвергнуть старт устойчивого восходящего тренда. Неоперационные листинги и направленный поток объёма остаются внутри измерителя.
- Вычитание 39-дневной экспоненциальной средней данных advance-decline из 19-дневной экспоненциальной средней измеряет ускорение ширины рынка.
- Линия advance-decline не ожидается растущей, если только поток ликвидности не достаточно широк, чтобы поднять весь список, даже когда основные средние растут на нескольких именах.
- Если скорректированная на отношение суммация не поднимается через plus 500, показание считается plus-500 failure и не принимается за старт устойчивого восходящего тренда.
- Неоперационные листинги и on-balance volume остаются в измерителе как проверки ликвидности и потока вместо того, чтобы быть отфильтрованными.
Ширина рынка как показание ликвидности
Архив описывает конструкцию 1969 года, которая начинается с ширины рынка, дневного соотношения растущих и падающих бумаг, и трактует эту смесь как показание ликвидности, а не как паттерн отдельной акции.
Скользящая средняя здесь — сглаживатель по окну просмотра для упорядоченных наблюдений ширины рынка, цены или объёма. Две экспоненциальные средние разной скорости вычитаются друг из друга, образуя осциллятор ширины рынка. Этот осциллятор затем суммируется, чтобы именованный тест пересборки мог опровергнуть гипотезу устойчивого восходящего тренда.
Двухскоростная разность данных advance-decline
Конструкция вычитает более медленную экспоненциальную среднюю данных advance-decline из более быстрой, чтобы измерить ускорение ширины рынка. Более медленная средняя — это 5 percent trend, позднее отождествлённая с 39-дневной экспоненциальной скользящей средней. Более быстрая средняя — это 10 percent trend, позднее отождествлённая с 19-дневной экспоненциальной скользящей средней.
Получившийся разрыв — это осциллятор ширины рынка. Он читается как ускорение или замедление ширины.
Когда линии advance-decline позволено расти
В рамках этой конструкции основные средние могут расти на тонком потоке денег, если средства сосредоточены в нескольких именах. Линия advance-decline, накопительный итог дневных advances minus declines, не ожидается растущей, если только ликвидность не достаточно широка, чтобы поднять весь список.
Поток ликвидности — это деньги, доступные, чтобы поднять сразу много бумаг. Тонкая ликвидность всё же может поднять несколько крупных имён, не поднимая линию advance-decline.
Неоперационные листинги остаются в подсчёте
Современный биржевой подсчёт в источнике давал около 3,200 листинговых бумаг против лишь около 1,800 операционных компаний. Привилегированные акции, права, варранты, закрытые фонды и облигационные фонды поэтому входят в сырой подсчёт ширины рынка.
Архив не трактует эти неоперационные бумаги как элементы, которые нужно отфильтровать. Он сообщает, что advance-decline закрытых облигационных фондов достигла пика в May 2007, раньше пика October 2007 более широких рыночных средних, и читает этот более ранний разворот как предупреждение о ликвидности.
Редакция: TradersWeek трактует эти неоперационные листинги как часть измерителя, а не как загрязнения, которые нужно убрать.
Интегрирование осциллятора в накопительную сумму
Суммирование последовательных показаний осциллятора ширины рынка даёт индекс суммации, накопительный итог, который растёт, когда осциллятор сильно положителен, идёт вбок, когда осциллятор колеблется около нуля, и снижается, когда осциллятор сильно отрицателен.
Скорректированная на отношение суммация перемасштабирует выборку так, как если бы каждый день торговалось ровно 1,000 бумаг, поэтому рост или сжатие листинга не искажает уровень. Неспособность этого ряда подняться через plus 500 помечается как plus-500 failure. Это читается как неспособность начать устойчивый восходящий тренд.
Индекс суммирования с поправкой на соотношение против линии запуска +500
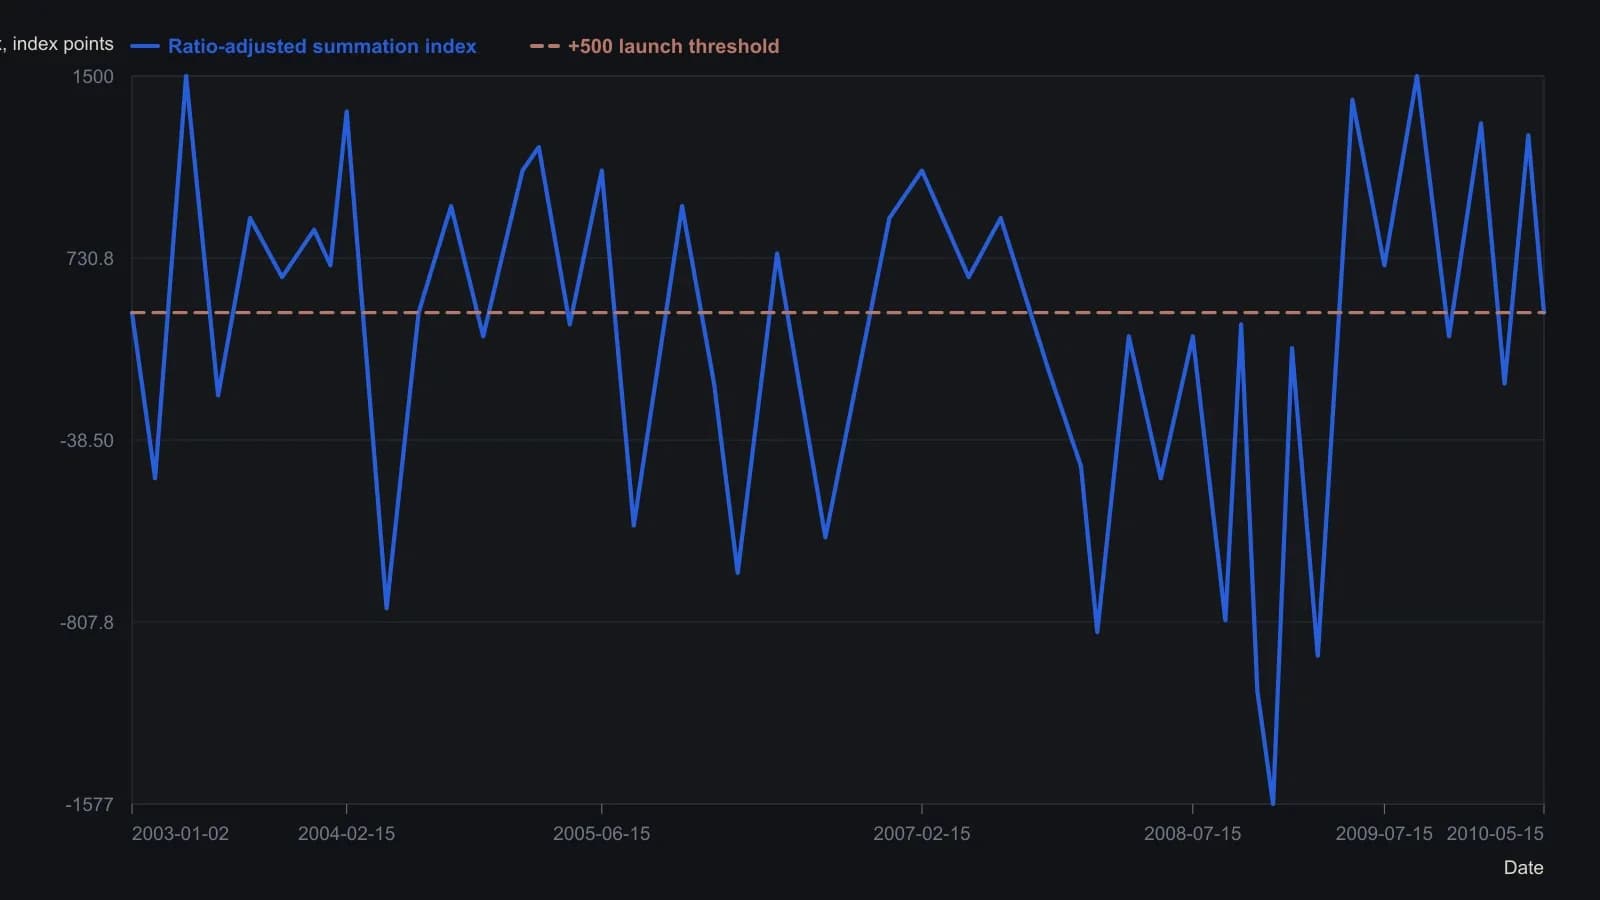
Опубликованный ряд скорректирован по соотношению так, чтобы лента рассматривалась так, будто всегда торгуется ровно 1,000 бумаг, поэтому тест +500 остаётся сопоставимым при изменении состава NYSE. Оцифровано с мелкого растра, поэтому точки разворота приблизительны с точностью около ±50 пунктов индекса.
Форма пути как дополнительная информация
Форма пути осциллятора трактуется как дополнительная информация сверх знака, экстремума и дивергенции. Рваная структура, которая остаётся выше нуля, читается как сила вверх. Простой прокол чуть ниже нуля читается как слабость вниз.
Та же разность на тиковой ширине рынка
Официальные значения advance-decline обычно дневные. Ту же двухскоростную разность скользящих средних можно применять внутри дня к тиковому ряду, используя 19-барную и 39-барную экспоненциальную среднюю.
Тиковая ширина рынка — это внутридневной счёт акций, чей последний принт был ап-тиком, минус тех, чей последний принт был даун-тиком. Она используется, когда официальные значения advance-decline бывают только дневными.
Направленный объём как проверка потока
Накопление направленного объёма, та же идея накопительного потока, что и on-balance volume, — это объёмная проверка показания ширины рынка. On-balance volume прибавляет объём на восходящих периодах и вычитает его на нисходящих и используется здесь как объёмно-потоковый аналог накопительной суммы ширины рынка.
Вершины акций описываются как тихие события с низким объёмом. Паттерн не считается подтверждённым без согласия объёма.
Размер следует за совпадающим подтверждением
В архивном процессе размер позиции увеличивается только когда ожидание предыдущего цикла или сезонности подтверждается совпадающими проверками: ослаблением ликвидности, дивергенцией моментума, пробитой линией восходящего тренда или пересечением цены со скользящей средней.
Конфликтующие индикаторы уменьшают глубину, а не принудительно приводятся к согласию. Поэтому скользящая средняя может служить линией выхода при сломе тренда, а также одной половиной осциллятора ширины рынка.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний