1997выпуск C041-3
Построение Market Thrust из широты рынка и объёма
Одни и те же ряды растущих и падающих бумаг и объёма можно провести как нарастающий итог по числу выпусков, как кумулятивный поток, взвешенный по объёму, или как ограниченный осциллятор. Каждая проводка использует разное сочетание памяти и масштабирования.
- Нарастающий ряд Advance-Decline прибавляет к предыдущему итогу число растущих бумаг за период минус число падающих бумаг.
- Линия Market Thrust каждый период прибавляет взвешенный по объёму нетто растущих против падающих бумаг и требует четыре входных внутренних показателя.
- Осциллятор Market Thrust — это тот же взвешенный по объёму нетто, делённый на взвешенную по объёму сумму обеих сторон, и его можно сглаживать.
- Объём масштабирует вклад широты, потому что число бумаг каждой стороны умножается на объём этой стороны до того, как берётся нетто.
Что фиксирует широта рынка
Широта рынка — это профиль участия листингового рынка, взятый по тому, сколько бумаг растёт или падает и, когда доступно, по объёму на каждой стороне.
Растущие бумаги — это число выпусков, которые закрылись выше за период. Падающие бумаги — это число выпусков, которые закрылись ниже за период. Объём роста — это объём акций, связанный с бумагами, которые выросли. Объём падения — это объём акций, связанный с бумагами, которые упали.
Линия Advance-Decline
Нарастающий ряд Advance-Decline строится прибавлением к предыдущему итогу числа растущих бумаг за период минус число падающих бумаг. Этот нарастающий итог и есть линия Advance-Decline.
Исследование Advance-Decline задано для мультисерийного графика, который подаёт растущие бумаги и падающие бумаги как отдельные входы. Это книга учёта по числу: каждая бумага сдвигает итог на одну единицу, и ряд хранит память каждого предыдущего периода.
Линия Market Thrust
Кумулятивный ряд Market Thrust строится прибавлением к предыдущему итогу произведения растущих бумаг на объём роста минус произведение падающих бумаг на объём падения. Этот нарастающий итог и есть линия Market Thrust.
Построение Market Thrust требует четыре входных внутренних показателя: растущие бумаги, падающие бумаги, объём роста и объём падения. В конструкции thrust число бумаг каждой стороны умножается на объём этой стороны до того, как берётся нетто, поэтому объём масштабирует вклад широты.
Эта связка — анализ объёма и цены: счёт участия сочетается с соответствующим объёмом, так что более тяжёлые сессии сдвигают меру сильнее, чем лёгкие.
On-Balance Volume — это кумулятивная конструкция знакового объёма, которая прибавляет объём в растущие периоды и вычитает его в падающие периоды. Market Thrust применяет ту же логику нарастающей суммы к внутренним показателям рынка, а не к одной бумаге.
Осциллятор Market Thrust
Осциллятор Market Thrust — это знаковый взвешенный по объёму нетто роста против падения, делённый на сумму этих двух взвешенных по объёму членов. Это отношение того же периода, и его можно сглаживать.
Одна конструкция строит 21-периодную среднюю осциллятора Market Thrust с опорными уровнями 0.3 и -0.3. В отличие от нарастающих линий, эта проводка не несёт кумулятивную книгу учёта от периода к периоду.
Заданное рабочее пространство
Рабочее пространство для этих исследований задано составным рыночным рядом плюс растущие бумаги, падающие бумаги, объём роста и объём падения. Составной ряд — это рыночный фон. Четыре ряда внутренних показателей — это книги учёта, которые проводят исследования Advance-Decline и thrust.
Dow Jones Industrials и 25-дневная скользящая средняя, апрель 1996–февраль 1997
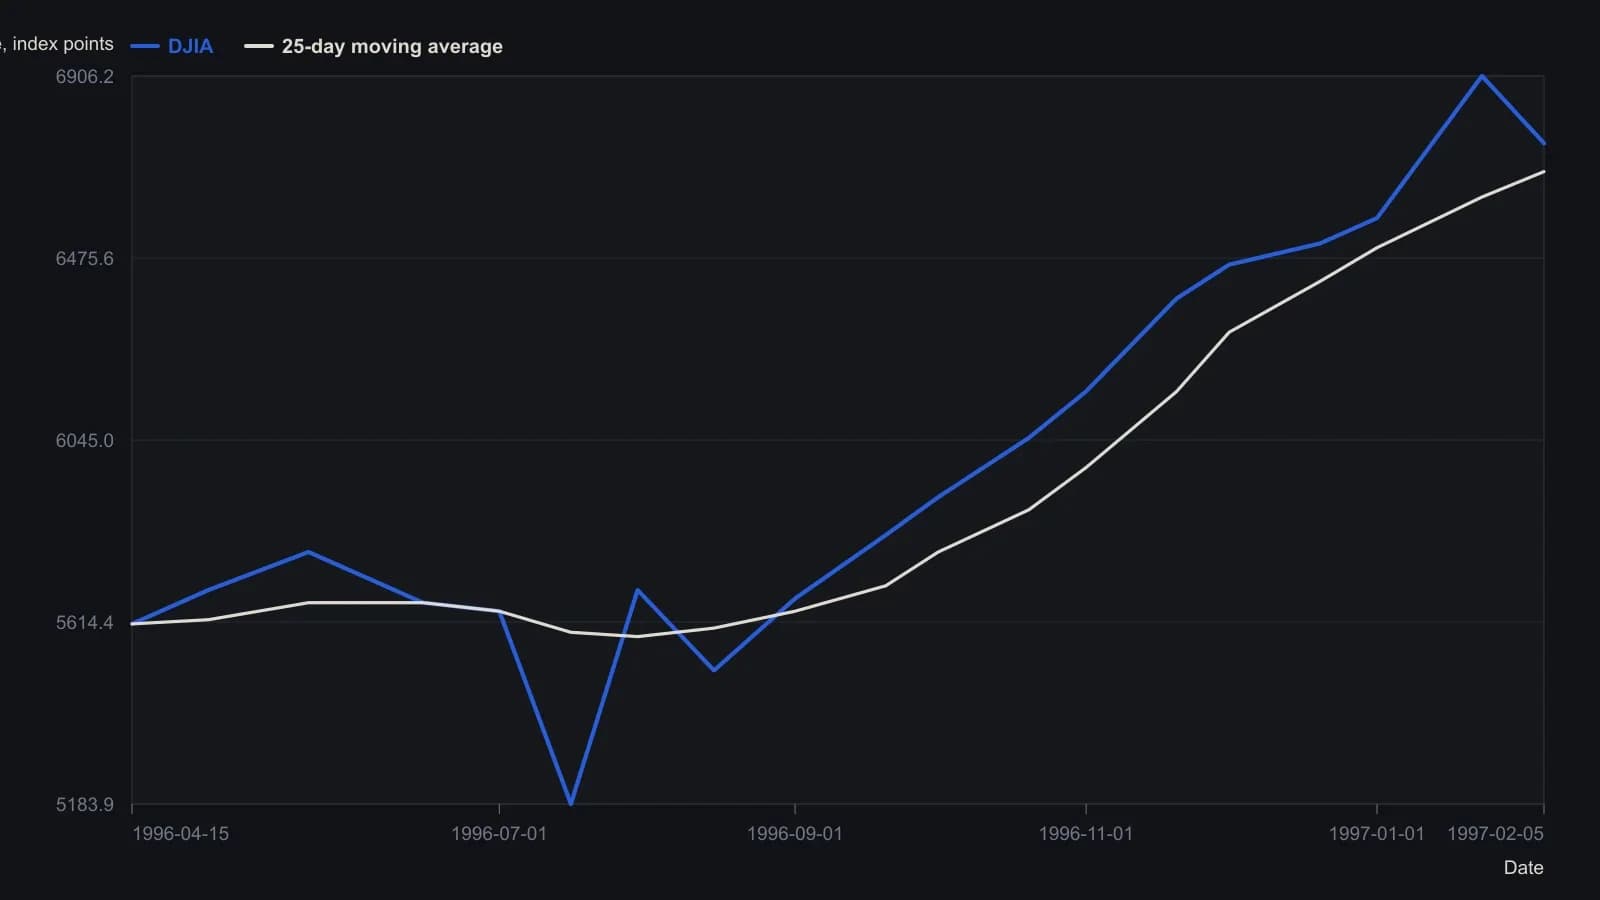
WAVE WI$E применяет пятишаговый метод импульса Saitta без четырёхточечного фильтра и накладывает 25-дневную скользящую среднюю закрытия. Цветные всплески импульса на отдельной нижней панели 0–128 опущены, поскольку они не имеют общей ценовой шкалы. Цены, кроме трёх значений из шапки, — приблизительные снятия с печатной сетки.
Как построение меняет проверку
Редакторская интерпретация: Кумулятивная линия хранит каждый предыдущий период, поэтому график может проверить, расширяется или сжимается книга учёта участия. Осциллятор того же периода сбрасывается на каждом баре, поэтому график может проверить, растянут ли взвешенный по объёму баланс текущей сессии в одну сторону.
Редакторская интерпретация: Проводка по числу бумаг считает каждую бумагу одинаково. Взвешивание по объёму позволяет более тяжёлым сессиям сдвигать меру сильнее, чем лёгким. Смена памяти или масштабирования — не косметический выбор графика. Она меняет, какую гипотезу широты график может опровергнуть.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний