1992выпуск C081-7
Построение детрендированных тестов календарной сезонности
Рассматривайте популярное календарное окно как гипотезу режима. Сначала уберите секулярный дрейф, сравните средние месячных корзин с их дисперсией и продолжайте оставаться в стороне, пока та же процедура не обоснует вход, выход или продолжение воздержания.
- Сезонность обсуждаема только тогда, когда среднее одного периода значимо отличается от среднего другого, а не когда календарная история широко повторяется.
- Сырые месячные уровни растущего индекса не проходят significance-threshold, потому что секулярный дрейф оставляет большие стандартные отклонения; year-average-normalization сжимает эти отклонения, но по-прежнему не преодолевает порог.
- Ранжирование наибольших и наименьших итогов календарных столбцов — это не тест. То же ранжирование появляется в таблицах случайных цифр.
- Окно с ноября по апрель, которое не проходит экран, трактуется как воздержание, и конструкция требует не менее десяти лет, прежде чем считать паттерн подтверждённым.
Дата — это не режим
Сезонность — это повторяющийся календарный или иной выбранный цикл. Она становится обсуждаемой только после того, как среднее одного периода значимо отличается от среднего другого, а не когда календарная история широко повторяется.
Seasonal-analysis — это чтение рыночного режима, которое сопоставляет одну календарную идею с многомесячными ценами, остаточным трендом и дисперсией месячных корзин, а не трактует дату как самодостаточное обоснование.
Три матрицы, один экран
Рабочий стенд — это три матрицы: сырые месячные уровни, каждый месяц как процент от среднего того года и процентное изменение от месяца к месяцу.
Hypothesis-testing — это заранее объявленное сравнение средних периодов с базовой линией на упорядоченных ценах, с заявленным lookback и p-value, а не ранжирование итогов столбцов. Каждая матрица оценивается two-sample-t среднего столбца против среднего матрицы. two-sample-t — это стандартизированный разрыв между средним месячного столбца и средним всей матрицы, который использует дисперсию и число наблюдений и столбца, и матрицы. Фиксированный полином затем отображает этот T в p-value.
Недельным корзинам нужна матрица примерно в четыре раза шире. Одна глобальная линия тренда может повысить остаточную дисперсию, когда ряд годами находится в диапазоне, а затем круто ускоряется.
Сырые уровни наследуют секулярный рост
В 30-летней месячной матрице широкого индекса акций с 1961 по 1990 ни один средний уровень месяца значимо не отличался от любого другого месяца, потому что секулярный рост оставил большие стандартные отклонения.
Detrending сжимает долгосрочный рост, чтобы месячные столбцы не сравнивались по сырым уровням, которые наследуют секулярный дрейф.
year-average-normalization всё ещё не проходит порог
year-average-normalization выражает каждый месяц как процент от двенадцатимесячного среднего того календарного года. Деление каждого месяца на 12-месячное среднее того года и выражение отношения в процентах сжимает месячные стандартные отклонения, но каждое сравнение со среднегодовым всё равно остаётся выше significance-threshold.
Сравнение только декабря с январём того же календарного года может создать значимый разрыв из остаточного восходящего дрейфа даже тогда, когда остальная year-normalized матрица не показывает сезонного паттерна.
Изменения от месяца к месяцу сохраняют восходящий шаг
Процентные изменения от месяца к месяцу по-прежнему несут общий рост 0.55%. Шаг с декабря на январь имеет p-value 0.08, а май — единственный месяц со средним отрицательным изменением, которое остаётся незначимым.
Месячные средние S&P 500 после нормализации на среднее за год, 1961–1990
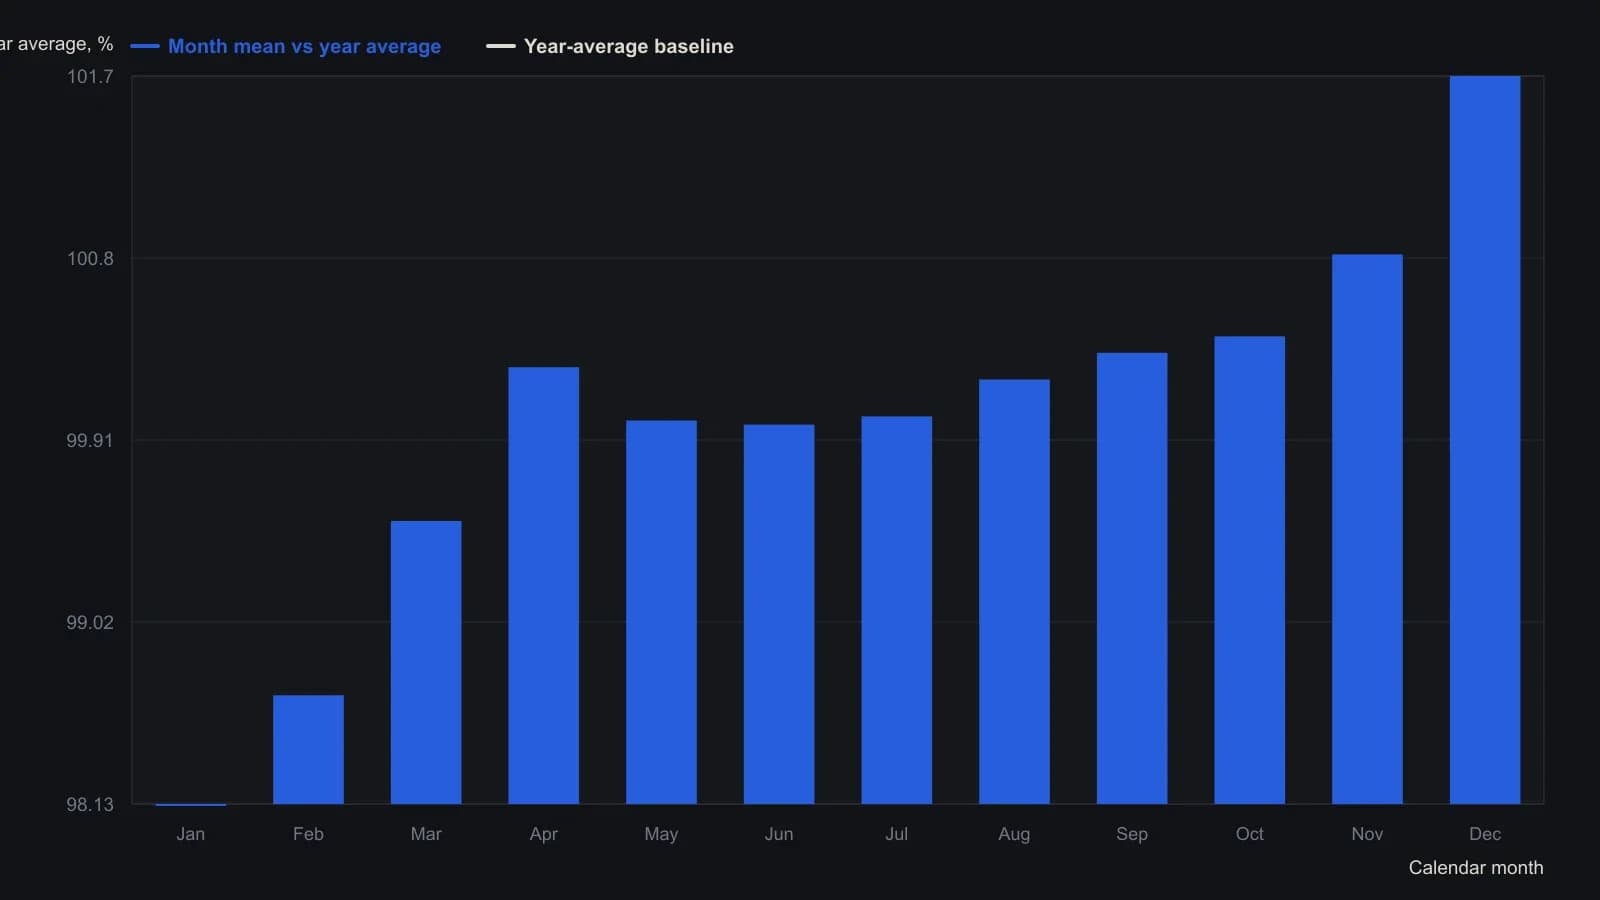
Индекс каждого месяца делили на 12-месячное среднее того же календарного года и записывали в процентах. Автор предпочёл эту локальную шкалу одной общей регрессии, потому что линейная или экспоненциальная аппроксимация неверно интерполировала 1965–1985. Все p-значения против среднего за год оставались выше 0.05.
Непрошедшее окно — это воздержание
Окно акций с ноября по апрель не установлено как режим на выборке 1961-1990. Ноябрь превысил апрель того же года в 18 из 30 лет, а несколько многолетних интервалов шли против окна, поэтому непрошедший экран трактуется как воздержание, а не как вход.
Seasonal-trading — это одна проверяемая процедура, которая превращает календарное окно во вход, выход или воздержание вместо фольклорного периода удержания.
Короткие срезы измеряют, как долго длится контраст
Конструкция требует не менее 10 лет, или столь же длинного столбца, прежде чем считать паттерн подтверждённым. Pattern-duration — это наблюдение, что подлинный сезонный контраст может угаснуть, поэтому короткая выборка может намекнуть, как долго он длится, оставаясь слишком малой, чтобы его подтвердить. Трёх- или пятилетние срезы могут намекнуть, как долго длится контраст, но обычно слишком малы, чтобы экран значимости принял паттерн.
Все разборы дорожки · 20 разборов
- 1988Серийная зависимость, торговые экскурсии и пересмотр убеждений
- 1989Оцените индикатор до того, как кто-либо напишет правило покупки или продажи
- 1990Оценка меток безопасности в окне краха
- 1991Оставляйте декадный год только тогда, когда он отличается от общего среднего
- 1991Аудируйте прогнозы индикаторов хит-рейтами хи-квадрат
- 1992Лаговая регрессионная проверка прогностической способности стохастика
- 1992Построение детрендированных тестов календарной сезонности
- 1992Построение общей рабочей книги для тестов календарной сезонности
- 1995Оценка смоделированных результатов сделок t-тестом
- 1995Построение Z-теста двух долей для частоты попаданий
- 1996Рассматривайте всплеск объёма и цены как таблицу сопряжённости
- 1997Проверка сезонности облигаций и акций перед сделкой
- 1997Walk-forward тесты после оптимизации системы
- 1997Проверка темпа пробоя против скорости ралли
- 2000Считайте промахи, прежде чем паттерн станет системой
- 2002Оставляйте пересечение скользящих средних незавершённым, пока случайность не перестанет объяснять диапазоны
- 2013Оставить или отбросить порог RSI с помощью теста на дополняющей выборке
- 2013Построение нулевой гипотезы и t-теста для выборочных доходностей
- 2017Частная корреляция и рыночно-скорректированный тренд акции
- 2017Построение рыночно-скорректированных оценок тренда акций