2008выпуск C031-4
Подтвердите траекторию запуска тенбэггера до выхода по MACD
Эта архивная статья разбирает поэтапную процедуру входа на основе правил: запуск выше шестимесячной скользящей средней, достаточно крупный и ликвидный, чтобы выделяться; 13-недельное подтверждение, что траектория всё ещё сохраняется; и месячную продажу по MACD как тест на выход, а не каждое закрытие ниже средней.
- Запуск определяется как рост цены выше своей шестимесячной скользящей средней, но одного такого пересечения недостаточно, потому что многие кандидаты затем откатываются на месяцы или годы.
- У изученных тенбэггеров медианный рост цены в месяц запуска составил 34.43 процента, а медианный рост объёма — 114 процентов; оба показателя далеки от обычных рыночных месяцев.
- После первого выхода выше шестимесячной скользящей средней процедура ждёт 13 недель и требует, чтобы цена оставалась выше этой средней, прежде чем считать запуск подтверждённым.
- Закрытие ниже шестимесячной скользящей средней рассматривается как слабый тест на разворот. Оцениваемая процедура вместо этого продаёт по месячному сигналу MACD.
Запуск — это ещё не завершённый вход
Архив определяет запуск как рост цены выше своей шестимесячной скользящей средней. Одного такого пересечения недостаточно, потому что многие кандидаты затем откатываются на месяцы или годы.
Поэтому исторический рабочий процесс разделяет три проверки: запуск, достаточно крупный и ликвидный, чтобы выделяться на фоне обычного шума; последующее подтверждение, что траектория всё ещё сохраняется; и только затем тест на выход.
Размер и объём, которые выделяются
В исходном сравнении медианное месячное изменение цены по рынку в целом составляет 0.00 процента, тогда как медианный рост в месяц запуска среди изученных тенбэггеров — 34.43 процента.
Одномесячный рост цены на 34 процента или более представлен как попадание бумаги в редкий рыночный хвост, с примерно одним шансом из десяти принадлежать к изучаемому набору тенбэггеров.
Медианный рост объёма при запуске у изученных тенбэггеров составляет 114 процентов и описан как попадание в верхние 4.5 процента рынка в целом.
Тринадцатинедельная проверка траектории
После того как кандидат впервые превышает свою шестимесячную скользящую среднюю, процедура ждёт 13 недель и требует, чтобы цена оставалась выше этой средней, прежде чем считать запуск подтверждённым, а не ложным стартом.
Медианная месячная оборачиваемость фри-флоата: рынок против десятикратчиков
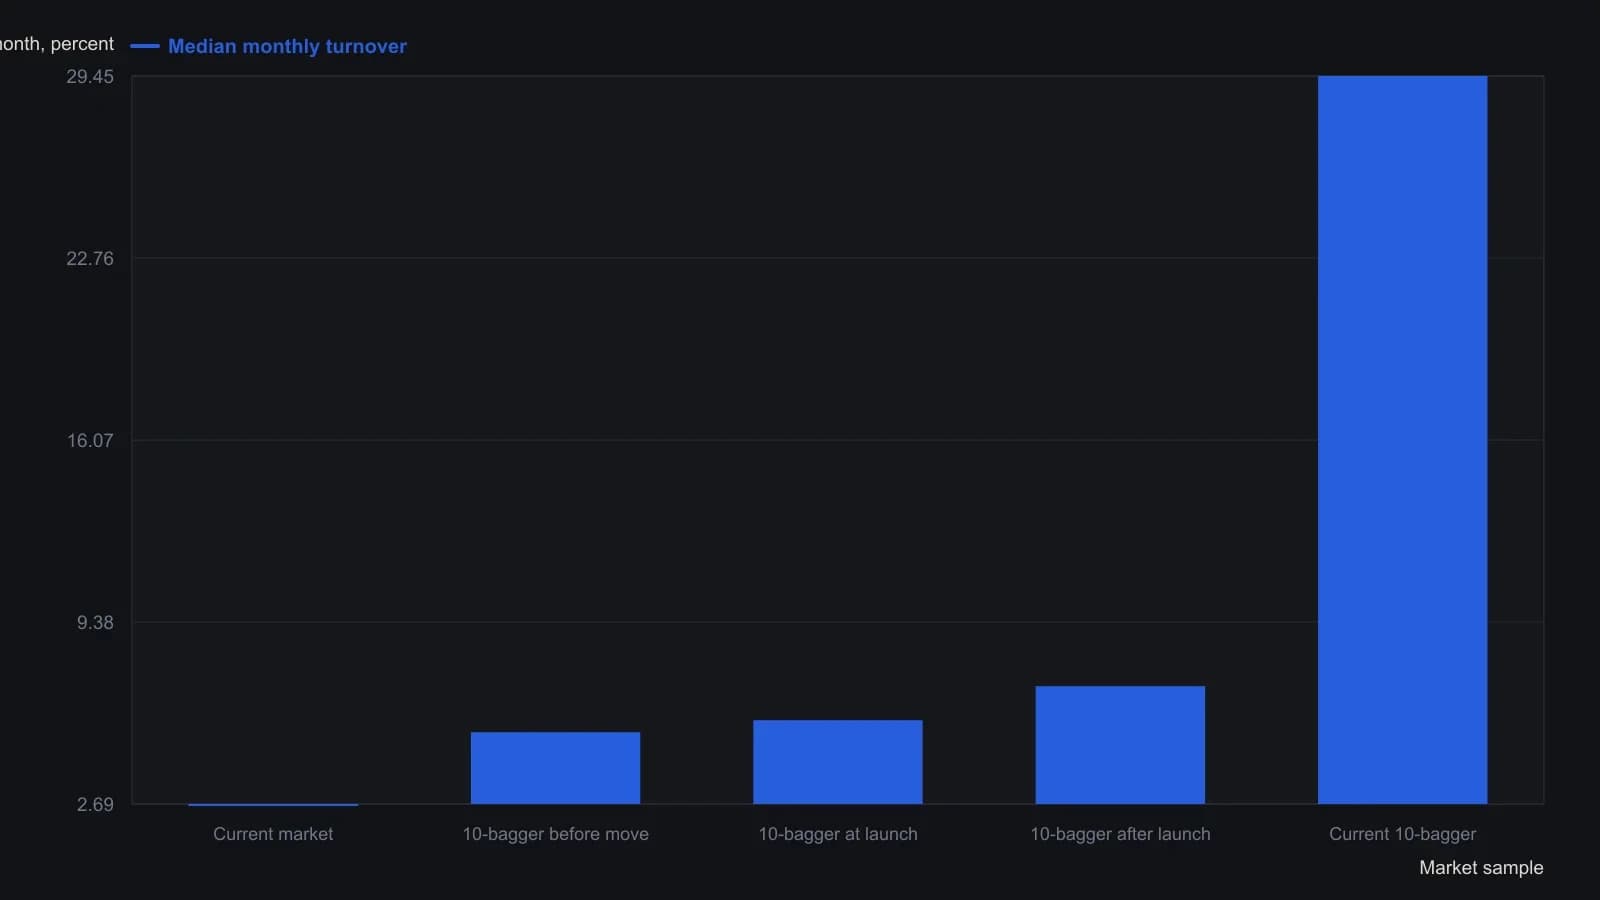
Каждый столбец — медиана распределения месячной оборачиваемости в данной выборке, а не среднее и не значение по одной бумаге.
Пробой скользящей средней — слабый тест на разворот
Закрытие ниже шестимесячной скользящей средней рассматривается как слабый тест на разворот. В исходной выборке это связано лишь с 71.2 процентами уверенности, что снижение является истинным разворотом, а не коррекцией.
MACD как более медленный фильтр выхода
MACD используется как более медленный фильтр выхода. Каждый разворот в исследовании запускал продажу по MACD, но не каждая продажа по MACD отмечала разворот, и пять более ранних продаж по MACD позднее были признаны коррекциями.
Продаже по месячному сигналу MACD присваивается риск 14.3 процента выйти из коррекции слишком рано, что источник формулирует как более чем 85 процентов уверенности в правильном решении о продаже.
Комбинированные правила покупки и продажи
Оцениваемая процедура покупает после 13-недельного подтверждения и продаёт по месячному сигналу продажи MACD. Этот комбинированный набор правил был бэктестирован на 30 тенбэггерах.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI