2002выпуск C061-5
Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
Исторический рабочий процесс вотчлиста использовал двухцветные режимные полосы, чтобы сортировать бумаги на преимущественно растущие, преимущественно падающие или смешанные. Только после этой сортировки MACD брал трендовую роль, стохастический осциллятор — роль тайминга, а скользящая средняя становилась тестом, уважение к которому цена уже успела проявить.
- Режимные полосы над каждым графиком сортировали бумаги на преимущественно растущие, преимущественно падающие или смешанные боковые колебания, прежде чем какому-либо инструменту давали задачу.
- MACD назначали называть тенденцию восходящего или нисходящего тренда, а стохастическому осциллятору — отмечать точки тайминга внутри уже принятого тренда.
- Смешанная режимная полоса считалась предупреждением, что связь со скользящей средней — с 13-дневной или 50-дневной линией — нестабильна.
- Бумага всё равно должна была пройти рамку решения из трёх входов: техническая структура, фундаментал бизнеса и настроения сообщества.
Как сортировали вотчлист
Архив описывает скрининг на уровне вотчлиста, который группировал позиции по текущим техническим состояниям. Среди этих состояний были показания стохастической перепроданности и рекордные ценовые максимумы.
Двухцветные полосы над каждым графиком сортировали бумаги в три корзины: преимущественно растущие, преимущественно падающие или смешанные боковые колебания. В этом рабочем процессе эти полоски и есть режимные полосы.
Трендовая задача и задача тайминга
MACD назначали определять тенденцию восходящего или нисходящего тренда. Стохастическому осциллятору назначали отмечать точки тайминга внутри этого тренда. Обе роли считались необходимыми.
MACD здесь используется, чтобы выразить, склонна ли бумага расти или падать, а не чтобы ловить следующий тик. Стохастический осциллятор здесь используется, чтобы отмечать точки-кандидаты для тайминга после того, как тренд или диапазон уже приняты.
Когда скользящая средняя — это тест
Рабочими скользящими средними были 13-дневная и 50-дневная. 200-дневная описывалась как линия последнего рубежа для держателей с более длинным горизонтом.
Про бумаги со смешанными режимными полосами говорили, что у них нет стабильной связи с 13-дневной или 50-дневной средними и что они часто их пересекают. Эта связь со скользящей средней — вопрос о том, тестирует ли цена выбранную среднюю снова и снова и удерживает её, или пересекает так часто, что средняя уже не служит полезным фильтром.
Скользящую среднюю считают тестовым уровнем только тогда, когда у цены есть история уважения к ней, а не сквозного прорезания.
Рамка решения из трёх входов
Заявленная рамка решения требовала трёх одновременных входов: техническая структура, фундаментал бизнеса и настроения сообщества.
Эта рамка решения из трёх входов — чек-лист. Она требует структуру графика, факты о бизнесе и то, выражали ли другие участники интерес, прежде чем по бумаге совершают действие.
Короткие смешанные полосы и узкий диапазон
Когда режимные полосы оставались короткими и смешанными, а цена держалась примерно между 9 и 13, процесс отдавал предпочтение показаниям осциллятора плюс поддержке и сопротивлению, а не удержанию на несколько месяцев.
Редакторское прочтение: смешанный, нестабильный режим — причина оставить стохастический осциллятор на задаче тайминга и не брать более длинное удержание, которому нужен стабильный тренд.
Цена HLIT против диапазона 9–13 долларов
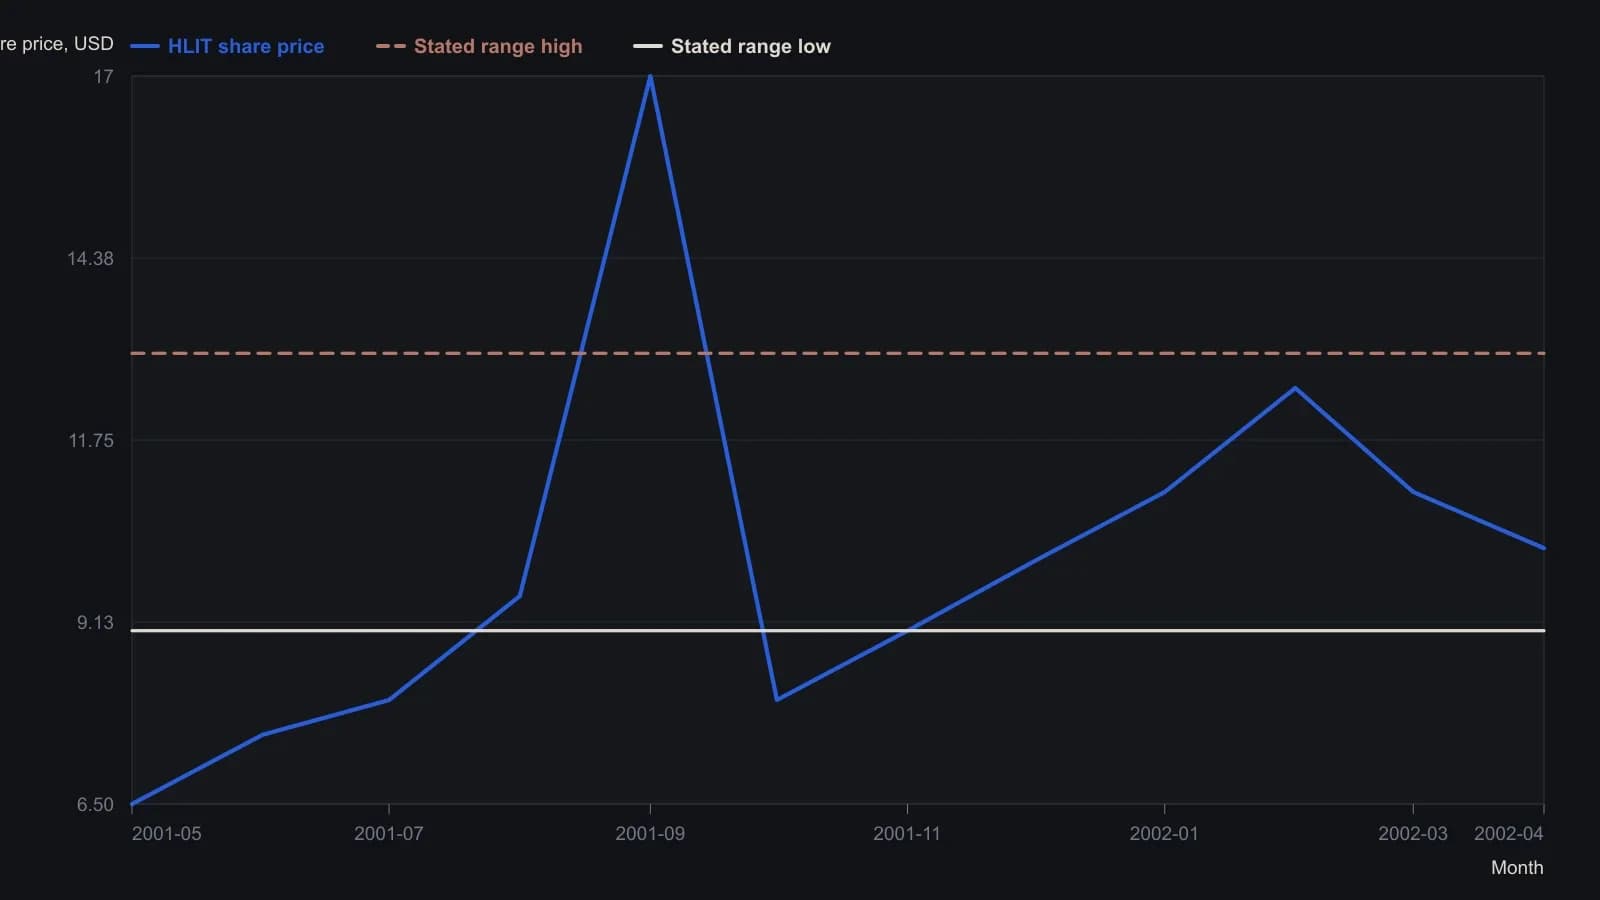
Границы 9 и 13 долларов — это описание Fairclough с начала года, а не формальный конверт; всплеск сентября 2001 лежит вне этой более поздней полосы. Месячные цены — приблизительные снятия с растра с точностью около половины доллара. Последняя котировка 10.19 взята из строки котировок на той же странице, а не оценена по пикселям.
Пробои рекордной цены и кандидаты на откат
Общерыночный фильтр выделял восходящие тренды, которые в данный момент были перепроданы, как кандидатов на откат. Кандидат на откат — уже растущая бумага, которая отступила достаточно далеко, чтобы показание перепроданности осциллятора можно было считать проверяемой гипотезой входа.
Отдельный список помечал 52-недельные максимумы, которых не печатали в предыдущие шесть месяцев. Этот второй список — набор пробоев рекордной цены в данном рабочем процессе.
После первого пробоя рекордной цены описанная привычка состояла в том, чтобы ждать перепроданного отката, а не действовать сразу, особенно пока широкая лента была плоской.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI