2004выпуск C101-4
Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
Кейс энергокомплекса 2004 года использовал сырую нефть, неэтилированный бензин и печное топливо, чтобы оценить, когда баланс рисков может смещаться против устоявшегося восходящего тренда. Редакционное прочтение рассматривает этот сильный энергетический бычий рынок как трёхворотную лабораторию вершины: новый максимум как гипотезу пробоя, которая может не подтвердиться; пробой трендовой линии плюс неудачный ретест до смены тренда; и первую впадину гистограммы MACD после пика как более поздний фильтр смещения риска, а не прогноз точного максимума.
- Рассматривайте новый максимум как гипотезу пробоя, которая может не подтвердиться. Чтение ложного пробоя требует максимума, более позднего более высокого максимума, отсутствия немедленного продолжения вверх и короткой гипотезы только ниже минимума бара этого более высокого максимума.
- Фиксируйте смену тренда только после поэтапной последовательности: пробой трендовой линии, неудачное ралли, которое может определить пивот-хай, затем снятие минимума после пробоя.
- Негативная дивергенция отмечает смещение баланса рисков против быков, а не безусловный сигнал на шорт.
- Используйте первую впадину гистограммы MACD после пика только как более поздний фильтр того, насколько резким было начальное снижение, а не как прогноз точного максимума.
Кейс энергокомплекса 2004 года
Кейс энергокомплекса 2004 года использовал сырую нефть, неэтилированный бензин и печное топливо, чтобы проиллюстрировать приёмы оценки того, когда баланс рисков может смещаться против устоявшегося восходящего тренда.
Редакционное прочтение рассматривает этот сильный энергетический бычий рынок как трёхворотную лабораторию вершины. Первые ворота рассматривают новый максимум как гипотезу пробоя, которая может не подтвердиться. Вторые требуют пробоя трендовой линии и неудачного ретеста до того, как смена тренда будет завершена. Третьи используют первую впадину гистограммы MACD после пика только как более поздний фильтр смещения риска.
Негативная дивергенция как смещение баланса рисков
Негативная дивергенция определяется так: цена ставит максимум, затем более высокий максимум, тогда как осциллятор ставит максимум, затем более низкий максимум. Такая отметка фиксирует потерю восходящего импульса, а не завершённый разворот.
На графике июльского печного топлива цена отмечала более высокие максимумы к May 2004, тогда как осциллятор Stochastic отмечал серию более низких максимумов. Негативная дивергенция представлена как смещение баланса рисков против быков, а не как безусловный сигнал на шорт.
Редакционное прочтение называет это условие смещением баланса рисков. Оно утверждает, что устоявшийся восходящий тренд менее предпочтителен. Оно не утверждает, что вершина уже поставлена.
Новый максимум как гипотеза ложного пробоя
Пробой — это выход выше предыдущего максимума, который считается неподтверждённым, пока нет немедленного продолжения вверх. Отсутствие такого продолжения читается как гипотеза ложного пробоя.
Чтение ложного пробоя требует максимума, затем более позднего более высокого максимума, затем отсутствия немедленного продолжения вверх, причём короткая гипотеза ставится ниже минимума бара этого более высокого максимума.
Июльский неэтилированный бензин снял максимум середины марта после отката, не удержал новые максимумы и затем ушёл вниз примерно через девять дней после дня более высокого максимума, включая гэп вниз, затем гэп вверх.
Редакционное прочтение сначала оставляет это снятие середины марта как гипотезу пробоя. Более поздний пробой бара более высокого максимума делает идею ложного пробоя проверяемой.
Поэтапная проверка трендовой линии
Трендовая линия — наклонная линия поддержки или сопротивления, проведённая через последовательные свинг-точки. Чистый пробой — первое событие поэтапной проверки того, цел ли ещё восходящий тренд.
Поэтапная последовательность по трендовой линии — это пробой восходящей трендовой линии, неудачная попытка возобновить прежнее ралли, которая может определить пивот, затем движение, которое снимает минимум после пробоя. Пивот-хай — это пауза или просадка во время попытки ралли после пробоя, которая позже может служить опорным сопротивлением, если цены не ставят новый максимум. Минимум после пробоя — это свинг-минимум, напечатанный после нарушения трендовой линии. Снятие этого минимума — третье событие, которое отметило бы завершённую смену тренда.
Июльская нефть пробила двухмесячную трендовую линию в районе 39.5 в начале июня, упала примерно до 36.50, отросла максимум до 39 как кандидат в пивот и к моменту кейса ещё не сняла минимум после пробоя 36.5.
Редакционное прочтение поэтому оставляет нефтяную последовательность незавершённой. Отскок к 39 — кандидат в пивот-хай. Третье событие смены тренда, снятие минимума после пробоя, ещё не напечаталось.
Нефть July 2004 у опорного уровня 39
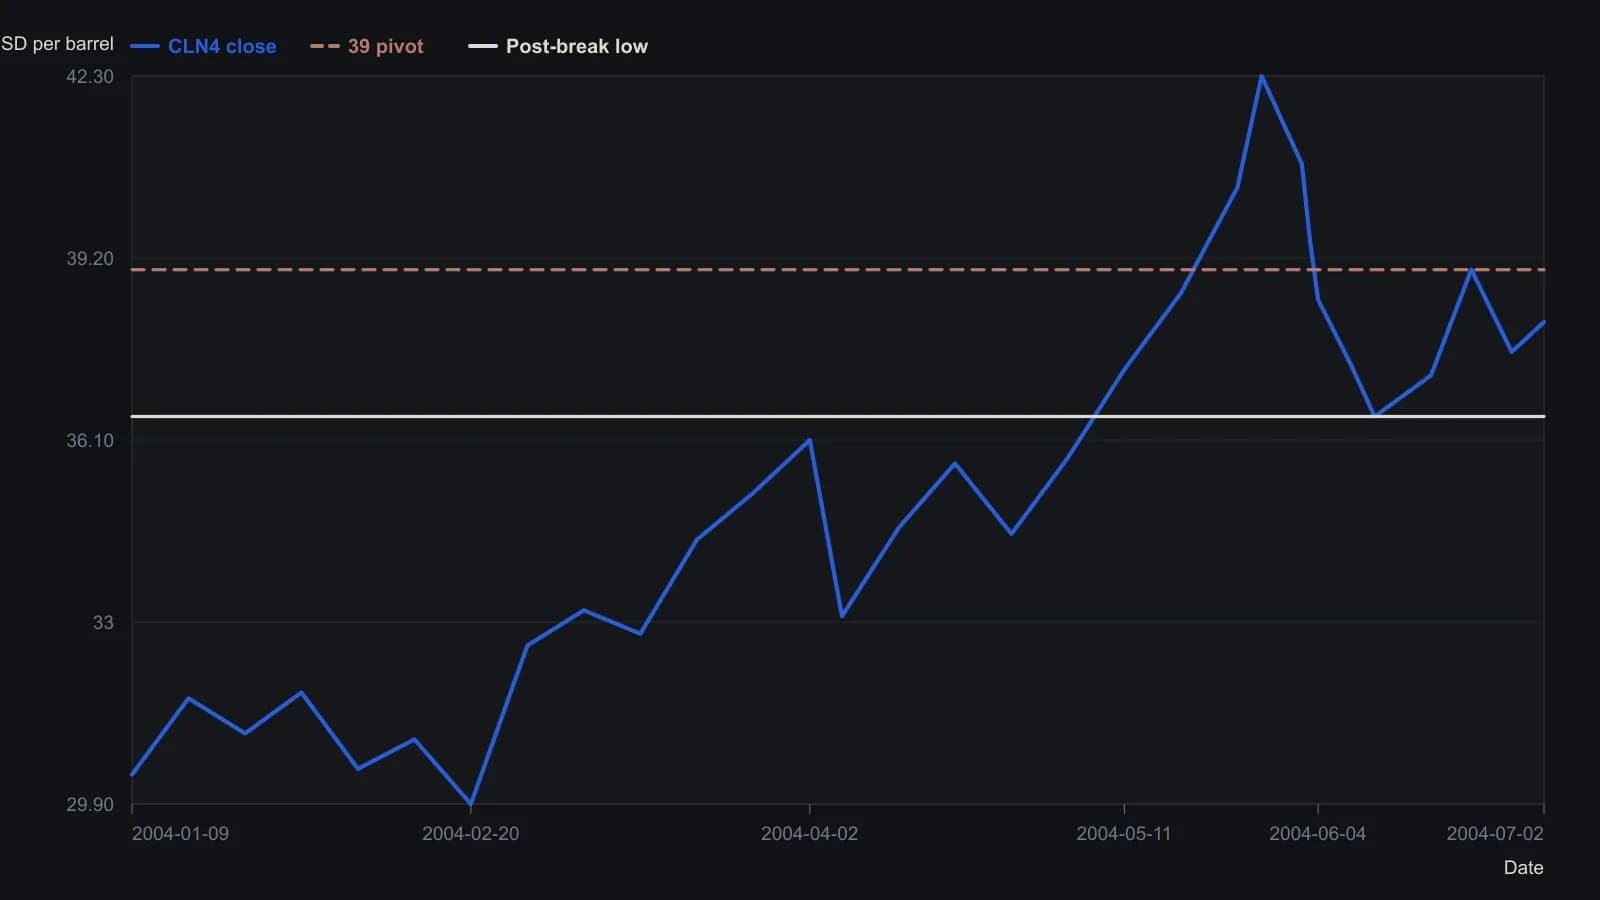
Дневные свечи отбирались примерно раз в неделю, кроме окрестностей июньского пробоя, где сохранены датированные уровни из статьи. Считывание с растра даёт точность лишь порядка трёх десятых доллара на сетке с шагом в один доллар.
MACD как более поздний фильтр
Подход по впадине гистограммы MACD использует величину первого снижения после пика, чтобы помочь выявить потенциальные вершины, и описывается как применимый на нескольких таймфреймах.
Редакционное прочтение ставит эту первую впадину после пика следом за воротами ценовой структуры. Это более поздний фильтр смещения баланса рисков. Он оценивает, насколько резким было начальное снижение на разных таймфреймах. Это не прогноз точного максимума.
Сохраняя три ворота в порядке
Редакционное прочтение держит методы в последовательности, чтобы каждое условие оставалось фальсифицируемым. Новый максимум остаётся гипотезой пробоя, пока продолжение не срывается. Пробой трендовой линии плюс неудачный ретест требуется до того, как смена тренда будет завершена. Только тогда первая впадина гистограммы MACD после пика служит более поздним фильтром того, насколько резким было снижение.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI