2016выпуск C0146-56
Правила входа по трендовому каналу на выстроенных скользящих средних
50-дневный рыночный фильтр, выравнивание выстроенных скользящих средних и 8-дневный канал максимумов и минимумов можно записать как одну процедуру Rule-based entry. Те же условия могут отбирать бумаги и задавать момент сделки.
- 50-дневная простая скользящая средняя широкого рыночного прокси может разложить бумаги-кандидаты на сетапы восходящего и нисходящего тренда до того, как рассматривается любой вход.
- Скрининг лонг-стороны может требовать, чтобы цена была выше своей 50-дневной средней, 20-дневная средняя — выше 50-дневной, а 50-дневная — выше 200-дневной.
- Лонг-вход и выход могут опираться на двухлинейный канал из 8-дневной средней максимумов и 8-дневной средней минимумов.
- Отключение рыночно-трендового скрина или выравнивания 50 против 200 меняет список сделок и может перекрыть целый класс шорт-входов.
Одна проверяемая процедура
Рабочий процесс из архива использует фильтр направления рынка, выравнивание выстроенных скользящих средних и двухлинейный канал, чтобы решить, какие бумаги допустимы и когда открывается или закрывается лонг-сделка.
Редакция: рассматривайте эти части как одну процедуру Rule-based entry, а не как три отдельные идеи. Тогда отбор кандидатов и исполнение сделки остаются на одних и тех же условиях.
Направление рынка и выстроенные средние
50-дневная простая скользящая средняя широкого рыночного прокси может служить первым фильтром: считать ли бумаги-кандидаты сетапами восходящего или нисходящего тренда.
Скрининг лонг-стороны может требовать, чтобы цена была выше своей 50-дневной средней, 20-дневная средняя — выше 50-дневной, а 50-дневная — выше 200-дневной.
То же выравнивание выстроенных средних можно инвертировать для шорт-сетапов: 20-дневная средняя ниже 50-дневной и 50-дневная ниже 200-дневной — только когда фильтр направления рынка отрицательный.
Вход и выход по каналу
Вход и выход можно свести к двухлинейному каналу из 8-дневной средней максимумов и 8-дневной средней минимумов: лонг-вход при закрытии выше верхней линии и лонг-выход, когда цена подсекает нижнюю линию.
Общие правила и необязательные фильтры
Процедуру можно закодировать и как сканер и индикатор, и как бэктестируемую стратегию, чтобы отбор кандидатов и исполнение сделки были одним набором правил.
Объём можно добавить как скрин ликвидности — например, требовать, чтобы 50-дневный средний объём был больше одного миллиона акций, прежде чем бумага станет допустимой.
Включение или отключение отдельных фильтров сетапа, включая рыночно-трендовый скрин и выравнивание средних 50 против 200, меняет, какие сделки появляются, и может перекрыть целый класс шорт-входов.
Средний результат сделки против NASDAQ 100, 2000–2015
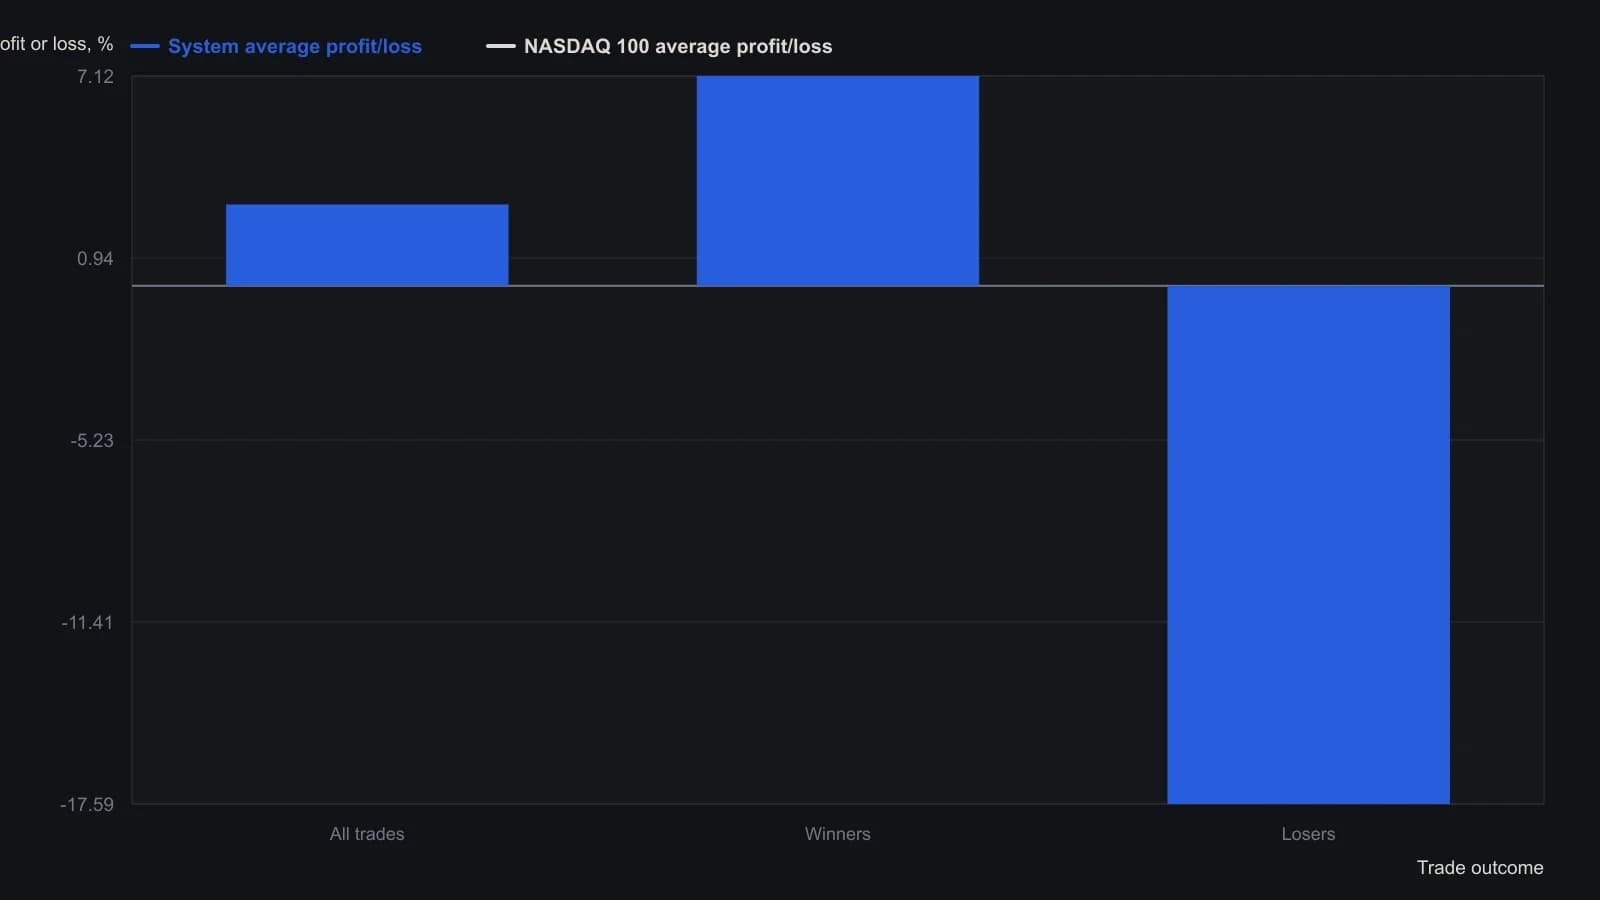
В прогоне AIQ добавили выход с защитой 80 процентов прибыли, как только позиция вырастала на 5 процентов, использовали бумаги NASDAQ 100 и применяли полосные и трендовые фильтры авторов, а также дополнительные выходы, которых не было в исходной статье.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних