2003выпуск C111-5
Почему тиковая широта не работает как характер рынка
Биржевой тик считает бумаги, последняя сделка которых прошла выше против ниже, однако этот счёт широты рынка — не остаточное предложение, а одиночный закрывающий принт — слабый однодневный прогноз. Квартальная скользящая средняя и полосы в стиле Боллинджера поддерживают лишь проверку на коротком горизонте после того, как они выдерживают противоречия той же сессии и расхождение с ценой.
- Каждый тик по-прежнему соединяет покупателя с продавцом, поэтому ленточный счёт «вверх против вниз» — не прямое чтение остаточного предложения.
- Даже если переосмыслить тик как индикатор спроса или настроения, closing-tick остаётся сильно изменчивым, а редкие абсолютные экстремумы могут появляться в середине тренда, а не только в его начале или конце.
- 65-сессионная скользящая средняя закрывающего тика с полосами плюс-минус два стандартных отклонения выделяет около 4.6 процента наблюдений и трактует эти выбросы лишь как возможную смену направления на следующих одной-трёх сессиях.
- Сессионный максимум и сессионный минимум тика могут оба достигать экстремумов в один день, а их конверты могут одновременно показывать оптимизм и пессимизм, пока связанные индексные фьючерсы падают, поэтому лента не называет один характер рынка.
Каждый тик по-прежнему соединяет покупателя с продавцом
Биржевой тик считает, сколько бумаг последний раз прошли выше против ниже. Этот счёт широты рынка — не прямое чтение остаточного предложения, потому что каждый принт по-прежнему соединяет покупателя с продавцом.
Аптик может произойти без сокращения доступного предложения. Сюда входит покупка, которая встречается с пассивной заявкой на продажу, и короткая продажа, которая временно добавляет заёмные акции, позднее возвращаемые кредитору.
Тик — это биржевой принт широты, который сальдирует last-sale аптики против даунтиков. Он не сообщает оставшееся предложение в стакане.
Закрывающий принт — слабый однодневный прогноз
Даже если переосмыслить тик как индикатор настроения или спроса, закрывающий принт остаётся сильно изменчивым. closing-tick — конечный сессионный принт широты, который часто трактуют как силу поздних покупок или продаж, — слабый однодневный прогноз.
Абсолютные сессионные экстремальные триггеры около +1,000 или в диапазоне примерно от -800 до -900 могут отмечать редкий оптимизм или пессимизм. Эти принты также появляются в середине тренда, а не только в его начале или конце.
Полосы отклонения отмечают редкие значения, а не настроение
Скользящая средняя здесь — сглаживатель с фиксированным lookback, примерно квартальная 65-сессионная средняя, применяемая к закрывающим или сессионно-экстремальным значениям тика, чтобы уровень и дрейф можно было сравнить с ценой.
65-сессионная скользящая средняя закрывающего тика, обёрнутая полосами плюс-минус два стандартных отклонения в стиле Боллинджера, выделяет около 4.6 процента наблюдений. Эти выбросы трактуются лишь как возможная смена направления на следующих одной-трёх сессиях.
Полосы Боллинджера в том виде, как они используются здесь, — это конверты плюс-минус одно или два стандартных отклонения вокруг этой средней. Они отмечают статистически редкие значения тика, а не устойчивый тренд.
Сессия может напечатать оба экстремума
session-tick-range — это дневной максимум и минимум тиковых принтов и их разница. Его используют, чтобы проверить, могут ли оптимизм и пессимизм сосуществовать.
Серии сессионного максимума и сессионного минимума тика, плюс их разница, качаются от одного края диапазона к другому. Они не проходят визуальную проверку стационарности, когда применяется наклонная линейная подгонка. Стационарность спрашивает, блуждает ли построенный ряд вокруг плоского среднего; наклонная линейная подгонка отмечает нестационарный путь тика.
Экстремальные сессионные максимумы и минимумы тика могут произойти в один день. Крупный оптимистичный принт не исключает крупного пессимистичного принта в той же сессии, а одиночный внутридневной экстремум — ненадёжный триггер.
Внутридневной тик NYSE: максимум, нетто и минимум
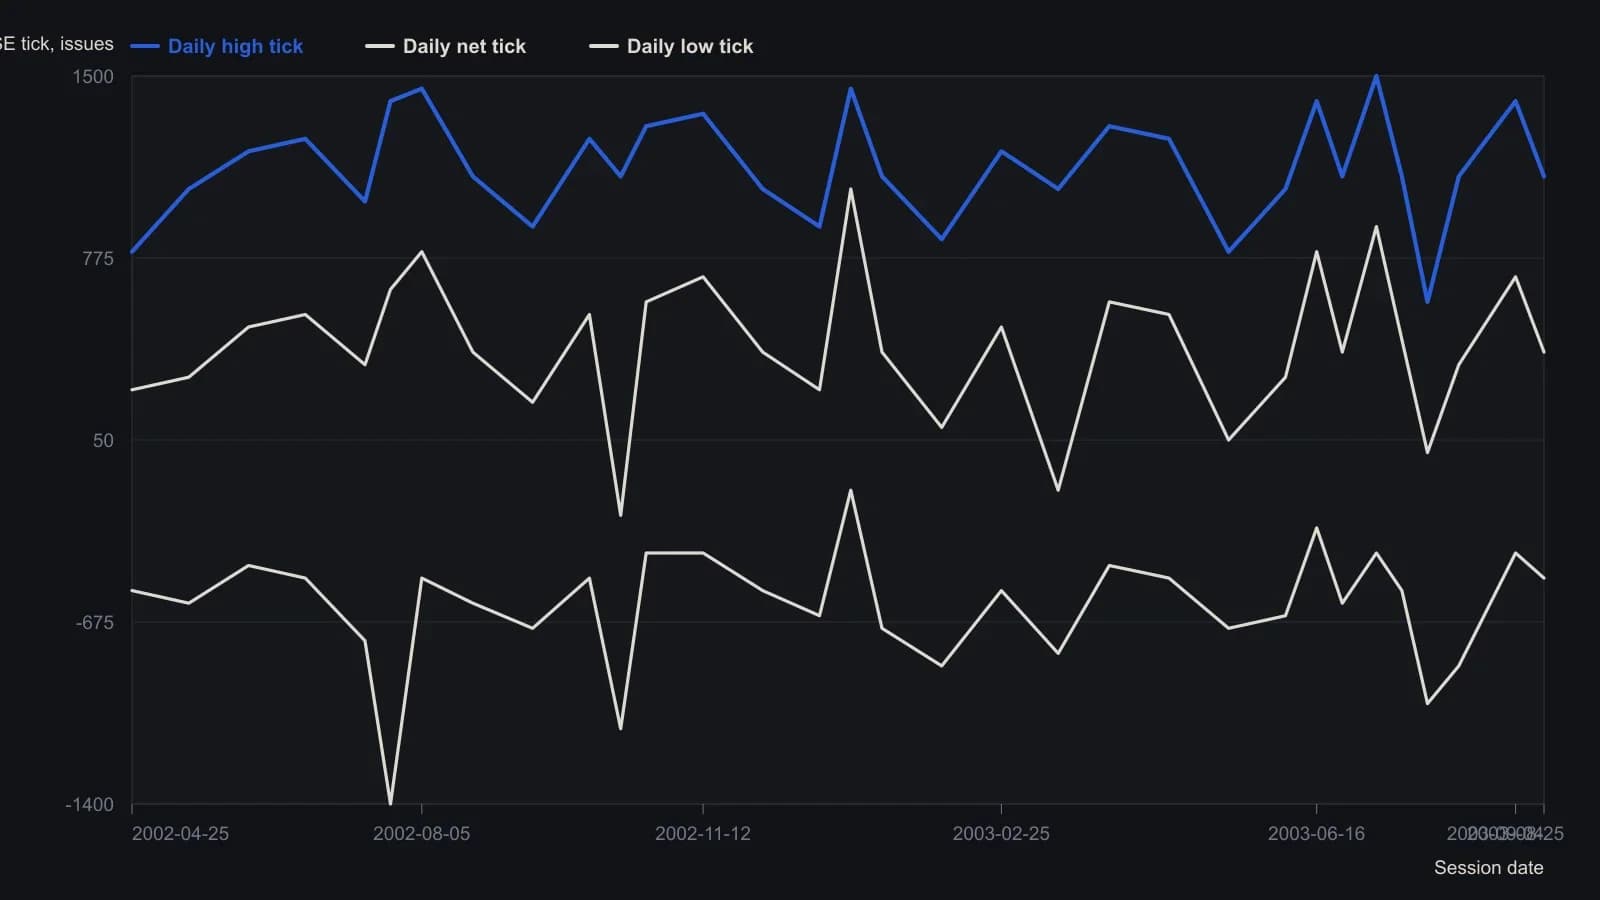
Считано с опубликованного графика, а не из таблицы. Растр — плотный дневной ряд, поэтому это выборочный след, округлённый до 50 тиков, а не каждая сессия. Нетто-ряд считан независимо с оранжевого графика и не пересчитан как максимум минус минимум.
Конверты могут расходиться, пока цены падают
Скользящая средняя квартальной длины сессионного максимума тика может расти, а её собственная ширина стандартного отклонения — сужаться, даже пока связанные индексные фьючерсы падают на 50 процентов, а более широкая ценовая волатильность растёт.
В резком снижении середины 2002 года сессионные минимумы тика становились более отрицательными, пока сессионные максимумы тика росли. Конверты скользящих средних двух серий могут показывать одновременный оптимизм и пессимизм, а не одно рыночное настроение.
Редакторское чтение: истории про характер не позволено устоять, пока эта квартальная средняя и её полосы отклонения не выдержат эти противоречия той же сессии и это расхождение цены и широты.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних