2017выпуск C0914-17
Двухволновые месячные циклы как фильтр режима
На 20-летней выборке SPY и first-of-month-indexed цены закрытия, и средний дневной объём сформировали две восходящие волны — около середины месяца и около конца месяца. Редакторское прочтение TradersWeek состоит в том, чтобы сначала подтвердить эту общую форму, а затем оставлять позднее месячное окно только как monthly-cycle-filter перед short-lookback моделью возврата к среднему.
- First-of-month-indexed цены закрытия SPY и средний дневной объём оба показали две внутримесячные восходящие волны — одну около середины месяца и одну около конца месяца — на осях календарных дат и торговых дат.
- cash-flow-rebalancing-hypothesis рассматривает плановые притоки пенсионных фондов, несколько дней ребалансировки, отсутствие коротких продаж и существенную долю акций как причину совпадения этих волн цены и объёма.
- Карты day-hold-cluster для лонга и шорта разместили позднемесячные покупки на календарных днях 20-28 и разместили противоположные короткие кластеры раньше в каждой половине месяца.
- Редакторское прочтение TradersWeek состоит в том, чтобы оставлять это позднее окно как слой воздержания перед short-lookback входами relative-strength-index и bollinger-bands и оставлять пятидневный пробой в том же тесте как проверку на несоответствие.
Цена и объём имеют одну и ту же внутримесячную форму
На 20-летней выборке SPY first-of-month-indexed цены закрытия показали две восходящие волны: одну около середины месяца и одну около конца месяца. Та же двухволновая форма появилась и на оси календарных дат, и на оси торговых дат.
Средний дневной объём SPY за тот же 20-летний период также сформировал две внутримесячные волны, совпадающие с ценовыми. Объяснения через лунные фазы были отложены, потому что они не учитывали двухволновую внутримесячную форму цены.
Cash-flow-rebalancing-hypothesis
Рабочим механизмом были плановые денежные притоки пенсионных фондов, несколько дней на ребалансировку, отсутствие коротких продаж и существенная доля акций, описанная как обычно от 20% до 80%. Это расписание и есть cash-flow-rebalancing-hypothesis: плановые институциональные притоки вынуждают покупки акций по дважды в месяц и поэтому оставляют совпадающие следы цены и объёма.
Карты day-hold-cluster из сетки seasonal-trading
Seasonal-trading — это одна проверяемая процедура, которая рассматривает положение дня месяца как вход правила, так что вход, период удержания и воздержание оцениваются вместе.
Лонг-сетка, которая покупала на закрытии каждого календарного дня и удерживала от одного до восьми дней, дала две группы day-hold-cluster: дни 7-12 с удержанием от четырёх до восьми дней и дни 20-28 с удержанием от пяти до восьми дней.
Шорт-сетка, которая продавала на закрытии каждого календарного дня и удерживала от одного до восьми дней, дала две группы day-hold-cluster: дни 2-7 с удержанием от двух до шести дней и дни 15-23 с удержанием от одного до пяти дней.
Monthly-cycle-filter перед short-lookback входами
Затем три eight-day-hold входа были применены к 20 годам дневных данных SPY. Relative-strength-index — это ограниченный short-lookback осциллятор цен закрытия; использованная здесь версия покупала, когда значение по пяти наблюдениям опускалось ниже 30. Bollinger-bands — это конверт волатильности вокруг скользящей средней; использованная здесь версия покупала на пересечении нижней полосы с lookback 10 и width 2, использованном здесь как условие покупки для подтверждения силы. Третий вход — закрытие через предыдущий пятидневный максимум.
Те же входы также тестировались с monthly-cycle-filter, который разрешал сделки только с 20-го по 28-е число месяца. Monthly-cycle-filter — это календарное ограничение, которое позволяет уже полному правилу входа срабатывать только внутри заранее заданных окон дня месяца.
Редакторское прочтение TradersWeek состоит в том, чтобы использовать эти окна только как слой воздержания перед short-lookback моделью возврата к среднему.
Правило пробоя как проверка на несоответствие
Пятидневный пробой был сохранён как контраст, потому что широкий средний инструмент был описан как возвращающийся к среднему.
Редакторское прочтение TradersWeek состоит в том, чтобы оставлять это правило пробоя в том же тесте как проверку на несоответствие на усреднённом инструменте.
Фильтр цикла против отсутствия фильтра: средняя сделка на 20-летних тестах SPY
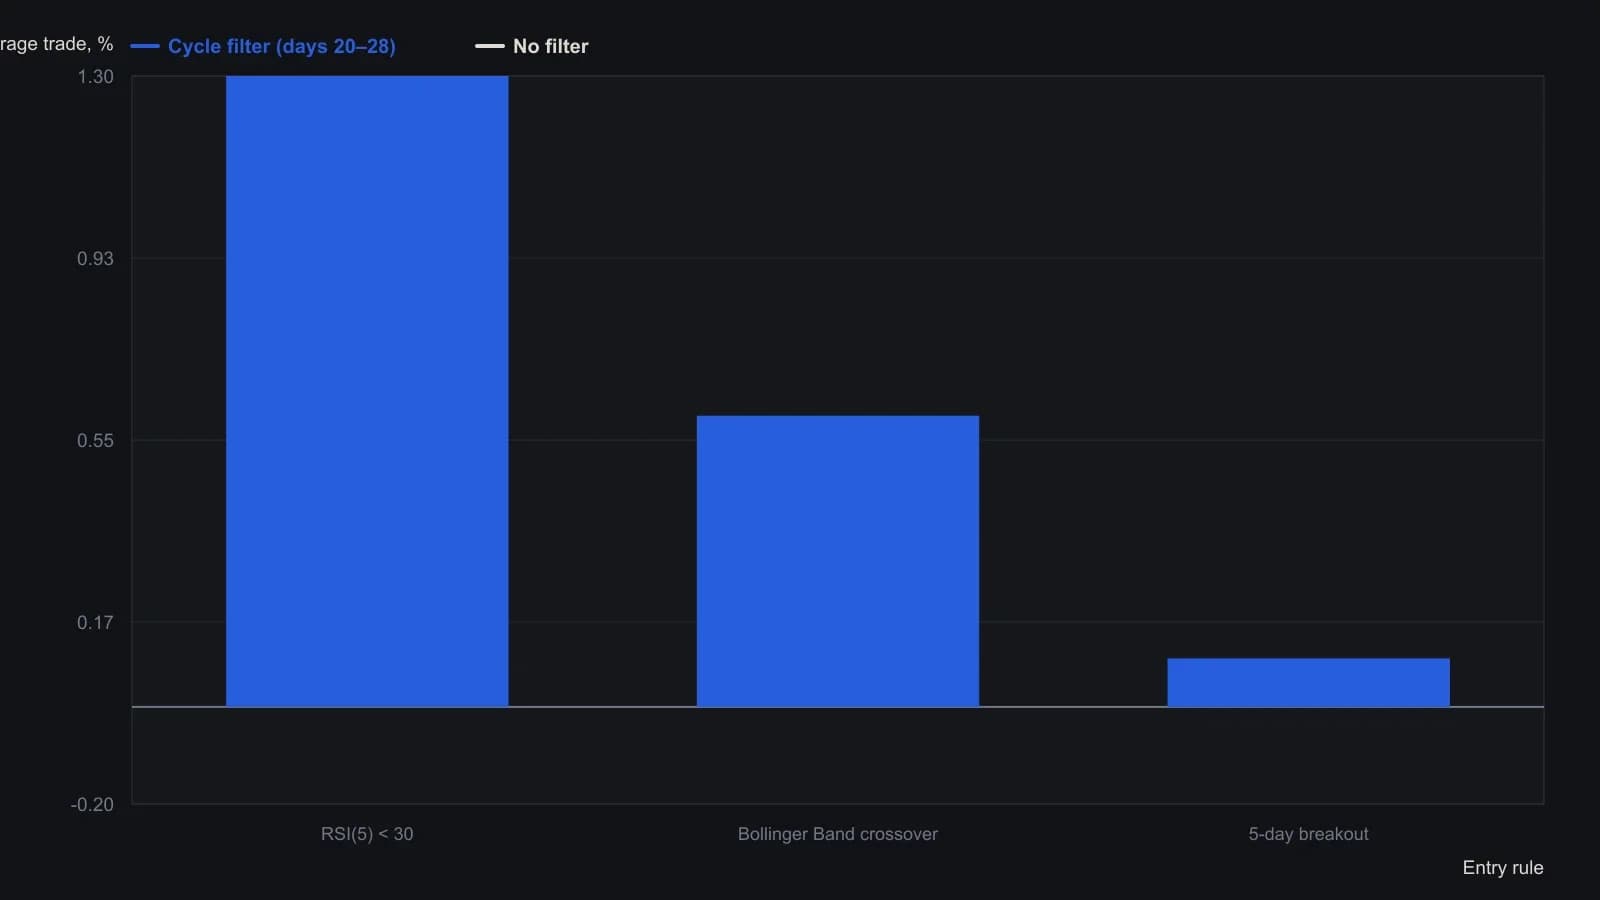
Фильтр цикла допускает входы только с 20-го по 28-е число месяца; каждое правило удерживает позицию восемь дней. Figure 6 подписывает среднее правило как полосы Боллинджера (20,2), хотя в разделе торгового плана указано (10,2).
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних