1994выпуск C051-3
Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
Архив строит implied-volatility-index из oex-option-basket и помещает этот ряд в band-defined-regime, чтобы опцион OEX можно было оценить как дорогой или дешёвый без полной переоценки. macd-overlay на том же ряде добавляет контекст импульса, а option-overlay-screen не допускает консервативную длинную позицию, когда показание уже находится в дорогой зоне.
- implied-volatility-index — это взвешенная смесь подразумеваемых значений из oex-option-basket; он используется как проверка оценки в реальном времени, а не как прогноз цены.
- band-defined-regime помечает показания у верхней полосы как условия expensive-option, а показания у нижней полосы — как дешёвые или примерно справедливые.
- macd-overlay на том же ряде волатильности добавляет контекст импульса к этой классификации по полосам.
- option-overlay-screen не допускает консервативную длинную позицию по опциону OEX, если только implied-volatility-index не находится у нижней полосы.
Проверка опционной премии в реальном времени
Индекс волатильности в источнике — это взвешенная смесь подразумеваемых значений восьми опционов S&P 100, oex-option-basket. Этот implied-volatility-index представлен как проверка оценки в реальном времени, чтобы опцион OEX можно было оценить как дорогой или дешёвый без переоценки контракта с первых принципов.
Материал считает траекторию подразумеваемой волатильности столь же существенной для результатов опциона, как и траекторию цены базового актива. В такой постановке индекс — это общерыночное показание того, насколько дорога опционная премия, а не прогноз по наличному рынку.
Индекс подразумеваемой волатильности по корзине опционов OEX
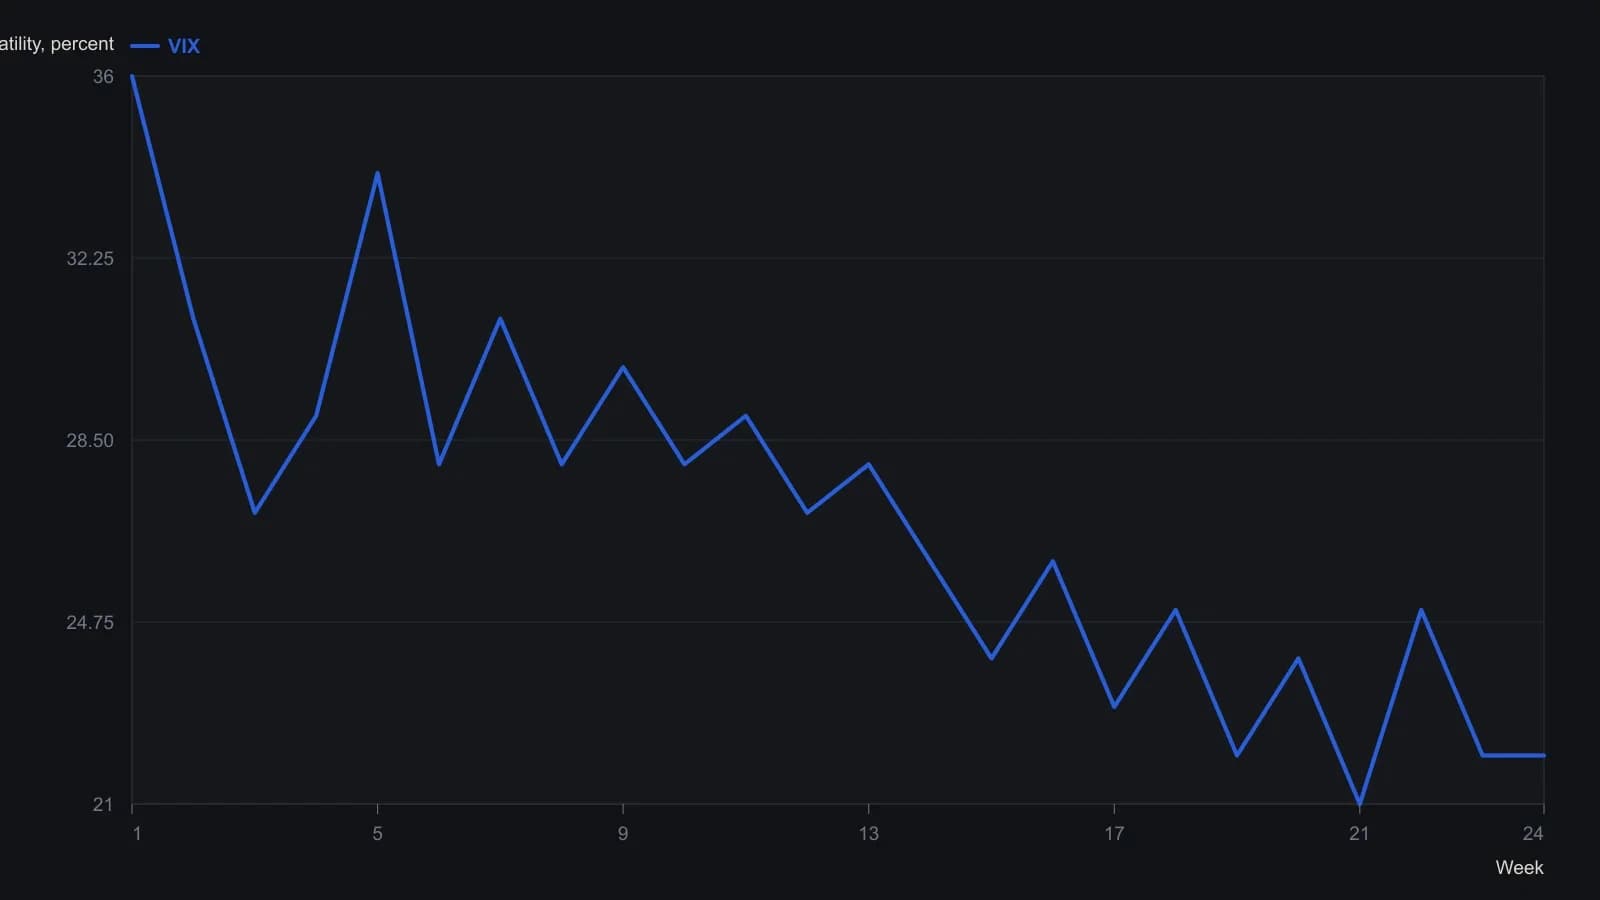
Снято с нижней серии по печатным отметкам левой шкалы на 16, 25 и 35. Растр даёт точность примерно в один пункт; дневные колебания не прослеживали точка за точкой.
Как полосы классифицируют ряд
Дневные значения индекса обрамлялись 20-дневными полосами Боллинджера, заданными как два стандартных отклонения вокруг 20-дневной скользящей средней. Такое размещение и есть band-defined-regime: классификация ряда волатильности как растянутого или сжатого вокруг короткой скользящей средней.
Близость к верхней полосе помечалась как режим expensive-option. Близость к нижней полосе помечалась как дешёвая или примерно справедливая.
Контекст импульса на том же ряде
MACD назван дополнительным показанием на том же ряде волатильности и используется, чтобы добавить контекст импульса к классификации по полосам. Поэтому архив применяет macd-overlay к самому implied-volatility-index.
Редакторская трактовка: оверлей проверяет, является ли экстремум по полосам также экстремумом импульса. В архиве это не отдельная отметка покупки или продажи на наличном индексе.
Когда скрининг не допускает длинную позицию
Индекс также представлен как option-overlay-screen, который не допускает консервативную длинную позицию по опциону OEX, если только показание не находится у нижней полосы. Заявленная предпосылка в том, что баланс риска и вознаграждения неблагоприятен в дорогой зоне.
Как пример приводится политическая конфронтация сентября 1993 года, когда падающий рынок и растущий индекс волатильности сдвинули цены опционов в дорогую зону. Сопроводительная заметка к графику утверждает, что базовый рынок часто менял направление, когда индекс волатильности достигал верхней полосы.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних