2001выпуск C091-5
Ранжированный сентимент свечей к входам по пересечению полос
Каждую свечу можно сохранить как ранг CandleCode на шкале от медвежьего к бычьему. Задокументированный сглаживатель и опорная полоса Боллинджера затем превращают этот ряд рангов в правило лонг-шорт, линии решений которого остаются сопоставимыми при изменении амплитуды ранга.
- CandleCode присваивает каждой свече числовой ранг, так что сильно медвежья структура получает наименьший балл, а сильно бычья — наибольший.
- Дважды сглаженный CandleCode следует за крупными колебаниями сентимента и может отмечать начало бычьих и медвежьих разворотов, пока часовая цена ещё движется вбок.
- Пересечение фиксированного порога использует постоянные верхний и нижний уровни, но после скачка амплитуды сглаженного ранга эти уровни оказываются в разных частях диапазона.
- Опорная полоса Боллинджера заменяет константы оболочкой, масштабированной по волатильности, а асимметричная ширина полос позволяет четырёхпараметрической полосной системе перебирать нижнее и верхнее отклонения раздельно.
Ранг для каждой свечи
Каждая свеча сопоставляется с числовым рангом CandleCode. Ранг минимален при сильно медвежьей структуре и максимален при сильно бычьей структуре.
CandleCode преобразует типичные чтения паттернов в упорядоченную шкалу сентимента. Последующие правила входа и выхода действуют на этот ряд рангов, а не на именованный список форм свечей.
Сглаживатель, который выделяет развороты сентимента
Первый конструктивный выбор — задокументированный сглаживатель. Дважды сглаженный CandleCode — это ряд CandleCode, пропущенный через более длинную скользящую среднюю, а затем через короткую вторую среднюю или тройной фильтр.
На часовых ценах британского фунта с 26 февраля по 15 марта 2001 простая скользящая средняя CandleCode с периодом 21, затем тройной двухточечный фильтр скользящей средней, следовала за крупными колебаниями. Она отметила бычий разворот 26 февраля и медвежьи развороты 2 марта и 7 марта.
Этот дважды сглаженный ряд описывал консолидацию британского фунта между 1.46 и 1.4750. Он отметил риск пробоя поддержки 13 марта после двойной вершины с 1 по 13 марта и стал бычьим перед разворотом 15 марта.
На часовых ценах британского фунта с 23 марта по 5 апреля 2001 соответствующим образом сглаженный CandleCode отметил начало как бычьих, так и медвежьих разворотов, пока цена двигалась вбок, а не в длительном тренде.
Когда фиксированные уровни перестают быть сопоставимыми
Пороговая система входит в лонг, когда экспоненциально дважды сглаженный CandleCode, сначала длина 21, затем длина 3, пересекает нижний фиксированный уровень снизу. Она входит в шорт, когда этот ряд пересекает верхний фиксированный уровень сверху. Первая длина сглаживания и оба уровня оставлены как параметры бэктеста.
Это правило — пересечение фиксированного порога: лонг или шорт, когда сглаженный ранг пересекает постоянный нижний или верхний уровень снаружи.
На более длинной часовой выборке британского фунта, включающей период с 14 декабря 2000 по 12 марта 2001, тот же дважды сглаженный CandleCode показал неравномерную волатильность. Амплитуда скакнула в начале февраля и в конце марта, поэтому фиксированные уровни решений оказались в разных частях диапазона индикатора.
Фиксированные уровни CandleCode ломаются при скачке волатильности ранга
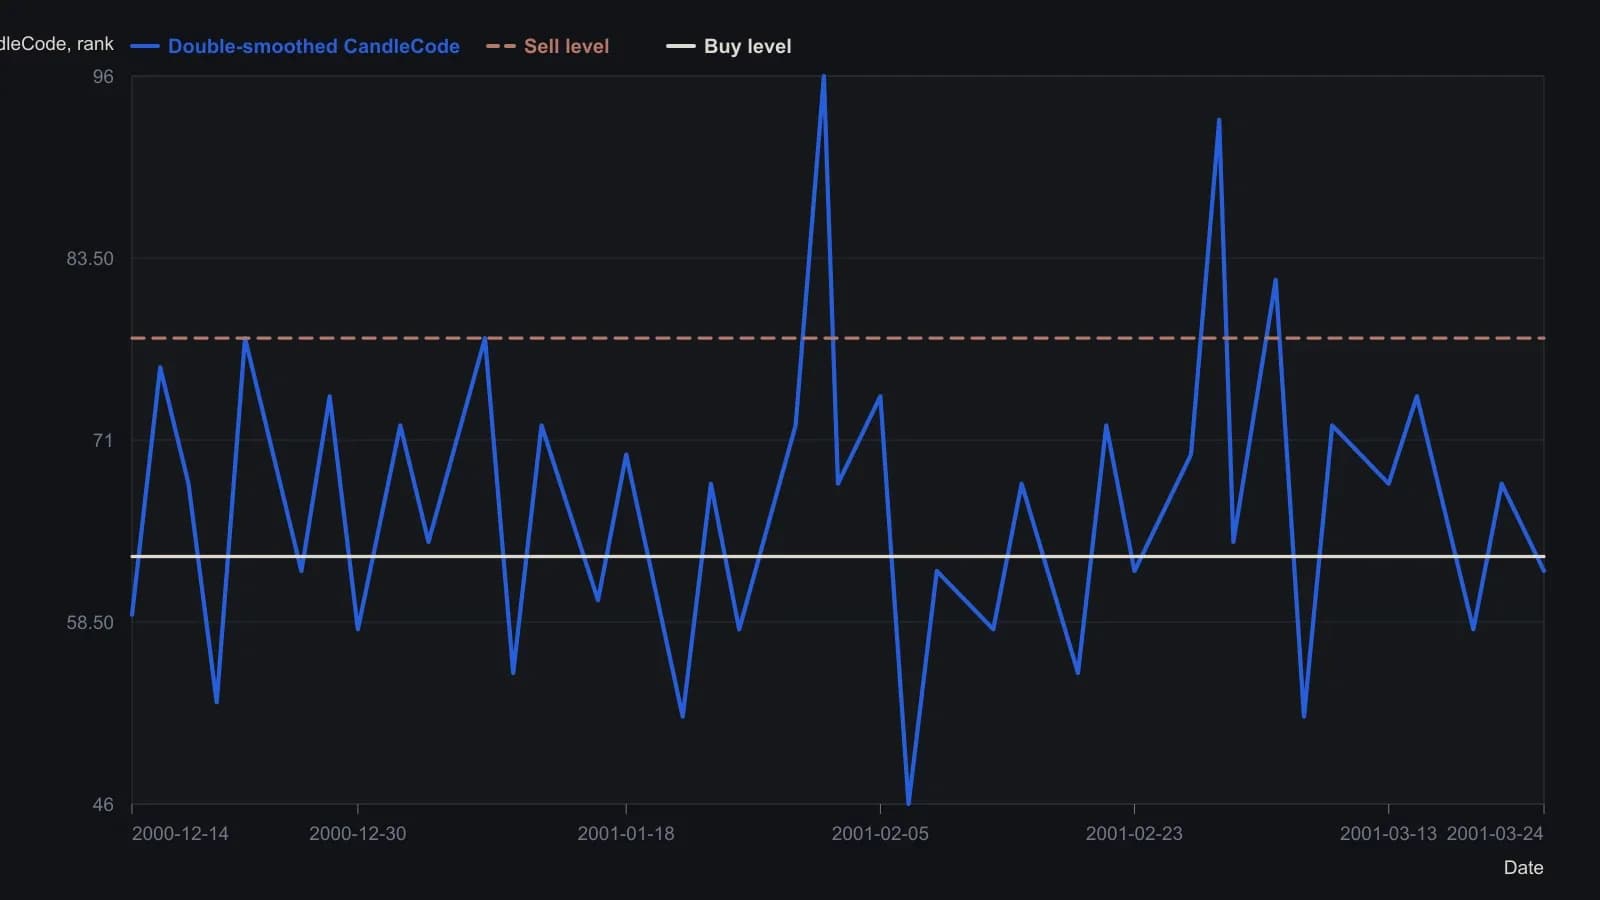
Длина первого экспоненциального сглаживания 21, второго — 3. Пороги — красная и зелёная горизонтали, проведённые на рисунке 3; в тексте источник эти числовые уровни не приводит.
Пересечения полос на сглаженном ранге
Поскольку эти фиксированные линии не адаптируются к скачкам волатильности индикатора, верхняя линия решений заменяется верхней полосой Боллинджера, а нижняя — нижней полосой Боллинджера сглаженного CandleCode. На каждой стороне допускаются независимые коэффициенты отклонения.
Движущаяся оболочка — это опорная полоса Боллинджера: масштабированная по волатильности оболочка вокруг сглаженного ранга, которая даёт движущиеся верхнюю и нижнюю линии решений. Раздельные множители отклонения на этих двух линиях — асимметричная ширина полос.
Одно часовое окно британского фунта с 18 по 26 января 2001 использовало несимметричные полосы Боллинджера на простой скользящей средней CandleCode, с меньшим отклонением нижней полосы, чем отклонение верхней полосы. Другое окно с 30 января по 8 февраля 2001 использовало симметричную полосу на CandleCode, сглаженном средней с периодом 21, а затем тройным фильтром.
Система пересечения полос открывает лонг, когда дважды сглаженный CandleCode пересекает нижнюю полосу снизу, и открывает шорт, когда пересекает верхнюю полосу сверху. Перебор с ноября 2000 по февраль 2001 выбрал длину средней 45, период полосы 13, нижнее отклонение 1.2 и верхнее отклонение 1.5. Один проиллюстрированный шорт 23 марта был закрыт стопом в 70 пунктов.
Эти перебираемые входы — четырёхпараметрическая полосная система: длина средней CandleCode, lookback полосы, отклонение нижней полосы и отклонение верхней полосы.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних