1989выпуск C071-4
Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
Резидуал стола политики задаётся по свободным резервам, парным сглаживателям и сравнению ставки по фондам с дисконтной ставкой. Позднейшие эпизоды на рынке акций читаются только как разбор кейсов относительно этой зафиксированной базы.
- Политика задаётся на закрытых заседаниях восемь раз в год и проводится через еженедельные целевые уровни резервов, поэтому акции находятся внутри режима ставок и резервов.
- Свободные резервы — это совокупные резервы минус обязательные резервы минус заимствования в дисконтном окне, и именно этот остаток является рядом, из которого строится резидуал.
- Резидуал вычитает экспоненциальное среднее 3.8 процента, трактуемое примерно как 52-недельное скользящее среднее, из экспоненциального среднего 33 процента, трактуемого примерно как пятинедельное скользящее среднее.
- Еженедельное сравнение ставки по фондам с дисконтной ставкой — второй ряд позиции политики, а позднейшие эпизоды на рынке акций — разбор кейсов относительно этих зафиксированных спецификаций.
Резидуал стола резервов
Стратегия политики описывается как задаваемая на закрытых заседаниях, проводимых восемь раз в год, и реализуемая через еженедельные целевые уровни резервов на столе операций на открытом рынке. Покупки на открытом рынке описываются как зачисление резервов продавцу и смягчение денег, а продажи — как изъятие резервов и ужесточение денег.
Ужесточение денежного предложения представлено как повышение процентных ставок и снижение цен облигаций и акций, а смягчение — как обратное, поэтому акции находятся внутри режима ставок и резервов.
Тождество свободных резервов
Свободные резервы определяются как совокупные резервы минус обязательные резервы минус заимствования в дисконтном окне. Именно этот остаток является рядом, из которого строится оверлей.
Редакторское прочтение: тождество фиксируется до применения любого оверлея. Оно не пересматривается, когда позднее движутся цены акций.
Парные окна ретроспекции по свободным резервам
Колебания свободных резервов уменьшаются вычитанием экспоненциального среднего 3.8 процента, трактуемого примерно как 52-недельное скользящее среднее, из экспоненциального среднего 33 процента, трактуемого примерно как пятинедельное скользящее среднее.
Экспоненциальное сглаживание здесь — фильтр с убывающими весами, применяемый к свободным резервам при этих двух коэффициентах, чтобы взять разность уровня короткого горизонта и уровня длинного горизонта. Те же два сглаживателя трактуются примерно как пятинедельное среднее и 52-недельное среднее, задавая явную пару окон ретроспекции для резидуала резервов.
Парно-экспоненциальный остаток свободных резервов
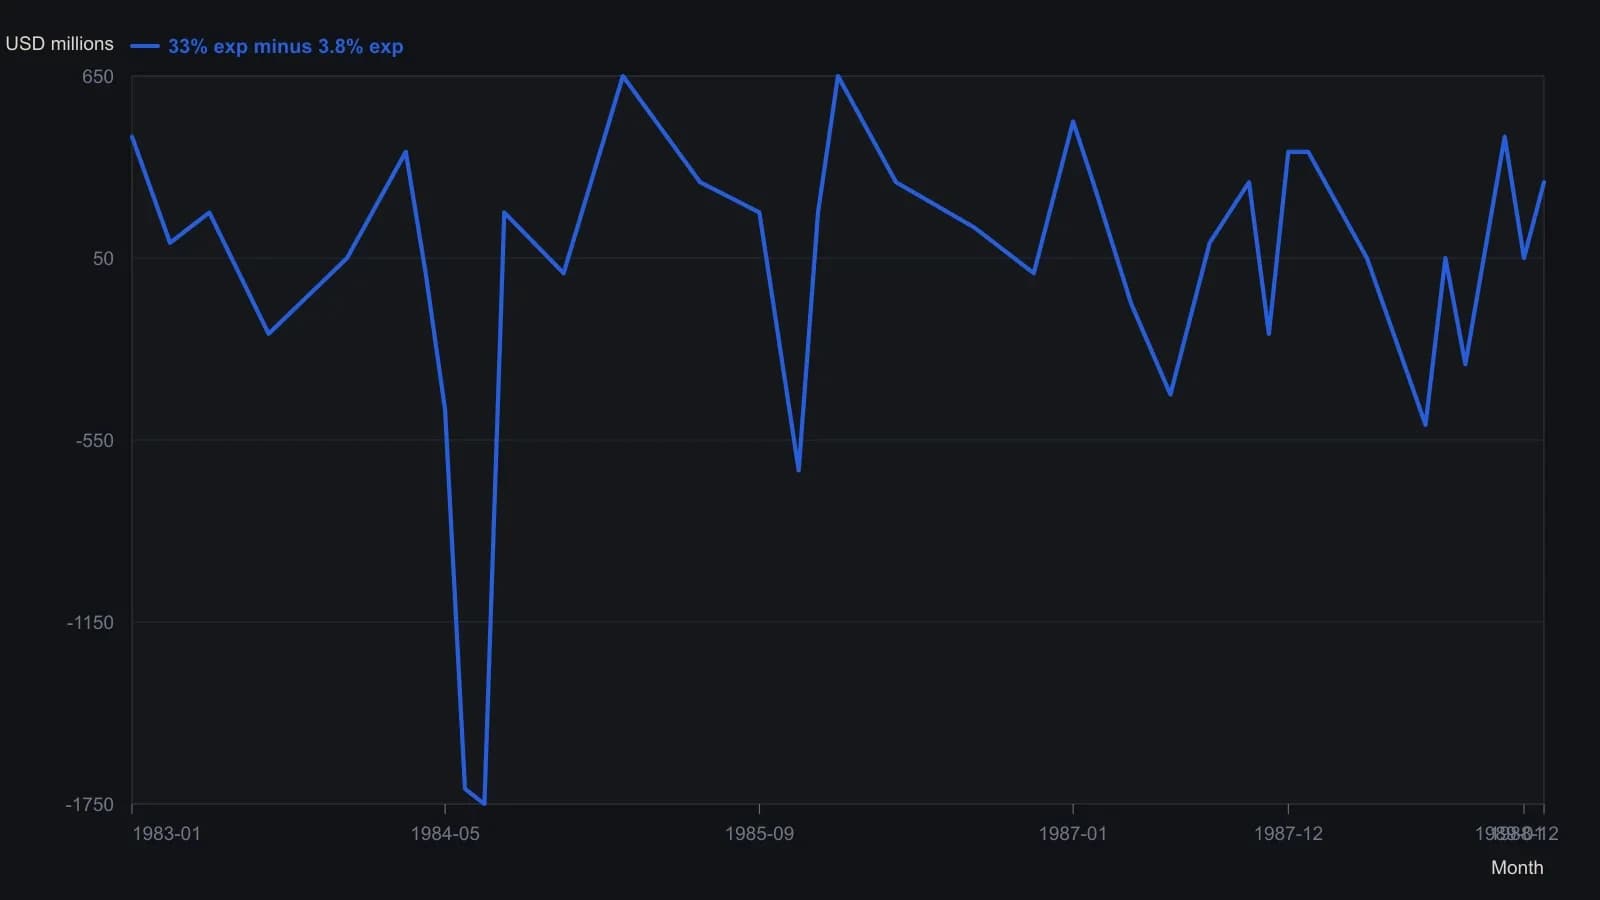
Источник вычитает 3.8%-ную экспоненциальную скользящую среднюю (около 52 недель) из 33%-ной экспоненциальной скользящей средней (около пяти недель) по среднедневным свободным резервам. Квартильные ориентиры на рисунке не имеют напечатанных значений и не оцифровывались.
Сравнение ставки по фондам с дисконтной ставкой
Ставка овернайт на межбанковском рынке фондов сглаживается недельным средним дневных наблюдений и сравнивается с дисконтной ставкой как второй ряд позиции политики. Ставка по фондам существенно выше дисконтной трактуется как повышательное давление на дисконтную ставку, а ставка по фондам лишь немного выше или ниже дисконтной — как понижательное давление, и 1984 год указан как исключение из этого соответствия.
Скачок ставки по фондам в конце 1986 года, со сделками до 38 процентов, объясняется дефицитом к концу года относительно обязательных дневных резервов после расчётов по казначейским нотам на 18 миллиардов долларов, изменения налогового законодательства и корректировок балансов, которые направили банки в дисконтное окно. Редакторское прочтение: этот скачок — операционный эпизод внутри сравнения ставки по фондам с дисконтной ставкой, а не причина менять заданный оверлей.
История рынка акций как разбор кейсов
Оценка сравнивает шестилетнюю историю свободных резервов с крупным промышленным средним акций и указывает окно опережения от шести до 12 месяцев, при этом максимум февраля 1987 года трактуется как пригодный на горизонте 26 недель, но не на годовом горизонте.
Акции читаются относительно резидуалов резервов, ставки овернайт по фондам, дисконтной ставки и направления цен облигаций, а не по однорыночному ряду. Редакторское прочтение: эти позднейшие эпизоды на рынке акций — разбор кейсов относительно уже заданной базы. Они не превращают резидуал в самостоятельный торговый сигнал.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы