1992выпуск C071-8
Walk-forward оценка стоп-оверлеев на пересечениях средних
Историческое walk-forward-window фиксировало правило triple-average-offset на завершённом годе, а затем оценивало стоп-оверлеи и fill-timing оверлеи на неиспользованном квартале. Редакторское прочтение рассматривает эти оверлеи как второе зафиксированное решение, а не как дополнительные ручки на том же окне, которое выбирало средние.
- Правило triple-average-offset входило в позицию только когда короткая, промежуточная и длинная средние выстраивались в одном направлении и возвращалось во флэт на более позднем пересечении короткой и промежуточной средних.
- in-sample-lock выбирал одну комбинацию на обучающем годе и удерживал её фиксированной на неиспользованном квартале каждого walk-forward-window.
- Конструкции entry-stop, trailing-stop, profit-stop и fill-timing-overlay сравнивались с тем же зафиксированным правилом без оверлея мани-менеджмента.
- Редакторское прочтение: оценивайте дистанцию стопа и тайминг исполнения как второе зафиксированное решение, а не как дополнительные ручки на том же окне, которое выбирало средние.
Два решения, а не один поиск
Рабочий процесс архива отделял правило входа от оверлея, который ограничивал или задавал тайминг. Процедура triple-average-offset выбиралась сначала на завершённом годе. Затем к уже зафиксированному правилу применялись стоп-оверлеи и fill-timing оверлеи и оценивались на следующем неиспользованном квартале.
То же правило трёх средних также запускалось без оверлея мани-менеджмента, чтобы каждый оверлей можно было сравнить с в остальном идентичным бенчмарком.
Зафиксированное правило входа
Ранжирование triple-average-offset использовало короткую, промежуточную и длинную простую среднюю. Правило открывало лонг только когда короткая средняя была выше промежуточной, а промежуточная — выше длинной. Шорт открывался при обратном ранжировании.
Оно не оставалось в позиции непрерывно. После входа оно возвращалось во флэт, когда появлялось более позднее пересечение короткой и промежуточной средних.
Длины средних брались из заранее объявленной поисковой сетки коротких, промежуточных и длинных периодов. Этот поиск относился к обучающему году, а не к неиспользованному кварталу.
walk-forward-window
Каждое walk-forward-window представляло собой завершённый год оптимизации, за которым следовал один неиспользованный квартал. in-sample-lock выбирал одну комбинацию параметров на обучающем годе с заранее объявленной целевой функцией и затем удерживал эту комбинацию фиксированной на неиспользованном квартале.
Затем оба сегмента сдвигались на один квартал, и поиск повторялся. Поэтому неиспользованный квартал получал только уже зафиксированные параметры.
Стоп-оверлеи и fill-timing оверлеи
Несколько конструкций стоп-лосса накладывались на одно и то же зафиксированное правило входа. entry-stop закрывал позицию, если достигалась заранее заданная дистанция неблагоприятного движения от цены исполнения. trailing-stop совпадал с этой границей при немедленном неблагоприятном движении, а в остальных случаях подтягивался вместе с наиболее благоприятной дневной расчётной ценой. profit-stop закрывал позицию, как только достигалась заранее заданная дистанция благоприятного движения от цены исполнения. Один поиск объединял entry-stop с profit-stop.
fill-timing-overlay ограничивал, исполняется ли сгенерированный сигнал на закрытии, на следующем открытии или только после подтверждающего либо противоположного движения цены.
Отдельный поиск entry-stop добавлял сетку дистанций стопа к уже заданной сетке длин средних. Объединённый набор параметров по-прежнему фиксировался на обучающем годе, прежде чем его оценивали на неиспользованном времени.
Исполнения, ролловеры и оценка unused-quarter
Исполнения по умолчанию брались на открытии следующей сессии после сигнала. Ролловеры месяца экспирации закрывались на первой сессии месяца поставки. Другие оверлеи требовали закрытия той же сессии или исполнения на следующем открытии только после благоприятного или неблагоприятного подтверждения цены.
Оценка unused-quarter представляла собой квартальную чистую доходность на контракт. Из этой величины вычитались комиссия round-turn и проценты на биржевую маржу по действующей ставке Treasury bill. Процентный кредит на эквити сверх минимальной биржевой маржи не начислялся.
Эти оверлеи сравнивались с бенчмарком, который использовал то же правило triple-average-offset и не имел оверлея мани-менеджмента.
Средняя квартальная чистая доходность по наложениям на зафиксированное правило трёх скользящих средних
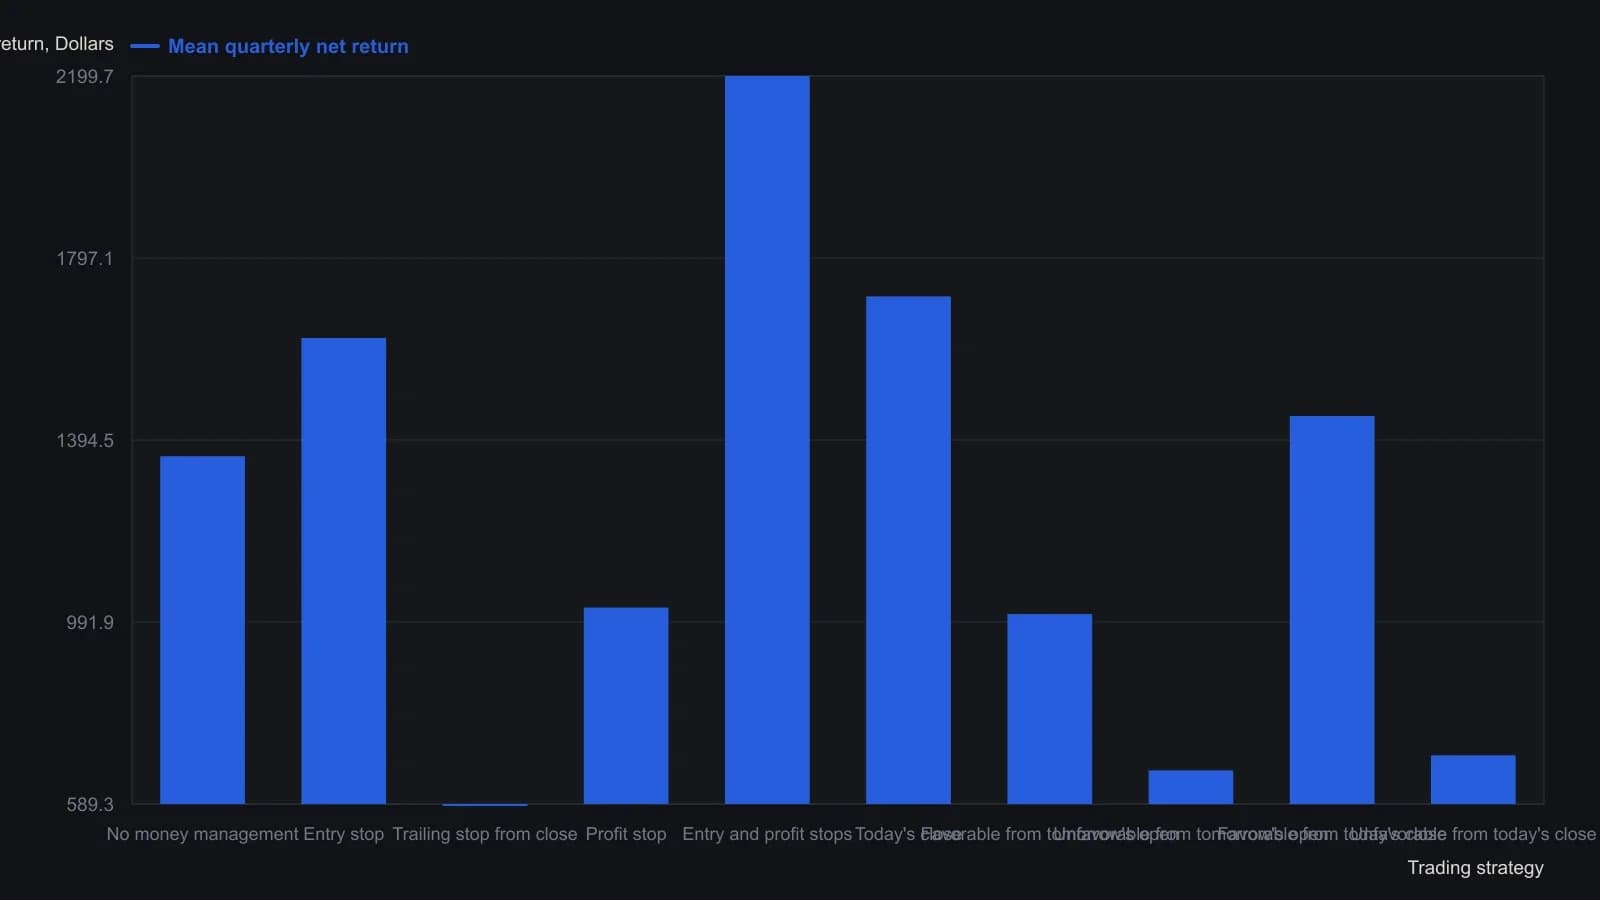
Каждое наблюдение — один неиспользованный квартал после годичной внутривыборочной фиксации параметров трёх скользящих средних; окно последовательно сдвигается с 2 March 1978 по 1 September 1987. Доходности рассчитаны по одному контракту после комиссии $47.50 за полный оборот и процентов на маржу $3,500; авторы назвали этот набор издержек нереалистично высоким.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward