2007выпуск C021-3
Оценка сезонных окон металлов в разных режимах
Календарь металла рассматривается как одноразовая гипотеза: закодировать вход и выход last-week как одну процедуру seasonal-trading, искать месяцы покупки и продажи как входы system-optimization, затем использовать walk-forward-analysis и моделируемые исполнения, чтобы проверить, сохраняется ли окно.
- Товарные фьючерсы рассматриваются как имеющие более устойчивые календари спроса и предложения, чем акции, поэтому сезон — ключевой вход проектирования, а не необязательное наложение.
- У каждого металла свои драйверы, поэтому сезонное окно, подобранное на одном металле, не считается переносимым на другой.
- Когда месяцы неизвестны, system-optimization ищет buy-month и sell-month по правилу last-week; затем walk-forward-analysis повторно проверяет неиспользованные даты и моделируемые исполнения.
- Если один и тот же календарный тест даёт противоречивые результаты на разных временных окнах, кандидат отбрасывается. Если подобранная дата покупки приходится на новые максимумы, подтверждающие технические факторы решают, действовать ли.
Сезон как ключевой вход проектирования
Товарные фьючерсы представлены как имеющие более устойчивые календари спроса и предложения, чем акции, поэтому выбор момента по сезону рассматривается как ключевой вход проектирования, а не как необязательное наложение. Восстановление, связанное с погодой, и сезонный спрос, например ювелирный спрос в конце года, приводятся как причины, по которым у металлов есть календари, при этом у каждого металла свои драйверы, поэтому сезонное окно одного металла не считается подходящим для другого.
Опубликованная сезонность золота, которая выглядела иначе
Опубликованная сезонность золота с минимумами в конце апреля и с конца июля по начало августа, подобранная на 15-летней выборке, выглядела иначе на окне с 2000 по 2005, где за минимумом в конце апреля и минимумом в конце июля следовала сила до конца года.
Правило last-week как одна процедура
Правило last-week на недельных барах кодируется как покупка, когда месяц совпадает и day-of-month не меньше 23, и продажа по тому же дневному правилу в месяце выхода, чтобы программа могла найти последнюю неделю. Seasonal-trading — календарная процедура, которая покупает и продаёт в заданных месяцах и, опционально, днях, поэтому сам период удержания является сигналом.
Ограниченный поиск по парам месяцев
Когда месяцы неизвестны, buy-month и sell-month рассматриваются как входы system-optimization поверх этого правила last-week, что даёт сетку 12-by-12 из 144 бэктестов. Добавление переменных day-of-month и шаг через день расширяет поиск до 32,400 прогонов, либо поиск можно проводить поэтапно: сначала месяцы, затем дни.
Окна конкретных металлов на одной выборке
Оценка металлов использовала недельные ряды с 4 января 1995 по 30 декабря 2005 (573 недели, 4,011 дней) и сообщила окна для конкретных металлов: золото июль–декабрь, серебро август–март, палладий ноябрь–март, платина сентябрь–февраль и медь апрель–февраль.
Недельное золото Engelhard, 1995–2005
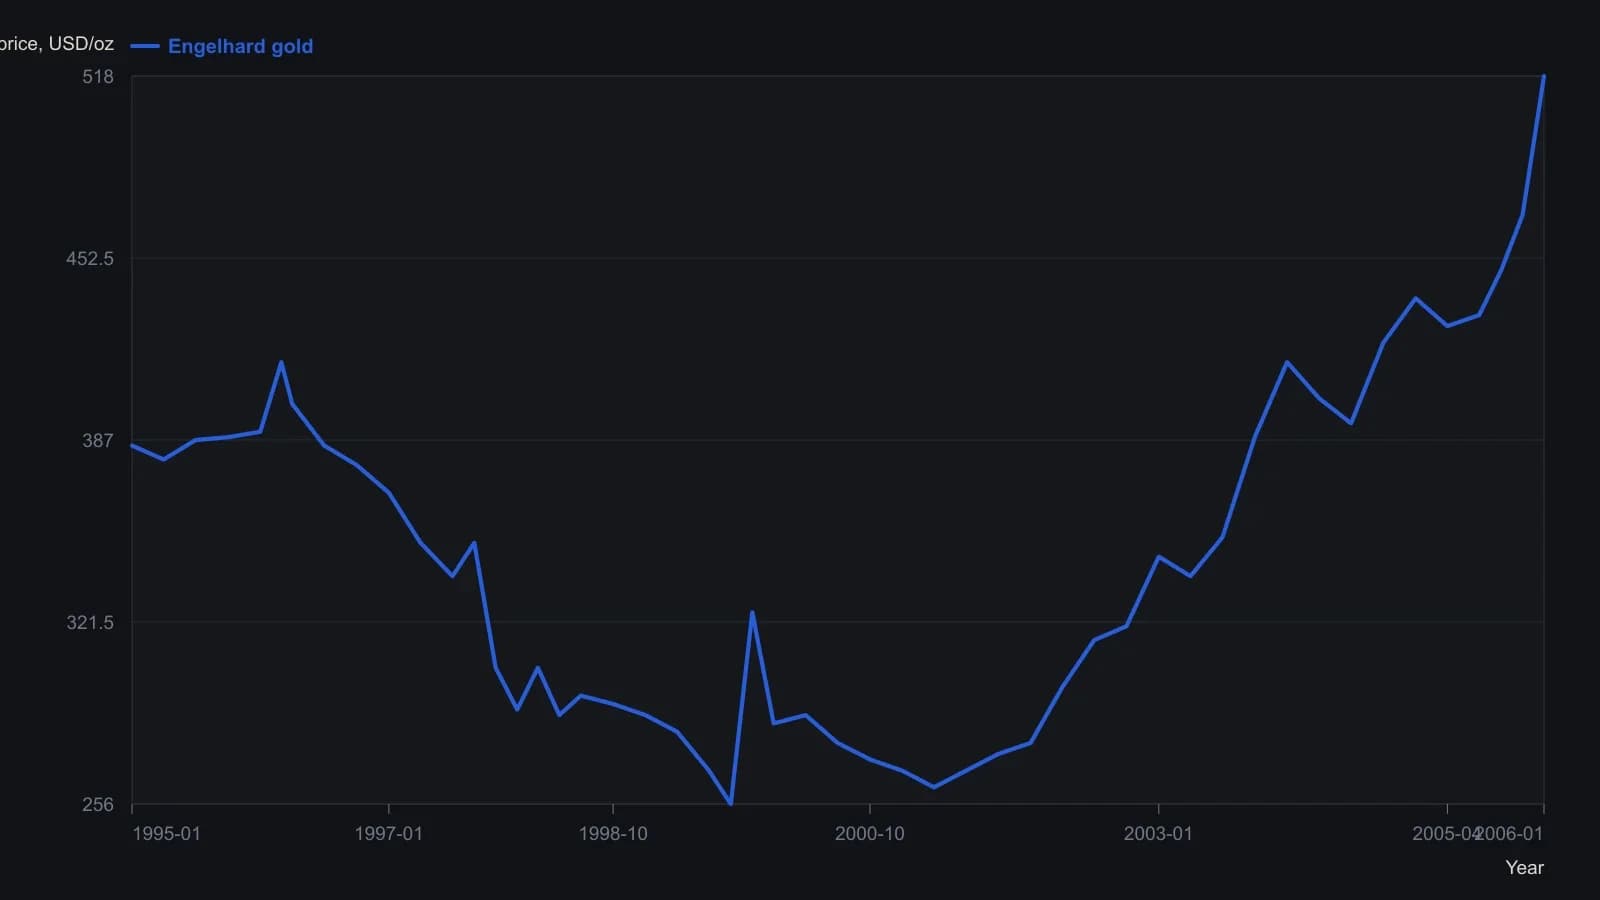
Оцифровано только с панели недельных цен. Показания приблизительны с погрешностью около пяти долларов; колебания короче квартала не разрешаются. В источнике на верхней панели отдельно построена кривая капитала сезонной системы в другом масштабе; она не включена.
Неиспользованные даты, исполнения и правила отбрасывания
После in-sample подбора процедура требует отдельного out-of-sample окна. Если оно выдерживает проверку, следующий фильтр — моделируемое исполнение на живых данных и исполнениях, потому что правило, которое работает только на выборке проектирования, считается переобученным. Walk-forward-analysis повторно проверяет подобранный календарь на неиспользованных датах, затем при моделируемых живых исполнениях, чтобы увидеть, переживает ли сезонное окно новый режим.
Если повтор одного и того же календарного теста на разных временных окнах не даёт согласованных результатов, рынок считается не имеющим пригодного цикла или имеющим цикл, который меняется слишком часто, и кандидат отбрасывается.
Подтверждающие технические факторы, когда дата конфликтует
Если подобранная сезонная дата покупки наступает, когда рынок обновляет максимумы, календарь не используется сам по себе: проверки тренда и поддержки решают, действовать ли, а пробой поддержки завершает сделку. Эти подтверждающие технические факторы — независимые проверки тренда или поддержки, которые применяются, когда календарная дата наступает в конфликтующем состоянии рынка.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward