2015выпуск C0347-54
Event-predictability против правил с позиционными ограничениями
Оценку системы можно преподавать как два экзамена одного и того же набора правил. Сначала ранжируйте каждое определённое событие по его незанятому lookahead-распределению. Затем прогоните эти контроли через движок, учитывающий позицию, и через более позднюю выборку или выборку противоположного режима, где occupancy-filter, percent-stop и walk-forward-analysis могут опрокинуть первое ранжирование.
- Event-predictability ранжирует компьютерно определённое вхождение по center-of-gravity гистограммы процентного изменения за фиксированное число баров после события.
- System-optimization оценивает вход, выход и воздержание вместе, поэтому timed-exit, percent-stop и occupancy-filter входят в то, что тестируется.
- Поиск на уровне событий и поиск на уровне сделок обычно выбирают разные спецификации, потому что многие события игнорируются, пока позиция открыта, а стоп может оборвать lookahead-путь, использованный в оценке события.
- Walk-forward-analysis повторно тестирует контроли, выбранные в одном in-sample-regime, на более поздней или иначе сформированной выборке, включая подвыборку, которая содержит медвежий рынок.
Два экзамена одного и того же набора правил
Рабочий процесс статистического проектирования сначала строит набор данных определённых событий, затем проверяет, есть ли у последующего изменения цены за фиксированное число баров направленная тенденция. Это измерение — event-predictability: тенденция компьютерно определённого вхождения сопровождаться изменением цены за фиксированное число баров.
Редакторское прочтение TradersWeek: рассматривайте оценку системы как два экзамена одного и того же набора правил. Сначала ранжируйте каждое определённое событие по его незанятому lookahead-распределению. Затем прогоните эти контроли через движок, учитывающий позицию, и через более позднюю выборку или выборку противоположного режима, чтобы occupancy-filter, стопы и walk-forward-analysis могли опрокинуть первое ранжирование.
Стохастик на основе закрытия как определённое событие
Демонстрационное событие — стохастик на основе закрытия, сформированный из последнего закрытия относительно самых высоких и самых низких закрытий в окне lookback.
Несколько реконструкций входят в длинную позицию при пересечении порога стохастика и выходят либо после фиксированного периода удержания, либо когда цена достигает процентного стопа от входа. Эти выходы — timed-exit и percent-stop.
Общие контрольные значения по умолчанию в нескольких реализациях — lookback 8, порог 0.3, удержание 14 баров и стоп 3.8 процента.
Как оценивается event-predictability
Оценка события смотрит вперёд на заданное число баров после каждого вхождения, раскладывает процентное изменение по корзинам и суммирует распределение взвешенным средним center-of-gravity. Более положительное значение считается более благоприятным для использования на длинной стороне.
Сценарный тестер может перебрать lookback стохастика от 8 до 18, пороги от 0.1 до 0.35 с шагом 0.05 и lookahead от 5 до 18, затем ранжировать комбинации по center-of-gravity.
Когда occupancy и стопы меняют ранжирование
Многие события игнорируются, пока позиция уже открыта. Этот occupancy-filter означает, что движок не берёт каждое вхождение, которое попало в выборку event-predictability.
Обработка стоп-лосса может не дать взятой сделке реализовать lookahead-путь, использованный в оценке события. Percent-stop может закрыть сделку до фиксированного числа баров, которое дало показание center-of-gravity.
System-optimization — это совместный поиск по контролям входа, выхода и воздержания. Оценивается полная процедура, а не одна настройка индикатора.
Нарастающий баланс Heartland Express с фильтром занятости
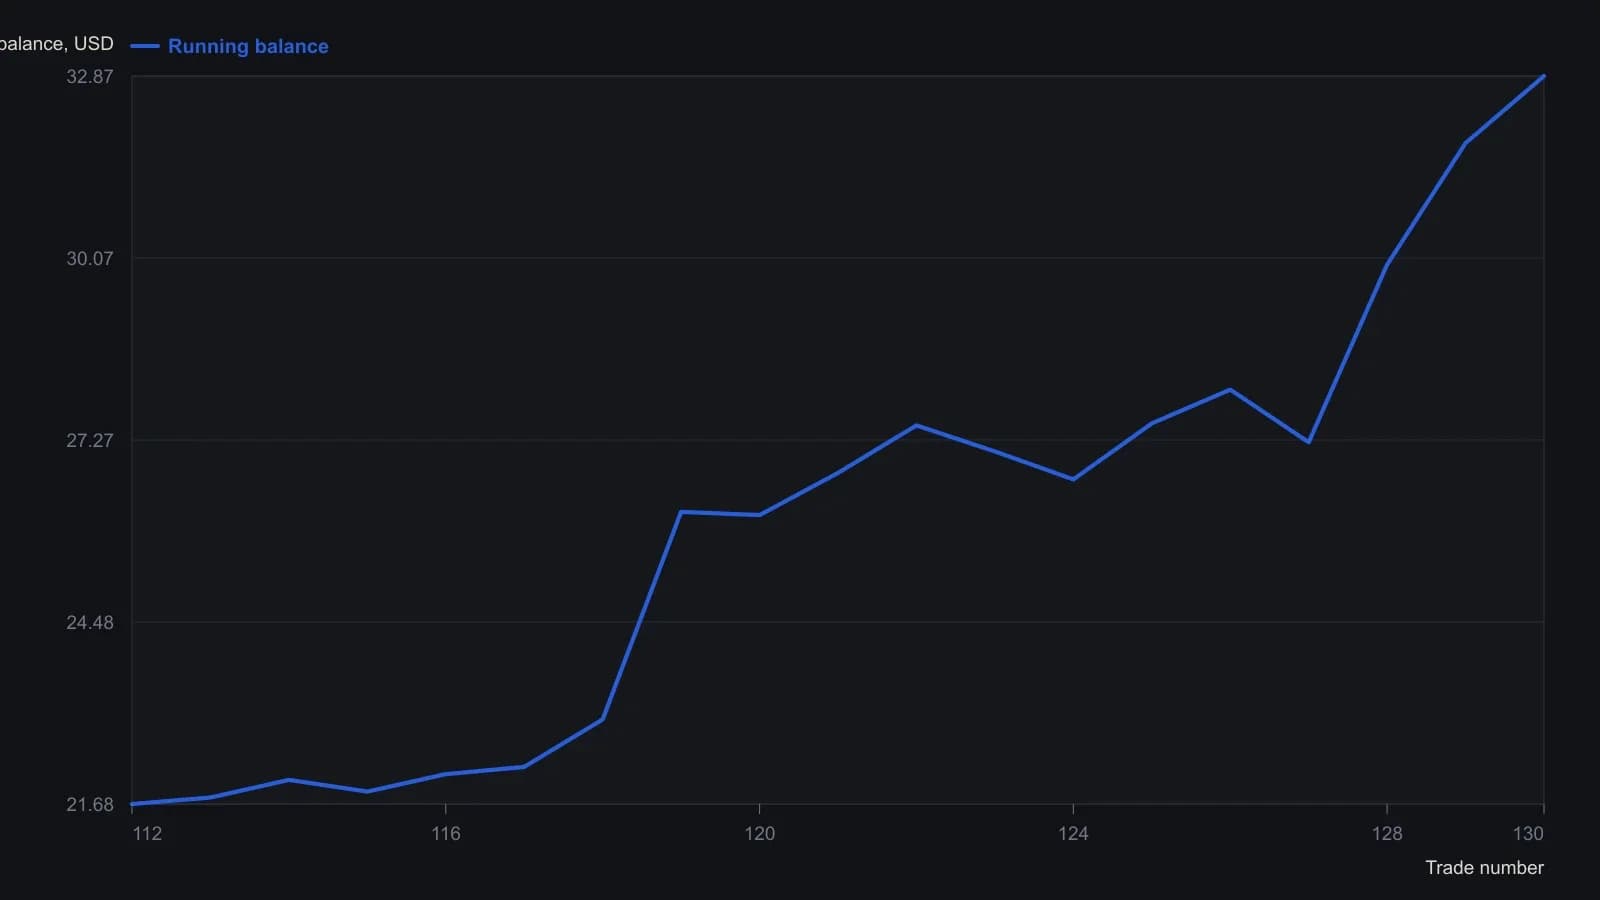
Размер сделки — одна акция на 2,800 дневных барах. Шестьдесят восемь дополнительных входов пропущены, пока длинная позиция уже была открыта. Сделка 130 всё ещё открыта и переоценена по рынку на 9 January 2015, а не закрыта.
Повторный тест на более позднем или противоположном режиме
Одна реконструкция предупреждает, что 10-летнее окно in-sample оптимизации было сильным бычьим рынком, поэтому устойчивость следует перепроверить на другой подвыборке, которая включает медвежий рынок.
Walk-forward-analysis — это более поздний или иначе сформированный по режиму повторный тест контролей, выбранных на более раннем окне. In-sample-regime, использованный для выбора контролей, может не представлять более поздние или противоположные рыночные условия.
Определение события можно заменить
Тест распределения может заменить определение события другим правилом. Более крупная высокочастотная выборка даёт более гладкую, более колоколообразную гистограмму, чем меньшая выборка.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward