2016выпуск C0513-16
Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
Walk-forward поиск может применить in-sample фильтр по метрике, чтобы выбрать одну строку входов, а затем проверить связанные правила на соответствующем out-of-sample окне. Зеркала уровня случайности, которые в каждом недельном файле берут случайную строку, дают эталонное распределение суммарной out-of-sample чистой прибыли фильтра.
- Walk-forward анализ может перебрать много комбинаций входов на in-sample данных, затем применить фильтр по метрике и выбрать одну строку входов, чьи правила оцениваются на соответствующем out-of-sample окне.
- Ранжирование кандидатских входов по одной простой метрике, например по наибольшей чистой прибыли или лучшему profit factor, описывается как редко дающее хорошие out-of-sample результаты.
- Составной фильтр сначала отбрасывает in-sample строки с более чем пятью убытками подряд, затем оставляет двадцать оставшихся строк с наибольшими отношениями медианы выигрыша к медиане убытка, чтобы несколько крупных сделок не искажали ранжирование так, как это сделало бы среднее.
- Bootstrap-ресамплинг строит пять тысяч зеркальных фильтров, которые в каждом недельном файле берут out-of-sample чистую прибыль случайной строки и суммируют эти выборки в эталон уровня случайности для суммарной чистой прибыли.
Перебрать много входов, затем проверить одну выбранную строку
Walk-forward процедура может перебрать много комбинаций входов на in-sample данных, затем применить выбранный фильтр по метрике и взять одну строку входов, чьи связанные правила оцениваются на соответствующем out-of-sample окне.
Оптимизация системы — это in-sample поиск по этим комбинациям входов. Walk-forward анализ — это процедура, которая переносит выбранную строку на соответствующее out-of-sample окно.
Простое ранжирование против составного фильтра по метрике
Ранжирование кандидатских входов по одной простой метрике, например по наибольшей чистой прибыли или лучшему profit factor, описывается как редко дающее хорошие out-of-sample результаты.
Более составной фильтр сначала отбрасывает in-sample строки с более чем пятью убытками подряд, затем оставляет двадцать оставшихся строк с наибольшими отношениями медианы выигрыша к медиане убытка.
В фильтре используются статистики медианы выигрыша и медианы убытка, чтобы несколько крупных, возможно неповторимых сделок не искажали ранжирование так, как это сделало бы среднее.
Описанный прогон walk-forward explorer
Описанный прогон walk-forward explorer охватывает двести два недельных in-sample и out-of-sample окна тридцатиминутных баров SPY для стратегии parabolic SAR; первая и последняя даты конца out-of-sample недели — April 6, 2012 и February 12, 2016.
Out-of-sample оценка в описанном прогоне строится на размере в сто акций SPY после вычета четырехдолларовых издержек на круг и проскальзывания из суммарной чистой прибыли.
Walk-forward вневыборочный капитал фильтра по метрике SAR на SPY
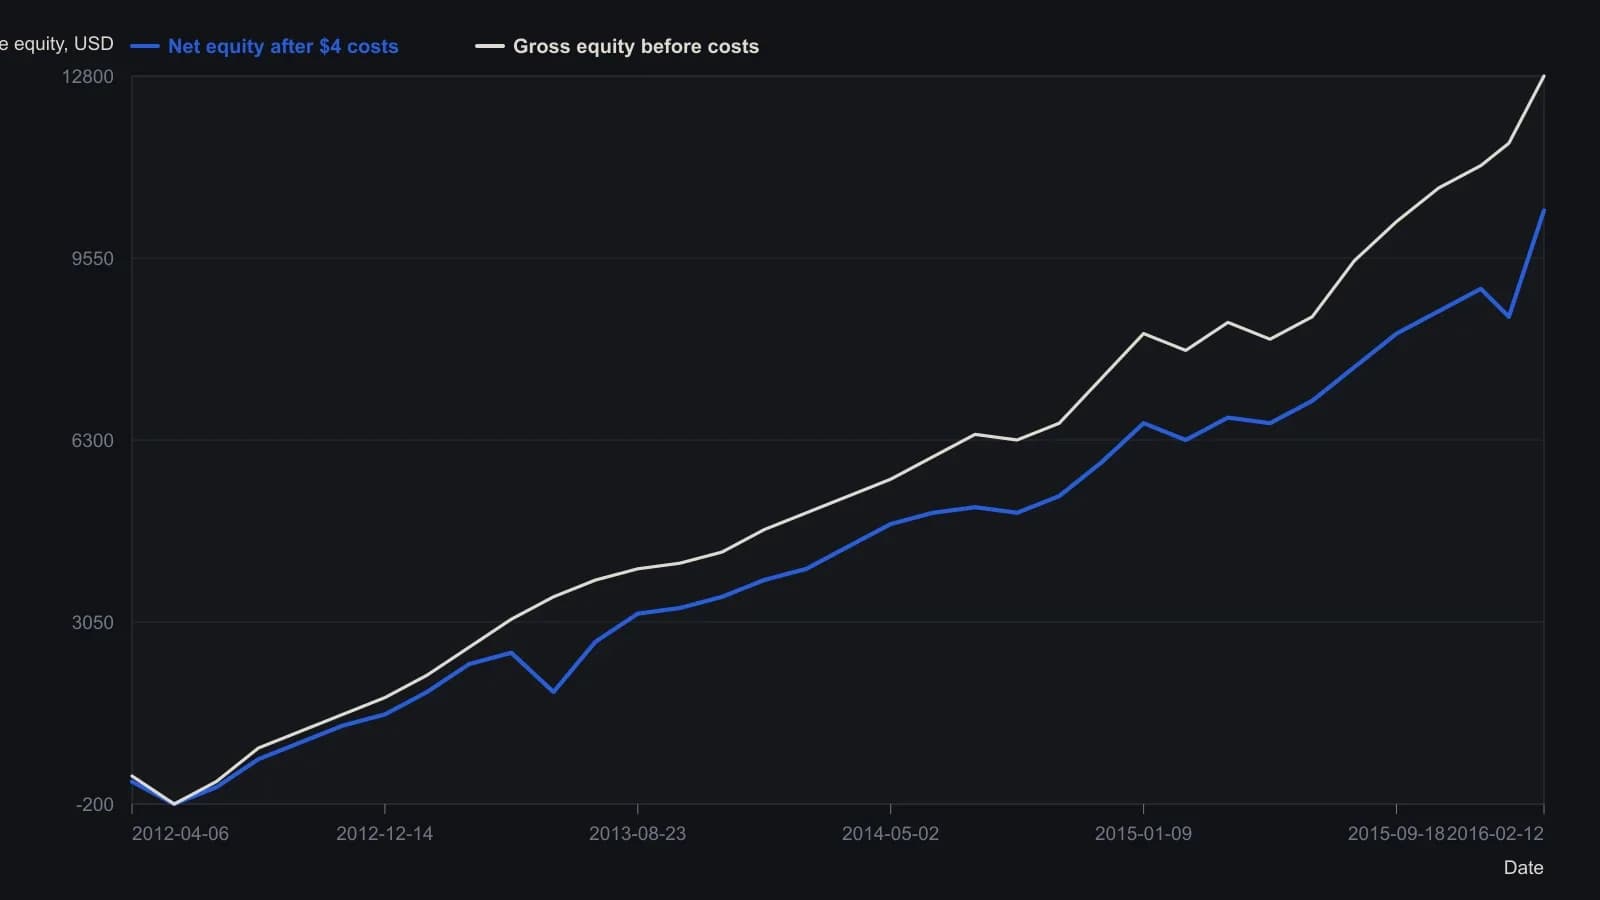
Внутривыборочный отбор оставлял строки не более чем с пятью убытками подряд, брал 20 лучших соотношений медианы выигрыша к медиане убытка, затем выбирал наименьшую медианную убыточную сделку. Полиномиальные наложения второго порядка с исходного графика опущены. Точечные значения — приблизительные отсчёты с печатного графика.
Зеркала уровня случайности и выходные столбцы фильтра
Сравнение уровня случайности строится так: создаются пять тысяч зеркальных фильтров, которые в каждом недельном файле берут out-of-sample чистую прибыль случайной строки вместо строки, выбранной фильтром, а затем суммируют эти выборки, чтобы получить эталонное распределение суммарной чистой прибыли. Эта конструкция и есть шаг Bootstrap-ресамплинга в описанном рабочем процессе.
Выходные столбцы фильтра включают student-t по недельным out-of-sample прибылям, эффективность как среднюю дневную out-of-sample прибыль, делённую на среднюю дневную in-sample прибыль, и вероятность того, что суммарная out-of-sample чистая прибыль фильтра возникла случайно.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward