2019выпуск C0828-29
Поэтапное построение стопа от риска на входе до трейлинг-выхода
Процесс управления риском задаётся как охватывающий идентификацию начального риска, управление внутри сделки и выход, а не только выбор инструмента и вход. Процентные стопы перенастраиваются на открытии, в середине и на завершении позиции, затем walk-forward проверка применяет те же настройки по мере развёртывания более поздних цен.
- Процесс управления риском задаётся как охватывающий идентификацию начального риска, управление внутри сделки и выход, а не только выбор инструмента и вход.
- Процентные стопы организованы в пять настраиваемых категорий, чтобы границу можно было перенастраивать на фазах открытия, середины и завершения позиции.
- Базовая конструкция сочетает процентную цель с фиксированным начальным стопом, который после благоприятного движения становится стопом по волатильности, а затем end trail, если цель достигнута без выхода.
- Исторически протестированная конфигурация стопа считается незавершённой, пока walk-forward проверка не перенесёт те же настройки в последующую книгу по мере развёртывания более поздних цен.
Что охватывает процесс управления риском
Процесс управления риском задаётся как охватывающий идентификацию начального риска, управление внутри сделки и выход, а не только выбор инструмента и вход.
Начальный стоп — это процентная дистанция от цены закрытия на входе, которая ограничивает первый убыток, если цена так и не продвинется по плану. Это процент ниже или выше входа, взятый от закрытия дневного бара или используемого внутридневного бара.
Пять категорий и базовая пара
Процентные стопы организованы в пять настраиваемых категорий, чтобы границу можно было перенастраивать на фазах открытия, середины и завершения позиции.
Базовая конструкция сочетает процентную цель с фиксированным начальным стопом, который после движения цены в задуманном направлении становится стопом, чувствительным к волатильности. Цель — это процентный ценовой ориентир, который конструкция рассматривает как задуманный уровень сделки.
Стоп по волатильности начинает следовать за колебаниями цены после того, как позиция сдвинулась в задуманном направлении. По мере приближения цены к цели стоп по волатильности задаётся как сужающийся, и если цель достигнута без выхода, конструкция переходит в трейлинг-стоп.
Room, переход и end trail
Процент запаса для цены, используемый здесь как параметр room, сужает или расширяет действующий стоп. Он задаёт, сколько текущего движения цены допускается, прежде чем сработает действующий стоп. Меньшее значение фиксирует прибыль раньше, большее оставляет больше пространства для продолжения движения.
Отдельный трейлинг-стоп, end trail, применяется только после достижения цели. Процент перехода определяет, когда несработавший начальный стоп становится основанным на волатильности. Переход — это порог благоприятного движения, при котором ещё открытый начальный стоп заменяется стопом, подстраивающимся под волатильность.
В одном проиллюстрированном переходе начальный стоп удерживается при боковом входе, пока цена не продвинется на 5 процентов, затем происходит переключение на стоп, подстраивающийся под волатильность.
Шаблоны и walk-forward проверка
Варианты шаблонов удлиняют цель и дистанцию стопа для более длительных задуманных удержаний и укорачивают их для удержаний, измеряемых днями или неделями, чтобы одну и ту же архитектуру можно было тестировать как единую процедуру.
Исторически протестированная конфигурация стопа считается незавершённой, пока те же настройки не перенесены в последующую книгу, которая продолжает применять их по мере развёртывания более поздних цен. Этот шаг завершённости — walk-forward проверка: применение исторически протестированной конфигурации стопа к последующей книге, чтобы те же границы наблюдались на более поздних ценах.
Открытая доходность форвард-теста по позициям ProfitLocker
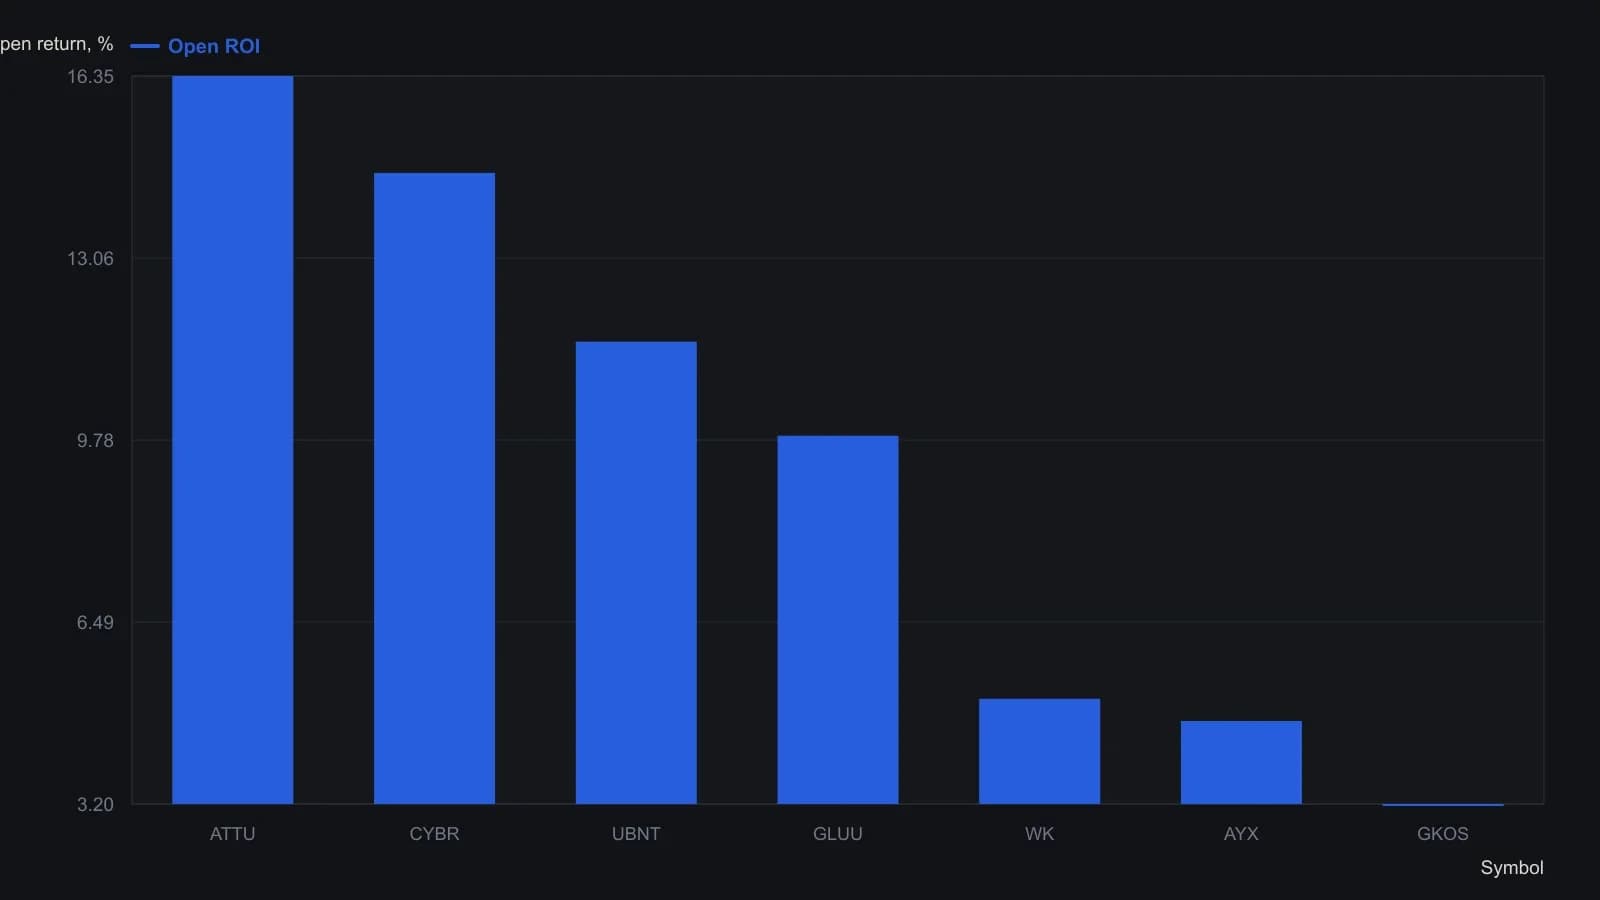
В каждой строке заданы одни и те же проценты ProfitLocker: цель 28 процентов, начальный стоп 7 процентов, жадность 35 процентов, конечный трейлинг 1 процент и переход 0 процентов.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward