1996выпуск C051-17
Walk-forward оценка правил облигационного фонда по золотому индексу
Полностью специфицированная процедура long-or-short использует дневной индекс акций золото- и серебродобывающих компаний как опережающий вход и фонд долгосрочных государственных облигаций как торгуемый инструмент. Поскольку дневная история была короткой, walk-forward-analysis с шестилетними окнами оценки и одногодичными отрезками out-of-sample-holdout заменил однократное разбиение.
- Конструкция представляет собой одну mechanical-trading-system: index-jump-signal на дневном индексе акций золото- и серебродобывающих компаний, same-day price-confirmation-filter на фонде долгосрочных государственных облигаций и смена позиции на закрытии того же дня.
- Предшествующий недельный ряд акций золотодобывающих компаний не мог действовать до выходных, поэтому версия на дневном индексе была построена, чтобы закрыть этот однонедельный разрыв в действиях.
- Однократное разбиение примерно 12 лет дневной истории было отвергнуто как слишком короткое, чтобы охватить многие режимы ценовой динамики. Каждый цикл walk-forward оценивал пять параметров на шестилетнем окне и применял их к следующему одногодичному out-of-sample-holdout.
- Наборы параметров менялись от окна к окну, а более позднее market-decoupling рассматривалось как неизбежный сбой правила; защитный стоп в три-четыре процента предложен только как более позднее дополнение к конструкции.
Одна процедура long-or-short close-to-close
Конструкция — полностью специфицированная процедура long-or-short. Она использует дневной индекс акций золото- и серебродобывающих компаний как опережающий вход и фонд долгосрочных государственных облигаций как торгуемый инструмент. Эта связка — intermarket-analysis: сделка в облигационном фонде читается через условия индекса акций добывающих компаний, а не изолированно.
Первое правило — index-jump-signal, процентный скачок индекса на коротком окне; lookback обычно размещается в диапазоне пять-25 дней. Посылка в том, что за резким движением индекса следует движение долгосрочных ставок в ту же сторону и противоположное движение цен облигационного фонда.
Также должен быть истинным price-confirmation-filter. Покупка требует, чтобы облигационный фонд вырос больше заданного процента от самого низкого минимума, зафиксированного, пока позиция была шорт. Продажа требует, чтобы фонд упал больше заданного процента от самого высокого максимума, зафиксированного, пока позиция была лонг.
И событие index-jump, и подтверждение облигационного фонда должны быть истинны в один и тот же день, а смена позиции задана на закрытии этого дня. Эти пункты образуют одну mechanical-trading-system: заданные входы и состояние рынка становятся позицией лонг или шорт при заявленном ограничении исполнения close-to-close.
Почему существует версия на дневном индексе
Предшествующий недельный ряд акций золотодобывающих компаний не мог действовать до выходных. Это оставляло однонедельный разрыв в действиях, который версия на дневном индексе была построена закрыть.
Фонд государственных облигаций Fidelity с сигналами скачков XAU, 1986–88
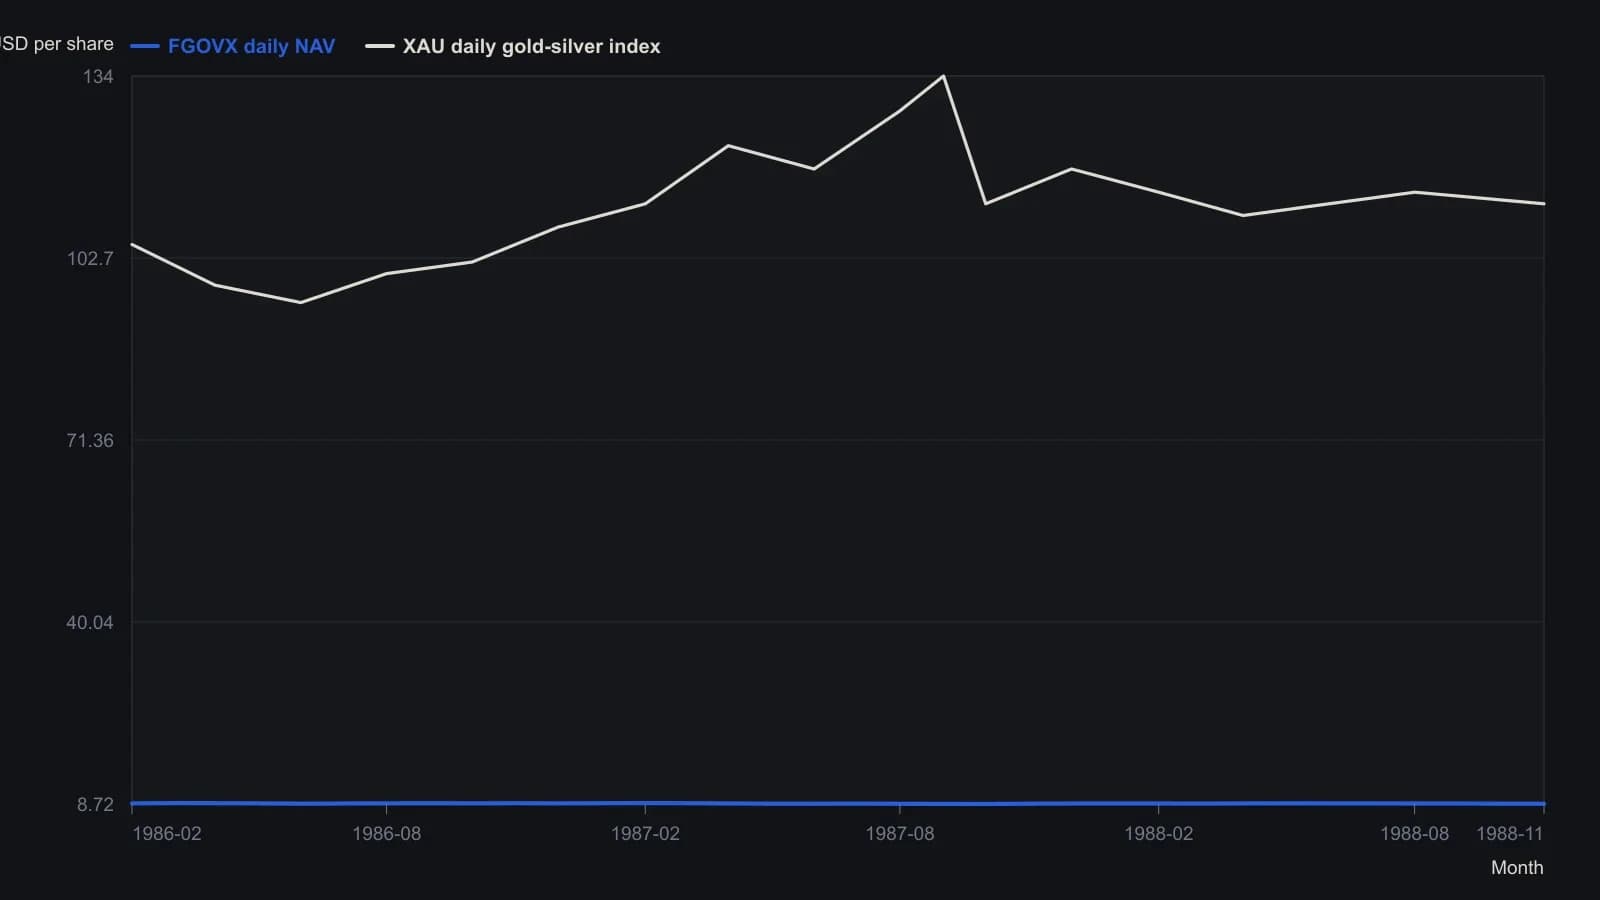
Приблизительное считывание кривой со сканированного растра. Деления шкалы Y на панели фонда идут примерно от 8.70 до 8.90; у XAU — примерно от 80 до 136; у XAUjmp% — примерно от −5 до 20. Сообщаются не больше, чем визуально восстановимые точки разворота. Цены FGOVX в источнике скорректированы на распределения прироста капитала, но не на ежемесячные проценты.
Как были построены циклы walk-forward
При всего примерно 12 годах дневной истории индекса однократное разбиение оценка-против-holdout было отвергнуто, потому что половина на оценку оказалась бы слишком короткой, чтобы охватить многие режимы ценовой динамики. Вместо этого использовались окна walk-forward.
Каждый цикл walk-forward оценивал пять параметров на шестилетнем окне, применял эти значения к следующему одногодичному holdout, затем сдвигал окно на один год. Отрезки holdout объединялись в один сегмент оценки out-of-sample-holdout. Это и есть walk-forward-analysis: подогнать правила на скользящем окне in-sample, применить эти зафиксированные значения к следующему неиспользованному отрезку, сдвинуть окно и судить по объединённым holdout, а не по одной подогнанной кривой.
Чтобы ограничить вычисления, поиск шёл в два прохода. Сначала пороги и lookback для index-jump без подтверждения. Затем проценты подтверждения облигационного фонда оценивались на коротком списке выживших первого прохода.
Нестабильные коэффициенты и более поздний разрыв
Выбранные наборы параметров менялись от одного шестилетнего окна к следующему. Это изменение рассматривалось как свидетельство того, что шесть лет не дали коэффициентов, которые оставались стабильными или охватывали всю наблюдаемую динамику. Это вывод parameter-stability: переход к следующему окну оценки не оставлял выбранные значения устойчивыми.
Более поздний отрезок, на котором индекс и цены облигаций двигались противоположно предполагаемой связи, рассматривался как неизбежный сбой правила. Этот отрезок — market-decoupling: предполагаемая связь золотых акций и цен облигаций не выполняется, поэтому внутренне согласованное правило всё равно может дать крупный неизбежный убыток. Защитный стоп в три-четыре процента был предложен как более позднее дополнение к конструкции.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward