1998выпуск C051-10
Walk-forward-аудит регрессионных прогнозов тренда
К конечному отрезку дневных закрытий подгоняется прямая и продлевается на один интервал выборки вперёд. Затем пять коэффициентов заново оцениваются на каждом очередном пятилетнем окне и применяются только к следующему году, поэтому последующая полезность судится по объединённой последовательности годовых holdout-периодов.
- Прямая наименьших квадратов через конечный отрезок дневных закрытий продлевается на один интервал выборки вперёд, чтобы построить прогноз следующего закрытия.
- Длинная или короткая позиция открывается только после того, как эта прогнозная кривая уже сдвинулась на заданный процент; входы и выходы — по открытию следующей сессии.
- Длина lookback, два процентных порога срабатывания и два уровня двухсессионного скачка заново оцениваются на каждом очередном пятилетнем окне и применяются только к следующему году.
- Одних лишь in-sample подогнанных значений недостаточно, чтобы установить последующую полезность; выборка оценки — объединённая последовательность годовых holdout-периодов.
Подгонка прогноза следующего закрытия
Линейная регрессия в этом рабочем процессе — это прямая наименьших квадратов через упорядоченные цены, используемая как прогноз на следующий интервал. Прямая подгоняется к конечному отрезку дневных закрытий путём минимизации суммы квадратов вертикальных расстояний от каждого закрытия до прямой. Та же подгонка продлевается на один интервал выборки вперёд, чтобы получить нанесённый на график прогноз следующего закрытия.
Правила, которые ждут движения кривой
Следование за трендом здесь означает длинную или короткую позицию только после того, как прогнозная кривая уже развернулась на заданный порог. Длинная позиция открывается, когда эта прогнозная кривая выросла на заданный процент от своего предыдущего минимума, пока позиция была короткой, или когда она скакнула на заданный процент относительно двух сессий ранее. Обратная пара правил создаёт короткую позицию. Входы и выходы ставятся по открытию следующей сессии, поэтому правила срабатывают только после того, как прогнозная кривая уже сдвинулась.
Оценка последующего не виденного года
Walk-forward анализ — это скользящая in-sample подгонка с последующим не виденным интервалом, на котором оцениваются те же правила. Пять коэффициентов заново оцениваются на каждом очередном пятилетнем окне и затем применяются только к следующему году: длина lookback, два процентных порога срабатывания и два уровня двухсессионного скачка. Одних лишь in-sample подогнанных значений недостаточно, чтобы установить последующую полезность. Выборка оценки — объединённая последовательность годовых holdout-периодов.
Непрерывный ряд и разбор графика
Бэк-скорректированный непрерывный фьючерсный ряд позволяет трактовать квартальные контракты как один ценовой путь, но неучтённые издержки ролловера и искажения процентной шкалы означают, что этот ряд не тождествен торговле живыми истекающими контрактами. Разбор тех же правил на графике показывает запаздывающие сигналы после разворотов, более слабые отрезки в боковых диапазонах и заявленную необходимость дополнительной walk-forward работы на рваной истории перед живым использованием.
Прогноз следующего дня линейной регрессией по непрерывному фьючерсу на T-bond, 1988–89
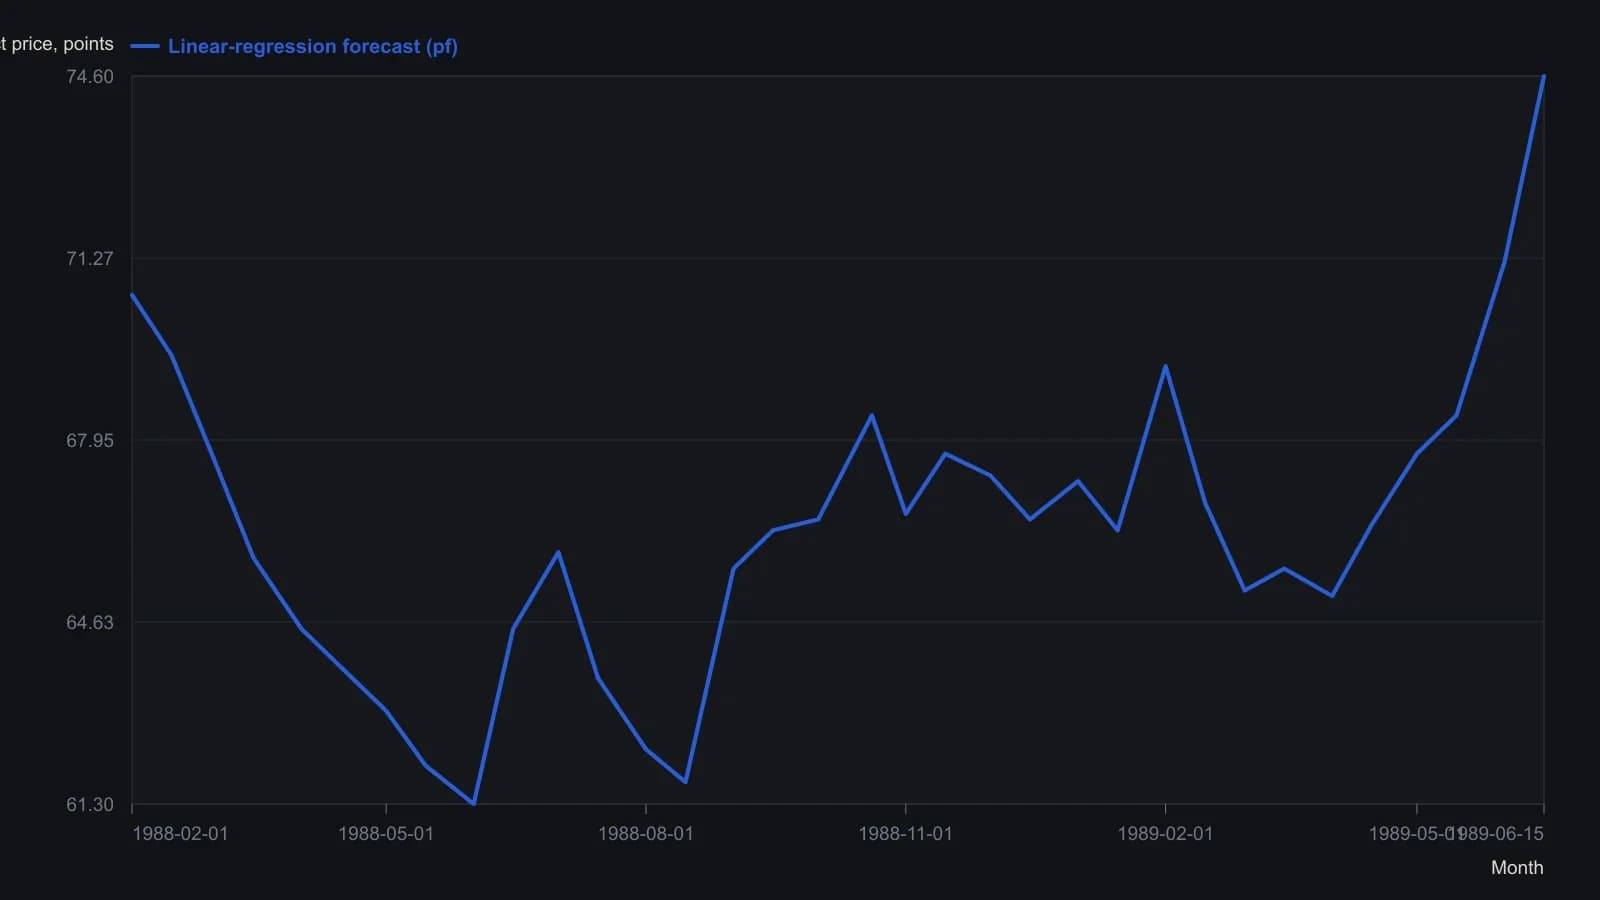
Наложение начинается в February после разогрева T-day подгонки, а не 1 January 1988. Уровни — цены непрерывного контракта с корректировкой на перекладку, а не сырые котировки ближнего месяца. Точки снимались с растра примерно раз в две недели; заложите примерно полпункта ошибки считывания.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward