1996выпуск C081-5
Оценка фильтров weekday-in-month для дневных сделок по индексу
Эта архивная оценка привязывает разрешение на сделку к кодам weekday-in-month, а не к множеству пар дат внутри года. Простые входы в той же сессии сохраняются только если их фильтр календарной позиции остаётся сопоставимым на более позднем hold-out сплите.
- Позиция дня недели внутри месяца — это гейт разрешения для входов в той же сессии, а не карта фиксированных дней года.
- Простой паттерн относительно открытия сохраняется только если его фильтр календарной позиции остаётся сопоставимым на hold-out сплите.
- Сопоставимое качество на обоих окнах — это проверка против цели задним числом; ещё не виденные живые данные названы более сильной проверкой, а конструкция по-прежнему может оказаться изощрённой подгонкой.
- После удаления двух коротких паттернов и одного длинного оставшаяся книга смещена в лонг, а более близкий стоп фиксированного долларового размера снизил совокупный нетто-результат и увеличил просадку по сравнению с выходом на закрытии той же сессии.
Месячный слот, а не годовая карта
Старые сезонные тесты связывают множество дат входа и выхода внутри года. Эта оценка вместо этого привязывает разрешение на сделку к позиции дня недели внутри месяца, потому что запланированные отчёты и сходные события попадают на эти месячные слоты, а не на фиксированный день года.
Код weekday-in-month — это двузначная метка n-го дня недели внутри календарного месяца. Он используется, чтобы разрешить или заблокировать сделку, а не чтобы выбрать день года.
Как кодируется каждая сессия
Каждая сессия кодируется двузначным кодом weekday-in-month: первая цифра — порядковый номер в месяце, вторая — день недели от 1 до 5, верхняя граница — 55 пятой недели. Коды пятой недели объединяются в один гейт greater-than-50, потому что такие сессии редки.
Восемь простых паттернов входа относительно открытия в той же сессии каждый проверялся по этим кодам, а не оставлялся срабатывать на любую дату. Фильтр календарной позиции разрешает в остальном простой вход относительно открытия только на выбранных кодах weekday-in-month.
Hold-out сплит как тест оставить-или-отбросить
Непрерывный ряд индексных фьючерсов был разделён так, что April 1982 through December 1989 — окно подгонки, а January 1990 through March 1996 — hold-out сплит. Это зарезервированное позднее окно используется, чтобы сохранить правило только если винрейт и средний результат сделки остаются сопоставимыми с окном подгонки.
Связка паттерна и фильтра отбрасывалась, если винрейт или средний результат сделки расходились на этом сплите. Три из восьми паттернов были удалены из-за больших разрывов среднего результата сделки даже когда hold-out окно улучшилось.
Что общего у сохранённых правил
Сохранённые правила используют выход на закрытии той же сессии, оставляя позицию на закрытии этой сессии, чтобы вход, календарный гейт и выход оставались одной процедурой дневной сделки. Они выдают сигнал накануне, так что код weekday-in-month называет предыдущую сессию, допускают только одну позицию в данном направлении одновременно и не несут защитного стопа в базовой процедуре.
Проверки устойчивости и оставшийся перекос
Сопоставимое качество по обе стороны hold-out сплита рассматривается как проверка против цели задним числом — ошибки обвести самые плотные исторические попадания и затем считать этот круг запланированным методом. Ещё не виденные живые данные названы более сильной проверкой, и всей конструкции по-прежнему позволено оказаться изощрённой подгонкой.
После удаления двух коротких паттернов и одного длинного оставшаяся оценочная книга смещена в лонг. Более близкий стоп фиксированного долларового размера снизил совокупный нетто-результат и увеличил просадку по сравнению с выходом на закрытии той же сессии, тогда как более широкие стопы показали лучший результат в прогоне оптимизатора. Редакторское прочтение: этот перекос в лонг и контраст размера стопа — остатки оценочной книги, а не утверждение, что экран является готовым преимуществом.
Средняя дневная сделка S&P по паттерну на отложенной выборке
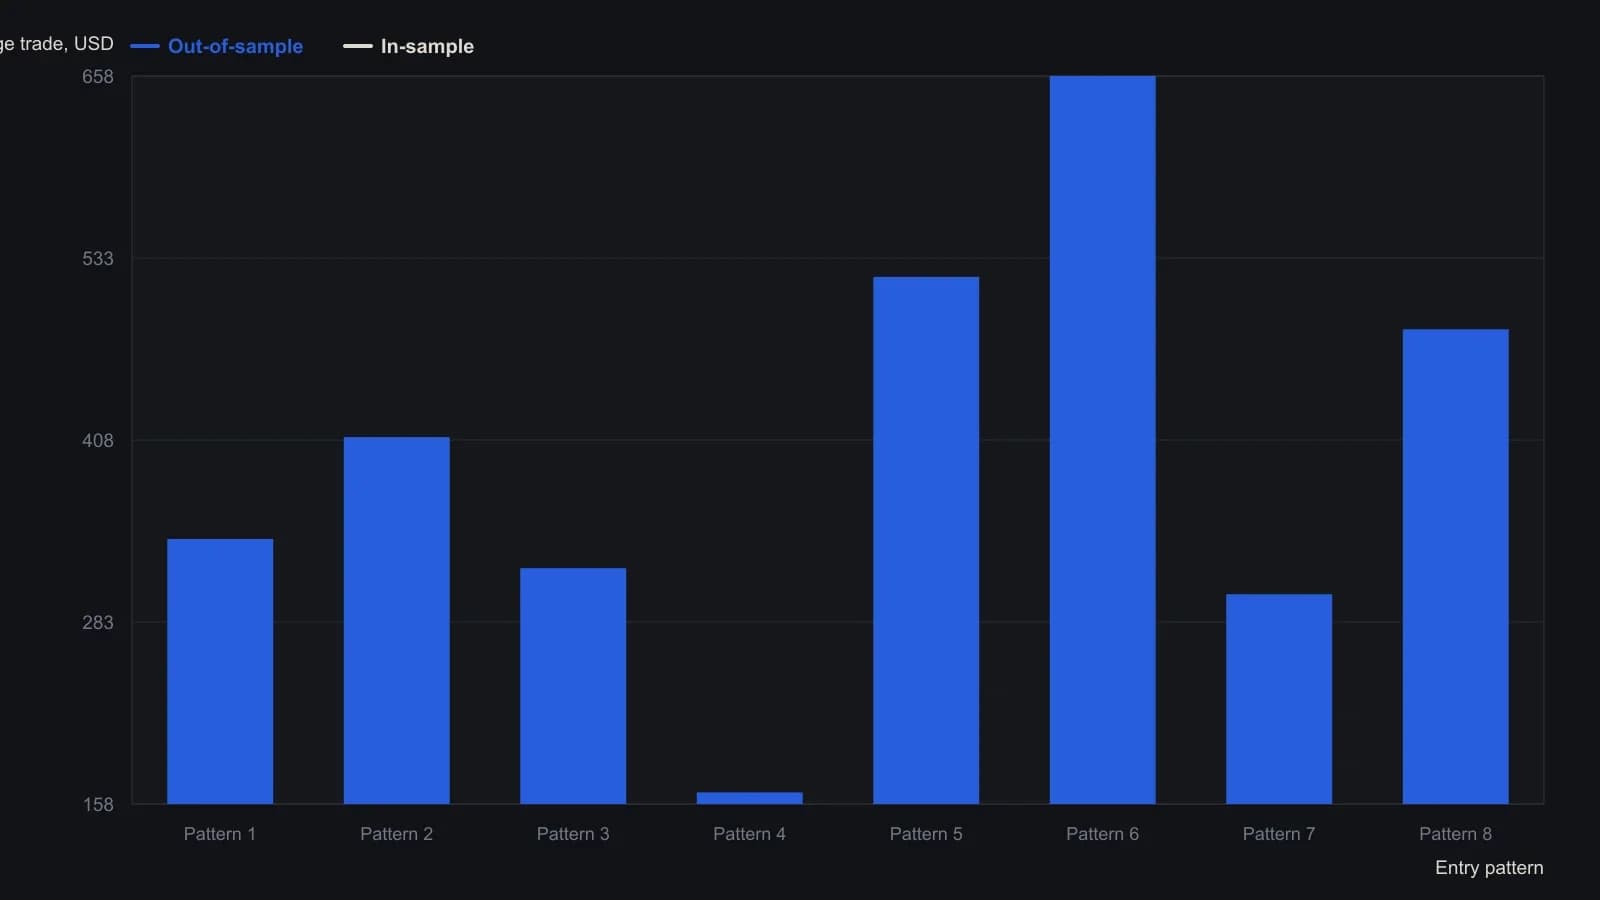
Непрерывные скорректированные назад фьючерсы на S&P 500, April 1982–March 1996, $100 проскальзывания и комиссии, выход по закрытию и без стопов. Коды дней недели 51–55 объединены в один фильтр >50.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward