1998выпуск C111-13
Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
Кубический прогноз методом наименьших квадратов каждый день заново подгоняется по недавним ценам закрытия и считывается на один шаг вперёд, после чего превращается в переключения лонг и шорт. Пять последовательных пятилетних walk-forward сегментов выбрали lookback 40 или 44 дня, при этом большинство процентных порогов осталось в узком диапазоне.
- Кубический прогноз методом наименьших квадратов каждый день заново подгоняется по последнему отрезку цен закрытия и затем считывается на один шаг вперёд как оценка закрытия следующего дня.
- Правило процентного разворота открывает лонг, когда эта кривая поднимается на заданный процент от своего предыдущего минимума, и открывает шорт, когда она опускается на заданный процент от своего предыдущего максимума; дополнительно возможен jump-фильтр по двухдневному изменению прогноза.
- На пяти последовательных пятилетних walk-forward сегментах выбранные lookback оставались 40 или 44 дня, а большинство процентных порогов держалось в узком диапазоне, а не перескакивало от окна к окну.
- Скорректированный назад непрерывный фьючерсный ряд британского фунта не может соответствовать живым издержкам ролловера или проскальзыванию исполнения, а правила в процентах от цены искажаются этой обратной корректировкой.
Кубический прогноз методом наименьших квадратов и правила переключения
Скользящая кубическая модель методом наименьших квадратов каждый день заново подгоняется по последним T ценам закрытия и затем оценивается на один шаг вперёд. Это одношаговое считывание и есть кубический прогноз методом наименьших квадратов для следующего закрытия.
Торговая процедура следует этому прогнозу. Правило процентного разворота открывает лонг, когда кривая поднимается на заданный процент от своего предыдущего минимума, и открывает шорт, когда кривая опускается на заданный процент от своего предыдущего максимума.
Необязательный jump-фильтр может переопределить эти более медленные переключения. Он открывает лонг или шорт, когда сам прогноз меняется на заданный процент относительно прогноза двумя днями ранее.
Walk-forward сегменты и диапазон параметров
Пять последовательных пятилетних walk-forward сегментов, с 1989-1993 по 1993-1997, выбирали lookback и процентные пороги, а затем переносили эти выборы на следующий невидимый интервал.
Эти окна выбирали lookback 40 или 44 дня. Большинство процентных порогов осталось в узком диапазоне, а не перескакивало от окна к окну.
Сводки внутри окон по первым двум сегментам
По первым двум сводкам внутри окон сегмент 1989-1993 зафиксировал 66 сделок, из них 53 процента прибыльных, и профит-фактор 2.079. Сегмент 1990-1994 зафиксировал 83 сделки, из них 57 процентов прибыльных, и профит-фактор 2.047.
Те же две сводки сообщили о максимальных внутридневных просадках $9,300 и $9,687.50. Средние прибыльные сделки длились дольше средних убыточных: 23 против 13 баров, затем 18 против 11 баров.
Редакторское прочтение: эти цифры описывают окна, которые выбирали параметры. Они не заменяют вопрос о том, использовал ли следующий невидимый интервал по-прежнему близкий lookback и близкие процентные пороги.
Датированная покупка, которая остаётся проверяемой
Покупка с датой September 30, 1992, во время снижения примерно с 185 до 130, дала убыток $8,988. Исключение этого эпизода снизило просадки примерно до $5,000, а худшие сделки — примерно до $2,000.
Редакторское прочтение: смысл оставлять эпизод видимым в том, что out-of-sample разворот по-прежнему можно сверить с ходом цены. Убирать его, чтобы подчистить цифру просадки, — отдельное, более слабое утверждение.
Непрерывные фьючерсы на британский фунт и кубический прогноз, July 1997–May 1998
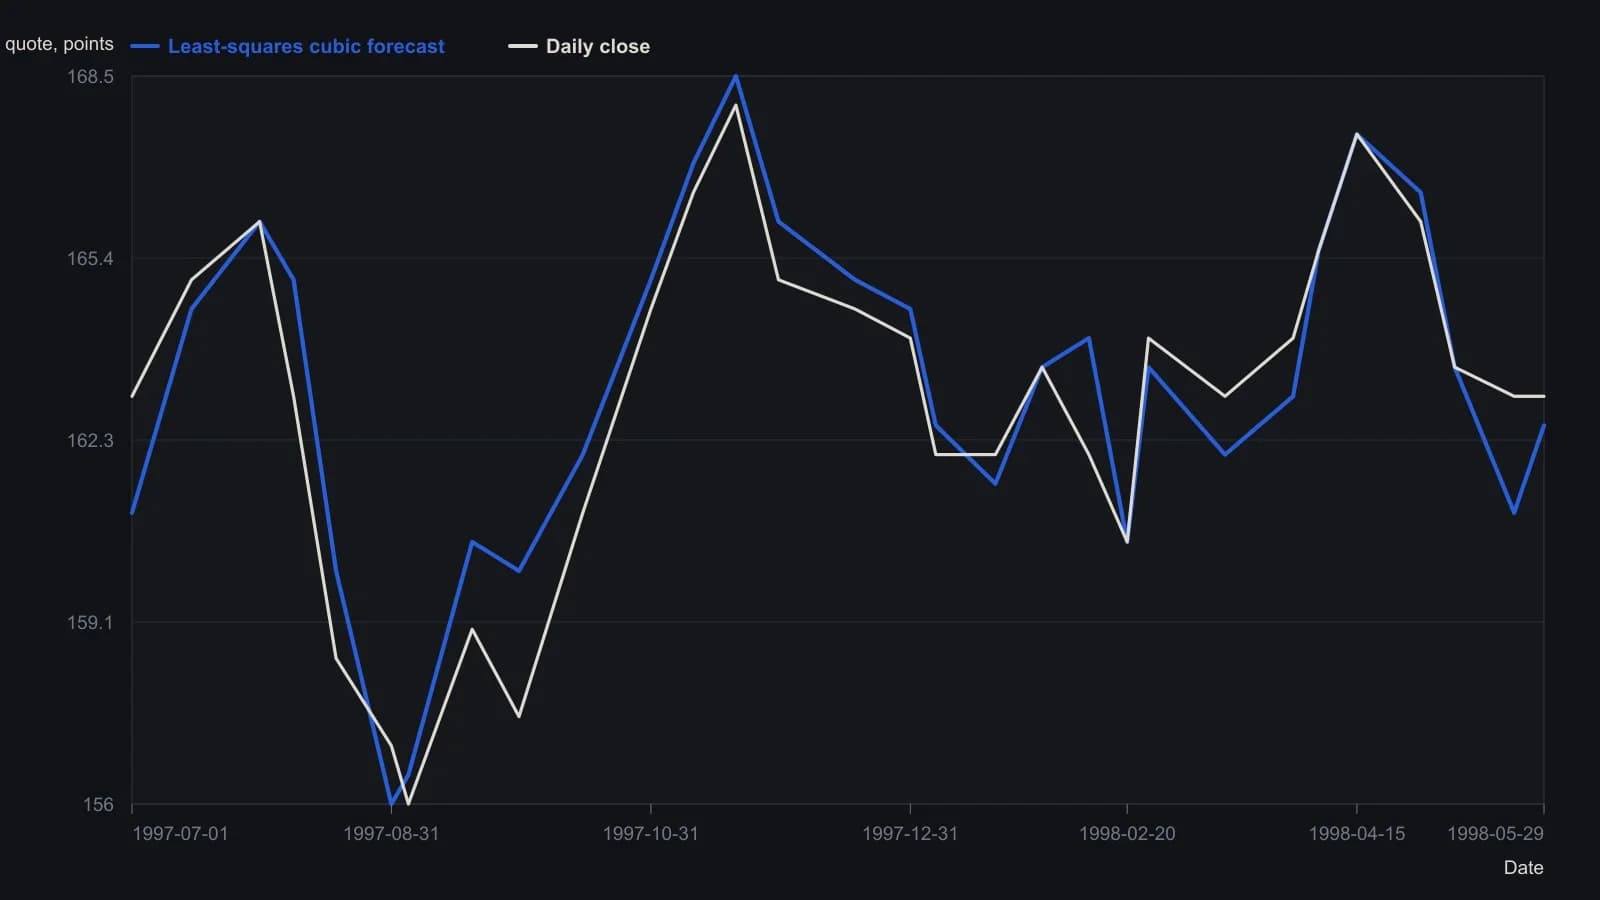
Котировки — непрерывный контракт CME Мейерса с корректировкой назад, а не одна экспирация. Считывания с растра даны до ближайшей половины пункта. Переключения 1997–98 получены из пятилетних окон, которые выбрали 40-дневный период ретроспекции.
Оговорка о непрерывном контракте
Исследование использует скорректированный назад непрерывный фьючерсный ряд британского фунта начиная с January 1, 1989. Такой ряд не может соответствовать живым издержкам ролловера или проскальзыванию исполнения, а правила в процентах от цены искажаются обратной корректировкой.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward