1997выпуск C091-6
Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
Дневные ряды числа солнечных пятен с 1983 по 1997 год были сопоставлены с рядами S&P 500 и чикагской пшеницы, чтобы внешнюю циклическую меру можно было проверить на более поздних ценах. Редакторское прочтение TradersWeek рассматривает это совпадение как повод: зафиксировать адаптивное пороговое правило и принять его только если та же процедура сохраняется на отложенной выборке 1993-1997.
- Дневные ряды числа солнечных пятен с 1983 по 1997 год были сопоставлены с непрерывными рядами S&P 500 и чикагской пшеницы, чтобы внешнюю циклическую меру можно было проверить на более поздних ценовых траекториях.
- Внутривыборная разработка использовала январь 1984 по январь 1993, тогда как январь 1993 по январь 1997 оставался строго out-of-sample.
- Адаптивные L1-границы солнечных пятен, пятибарное подтверждение и фиксированное удержание L2 сделали вход, выход и период удержания одной процедурой.
- На отложенном окне 1993-1997 неизменённое правило S&P дало 29 сделок, 55 процентов прибыльных, причём вклад внесли и длинная, и короткая стороны.
Совпадение — лишь повод
Дневные ряды числа солнечных пятен с 1983 по 1997 год были сопоставлены с непрерывными рядами S&P 500 и чикагской пшеницы, чтобы внешнюю циклическую меру можно было проверить на более поздних ценовых траекториях. Редакторское прочтение TradersWeek рассматривает это солнечно-рыночное совпадение как повод проверить адаптивное правило циклических порогов, а не как доказательство того, что солнечная активность объясняет эти рынки.
Dominant cycle detection — количественная рамка этого теста: рабочему процессу нужна явная внешняя циклическая мера и более поздняя ценовая траектория, по которой эту меру можно оценить.
Число солнечных пятен и индекс AA, 1868–1992
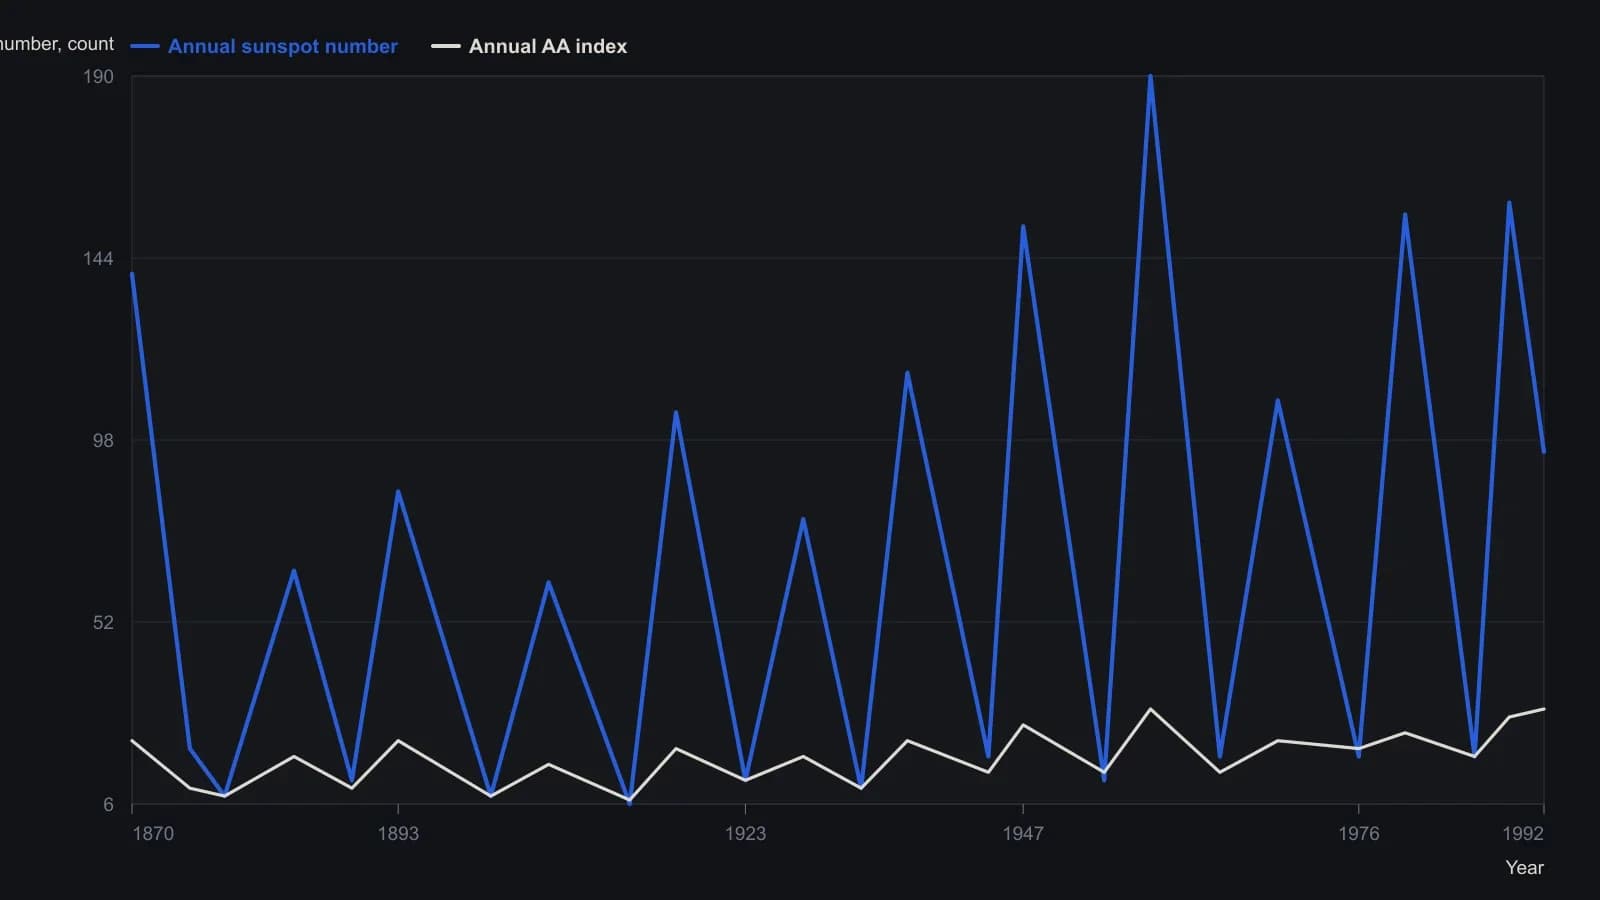
Годовые пики и впадины сняты с двухосного графика; числа солнечных пятен читаются по правой шкале, индекс AA — по левой. Промежуточные годы отобраны выборочно, а не за каждый нанесённый на график год. Оцифрованные значения приблизительны.
Отложенное окно, затем то же правило
Оценка отложила январь 1984 по январь 1993 для внутривыборной разработки и строго удержала январь 1993 по январь 1997 как out-of-sample. Walk-forward analysis в используемом здесь редакторском смысле означает, что отложенное окно открывается только после фиксации правила.
Более поздняя выборка — не второй стол разработки. Если процедура меняется, как только эти годы становятся видны, тест уже не является той же процедурой.
Адаптивные пороги и фиксированное удержание
Правило S&P задавало адаптивные верхний и нижний пороги солнечных пятен по предшествующему lookback L1 и входило в сделку только когда новый экстремум следовал за пятью барами, которые ещё не пробивали эти границы. Использовались адаптивные, а не фиксированные пороги, чтобы короткие всплески можно было обнаруживать и в спокойных, и в активных фазах более длинного солнечного цикла.
После открытия длинной или короткой позиции процедура удерживала её фиксированное число баров L2 и затем выходила, делая период удержания частью того же проверяемого набора правил. Поэтому вход, воздержание и выход стоят или падают вместе.
Что показало отложенное окно
На отложенном окне 1993-1997 та же процедура S&P дала 29 сделок, 55 процентов прибыльных, причём вклад внесли и длинная, и короткая стороны. Этот счёт — исторический результат рабочего процесса на удержанном окне, а не утверждение о нынешних рынках.
Редакторская заметка о сезонной торговле
Редакторская заметка TradersWeek, а не утверждение архива: сезонная торговля — ещё один способ сделать повторяющиеся правила тайминга проверяемыми как одна процедура. Факты архива описывают внешний ряд солнечных пятен, сопоставленный с траекториями акций и пшеницы, а не календарную сезонную карту. Две идеи разделяют требование отложенной более поздней выборки. Они не разделяют механизм.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward